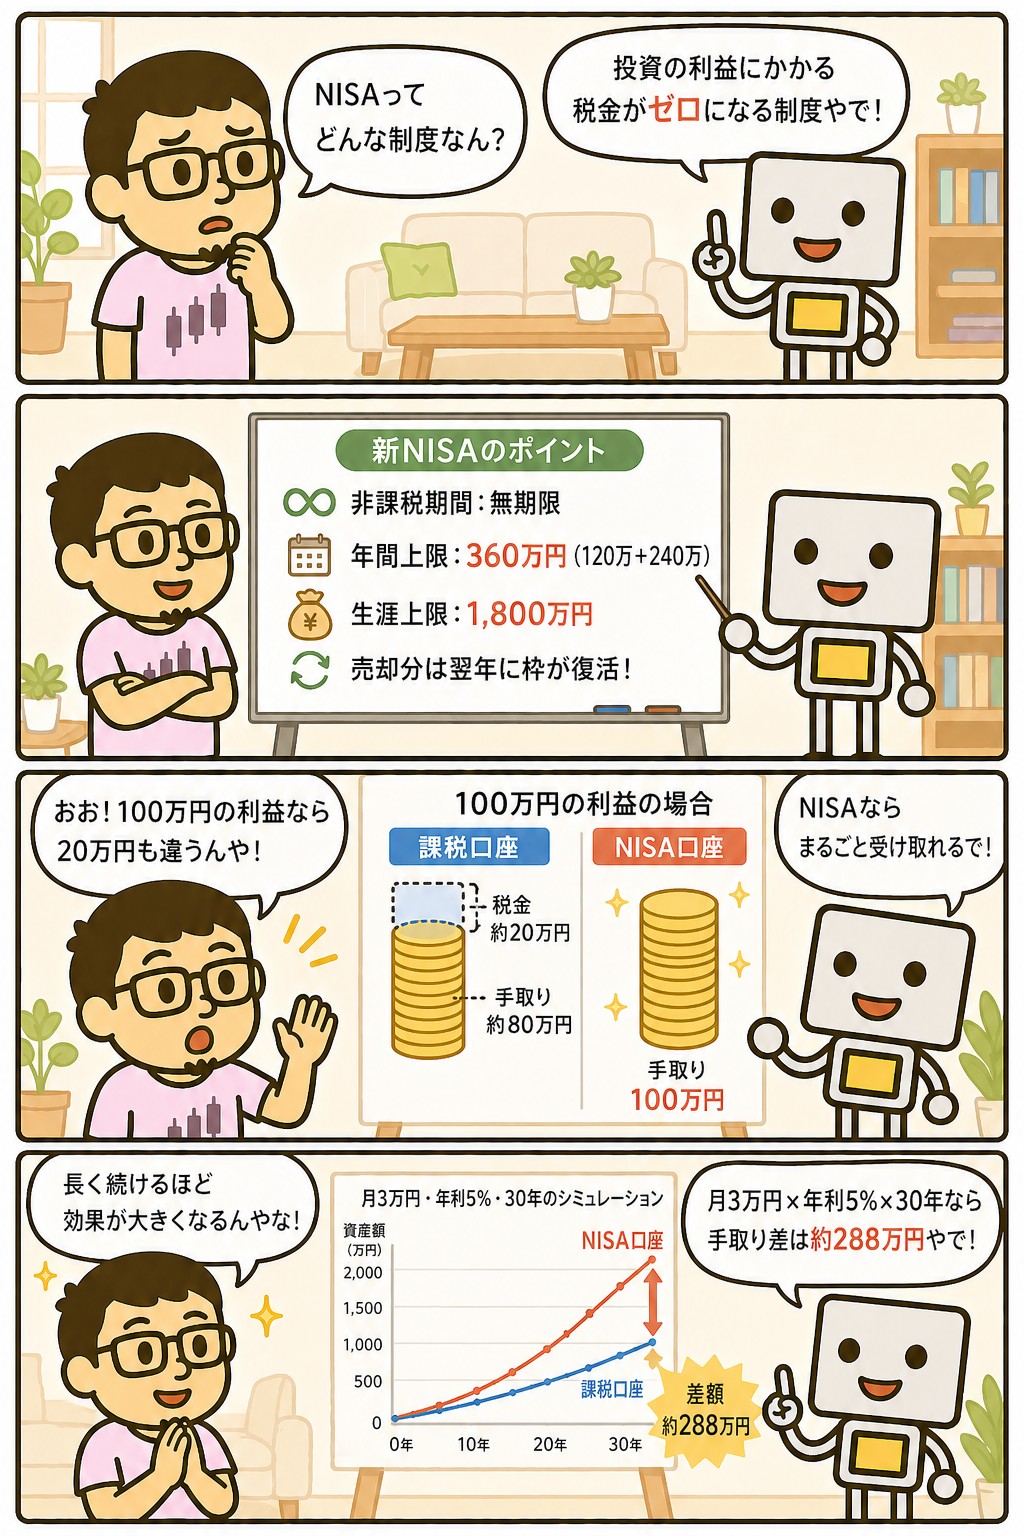
NISAとは、投資で出た利益にかかる税金がゼロになる制度です。
ふつうの口座なら、利益に20.315%の税金がかかります。
NISAの口座で買ったものは、この税金がかかりません。
非課税になるのは配当と売却益の両方です。
持っている期間にも期限がないので、一度入れたらそのまま置いておけます。
ただし、消えるのは日本の税金だけです。
外国株の配当は現地の税金が先に引かれてしまい、NISAではそれを取り戻す手段がありません。
受け取る側を日本株中心にしているのは、これが理由のひとつです。
📝 この記事でわかること
✅ NISA=投資の利益にかかる税金(20.315%)がゼロになる制度
✅ 非課税になるのは配当と売却益の両方 期間に期限はない
✅ 枠は2つ つみたて投資枠が年120万円、成長投資枠が年240万円
✅ 生涯で入れられるのは合計1,800万円 数えるのは買ったときの金額
✅ 消えるのは日本の税金だけ 外国株の配当は現地の税が先に引かれる
✅ 損が出ても、ほかの口座の利益とは相殺できない
NISAって、要するに税金がかからへんってだけの話やんな?
その1点だけやな。
買えるもんも増えへんし、値上がりしやすくなるわけでもない。
ただ受け取る金額がまるごと自分のもんになるから、長く持つほど差が開くんよ。
NISAとは|利益にかかる税金がゼロになる
ふつうの証券口座で投資をすると、出た利益に20.315%の税金がかかります。
内訳は所得税15%、復興特別所得税0.315%、住民税5%です。
100万円の利益が出たら、約20万円が引かれて手元に残るのは約80万円になります。
NISAの口座で買ったものは、この20.315%がかかりません。
利益が100万円なら、100万円がそのまま残ります。
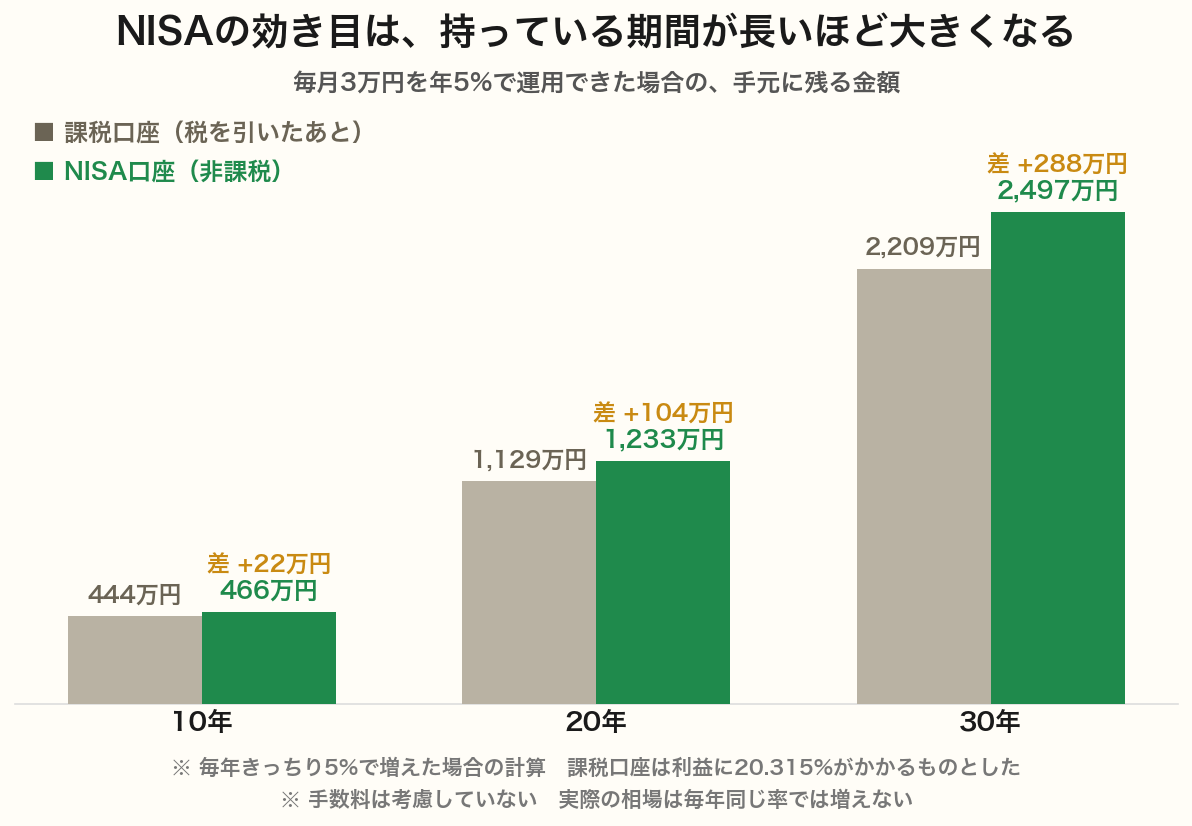
期間が長いほど差が開く
毎月3万円を年5%で運用できたとすると、10年で22万円、20年で104万円、30年で288万円の差になります。
差が後半になるほど大きくなるのは、非課税で残った分にもさらに利益がつくからです。
この効き方は複利の話と同じです。
⚠️これは毎年きっちり5%で増えた場合の計算です。
実際の相場は上がる年も下がる年もあるので、この線のとおりには進みません。
ここで言えるのは、持っている期間が長いほど税の差が効いてくるということです。
2割って、言われてみたら地味にデカいな。
受け取るたびに引かれるから、回数が増えるほど効いてくるんよ。
1回の配当で数百円やと気にならへんけど、20年30年やと桁が変わる。
使える枠があるなら、先にそっちを埋める方が素直やな。
非課税になるのは「日本の税金」だけ
NISAでよく見落とされるのが、ここです。
NISAが消してくれるのは日本の税金であって、外国の税金には効きません。
米国株の配当には、日本に届く前に現地で10%が引かれます。
ふつうの課税口座なら、確定申告で外国税額控除という手続きを使って取り戻せる場合があります。
ところがNISAは日本の税金がもともとゼロなので、差し引く相手がなく、この控除が使えません。
つまり米国株の配当については、NISAで買っていても10%は引かれたままになります。
配当を受け取ることが目的の場合、これは小さくない差です。
高配当株を日本株中心にしている理由のひとつが、これです。
円でそのまま受け取れて、決算も日本語で追えるという理由もありますが、非課税の効き目がまるごと届くのは日本株の方という点は大きいです。
米国の高配当ETFとかも同じことになるん?
現地で引かれる分は同じようにかかるな。
そもそも詰め合わせの商品はどの会社から配当をもらうか選べへんから、こっちでは使うてへんけどな。
考え方は株主還元とはに書いてるで。
国内株の配当も、設定しないと課税される
日本株の配当は非課税になりますが、これには条件があります。
配当の受け取り方を証券口座で受け取る形にしておくことです。
この形を株式数比例配分方式といいます。
郵便で届く証書を持って行って受け取る形や、銀行口座で受け取る形になっていると、NISAで買った株でも配当に税金が引かれます。
売却益の方は非課税なのに、配当だけ課税されるという状態です。
設定は証券会社の画面で数分で終わります。
ただし切り替えが反映されるのは次の配当からなので、買う前に済ませておくのが確実です。
手順は株式数比例配分方式とはにまとめました。
自分がどっちの設定になってるか、どこで見たらいいん?
証券会社の口座管理のページに、配当金の受取方法という項目があるはずや。
そこが株式数比例配分方式になってたらOKやで。
初期設定が別の方式になってることもあるから、一回だけ見といたらいいな。
枠の仕組み|2つの枠と、生涯の上限
NISAには枠が2つあります。
| 枠 | 年間の上限 | 買えるもの |
|---|---|---|
| つみたて投資枠 | 120万円 | 金融庁が選んだ投資信託とETF 積立のみ |
| 成長投資枠 | 240万円 | 上場株式・投資信託・ETF・REIT まとめ買いもできる |
2つは同じ年に併用できるので、合わせて年360万円までです。
生涯で入れられるのは合計1,800万円で、このうち成長投資枠に入れられるのは1,200万円までになります。
数えるのは買ったときの金額です。
値上がりして評価額が増えても、枠を余分に使ったことにはなりません。
売った場合はその分の枠が翌年に戻りますが、売ったその年の投資できる金額は増えません。
2つの枠をどう使い分けるかはつみたて投資枠と成長投資枠の違いに分けて書きました。
ここではつみたて投資枠を増やす側、成長投資枠を受け取る側として使っています。
2027年からは、0〜17歳の子どももつみたて投資枠を使える「こどもNISA」が始まる予定です(年60万円・上限600万円)。
使うかどうかの考え方はこどもNISAってやった方がいい?にまとめています。
NISAの弱点|損が出ても相殺できない
NISAには数少ない弱点があります。
損が出ても、ほかの口座の利益と相殺できないことです。
ふつうの課税口座どうしなら、片方で50万円の損、もう片方で50万円の利益が出た場合、差し引きゼロとして扱えます。
これを損益通算といいます。
NISAの口座はもともと税金の計算に入っていないので、この相殺に参加できません。
ここから「だからNISAには値動きの穏やかなものだけを入れるべきだ」という話が出てきますが、それは売って損を確定させる前提の話です。
売らずに配当を受け取り続ける形なら、損を確定させる場面自体がほとんど出てきません。
考え方は損切りとはに書きました。
NISAで高配当の個別株を買うのは、危ないって言われへん?
1社に大きく張るなら、そら危ないやろな。
こっちは30銘柄に分けて、1銘柄からの配当が全体の5%を超えんようにしてる。
1社が減配しても受け取る合計は数%しか動かへんから、そこで手当てしてるという形やな。
出口|取り崩し方を決めなくていい形にしている
NISAの解説では、老後にどう取り崩すかがよく議論されます。
毎年一定の割合を売る方法と、毎年一定の金額を売る方法。
どちらにも一長一短があり、切り替える時期をどうするかという話にもなります。
ここでは、この議論に乗っていません。
増やす側は当面使う予定がないので取り崩しませんし、受け取る側は売らずに配当が入ってくるからです。
取り崩しの難しさは、金額を決めることそのものにあります。
いくら売るかを毎回自分で決めなければならず、相場が下げている年ほどその判断が重くなります。
配当なら金額を決めるのは会社の側なので、その決断が出てきません。
どちらが得かという話ではありません。
増やす効率だけを見れば、売って使う方が上になることもあります。
それでもこの形にしているのは、続けやすさの方を取っているからです。
設計の全体はインデックスと高配当株の二刀流にまとめました。
配当だけで足りひんかったら、結局売ることになるんちゃう?
そうなったら売ることもあると思うで。
ただそのときも、増やす側から売ることになるやろな。
受け取る側を売ると、そのぶん次の年から配当が減ってまうからな。
まぐのメモ
NISAで得をするのは、税金の分だけです。
買える商品が増えるわけでも、値上がりしやすくなるわけでもありません。
そこを取り違えると、枠を埋めること自体が目的になってしまいます。
年360万円という枠は、あくまでここまで入れてもいいという線です。
埋まらなかったから損をした、ということにはなりません。
先に決めているのは生活防衛費と毎月の積立額で、枠の方は後からついてきます。
使ってみていちばん実感があるのは、配当が引かれずに入ってくることです。
同じ会社の同じ配当でも、課税口座なら約2割減って届きます。
受け取る金額で暮らしを組む形だと、この差がそのまま効いてきます。
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
📚 あわせて読みたい関連用語
▶ つみたて投資枠と成長投資枠の違いは?
▶ iDeCoとは?意味をわかりやすく解説
▶ 株式数比例配分方式とは?意味をわかりやすく解説
▶ 高配当株とは?意味をわかりやすく解説
▶ インデックス投資とは?意味をわかりやすく解説
▶ 複利とは?意味をわかりやすく解説
よくある質問(FAQ)
Q1. NISAで確定申告は必要ですか?
NISAの中で出た利益については要らへんで。
非課税やから、そもそも申告するもんがないんよ。
⚠️課税口座も使ってるなら、そっちは別の話になるから混同せんようにな。
Q2. 米国株の配当もNISAなら非課税ですか?
日本の税金はかからへんけど、現地で引かれる10%は残るな。
課税口座なら確定申告で取り戻せる場合があるけど、NISAは日本の税金がゼロやから、その控除が使えへんのよ。
こっちが日本株中心にしてる理由のひとつがこれやで。
Q3. NISAで損したらどうなりますか?
ほかの口座の利益とは相殺できひんな。
そこはNISAの数少ない弱点や。
ただ売らへんかったら損は確定せえへんから、こっちでは減配や無配が出たときだけ考える話にしてる。
Q4. 枠は埋め切った方がいいですか?
無理してまで埋めんでもいいと思ってる。
上限やから、届かへんかったら損ということもない。
⚠️生活防衛費まで投資に回してもうたら、急な出費のときに相場が悪くても売らなあかんようになるからな。
Q5. NISAとiDeCoはどちらを優先すべきですか?
使いみちで変わるな。
iDeCoは掛金がそのまま所得控除になるけど、60歳まで引き出されへん。
NISAはいつでも売れるかわりに、その控除はない。
中身はiDeCoとはに書いてるで。
まとめ
NISAは、投資の利益にかかる20.315%の税金がゼロになる制度です。
配当も売却益も非課税で、持っている期間に期限はありません。
枠は2つあり、合わせて年360万円、生涯で合計1,800万円までです。
ただし消えるのは日本の税金だけです。
外国株の配当は現地で先に引かれ、NISAではそれを取り戻せません。
そして国内株の配当も、受け取り方の設定をしていないと課税されます。
弱点は、損が出てもほかの口座の利益と相殺できないことです。
ただこれは売って損を確定させる前提の話なので、配当を受け取り続ける形だとあまり出番がありません。
枠を埋めること自体は目的ではありません。
NISAで得をするのは税金の分だけで、それ以外は何も変わらないからです。
▶ つみたて投資枠と成長投資枠の違い|役割で分ける使い分け
▶ 株式数比例配分方式とは?NISAの配当を非課税にする設定手順
▶ インデックスと高配当株の「二刀流」|増やしながら使うための設計
▶ 証券口座とは?種類・開設手順・SBIと楽天の比較を解説
▶ 高配当株はいくらから始められる?「30万円」をすすめる理由
▶ 投資とは?貯金との違いと2つの受け取り方をわかりやすく解説
📈 この用語を使って実際の銘柄を見てみる?
magnikki.comでは、PER/PBR/配当利回り/自己資本比率/連続増配など、当サイトで解説してる用語を活用して10年データで高配当銘柄を徹底分析してます。
✅ KDDI(9433)|24期連続増配・利回り3.08%
✅ NTT(9432)|15期連続増配・利回り3.5%
✅ アサヒGHD(2502)|18期連続増配・利回り3.4%
✅ 日本製鉄(5401)|PBR0.56・利回り4-5%
✅ JT(2914)|配当利回り4%超え
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)