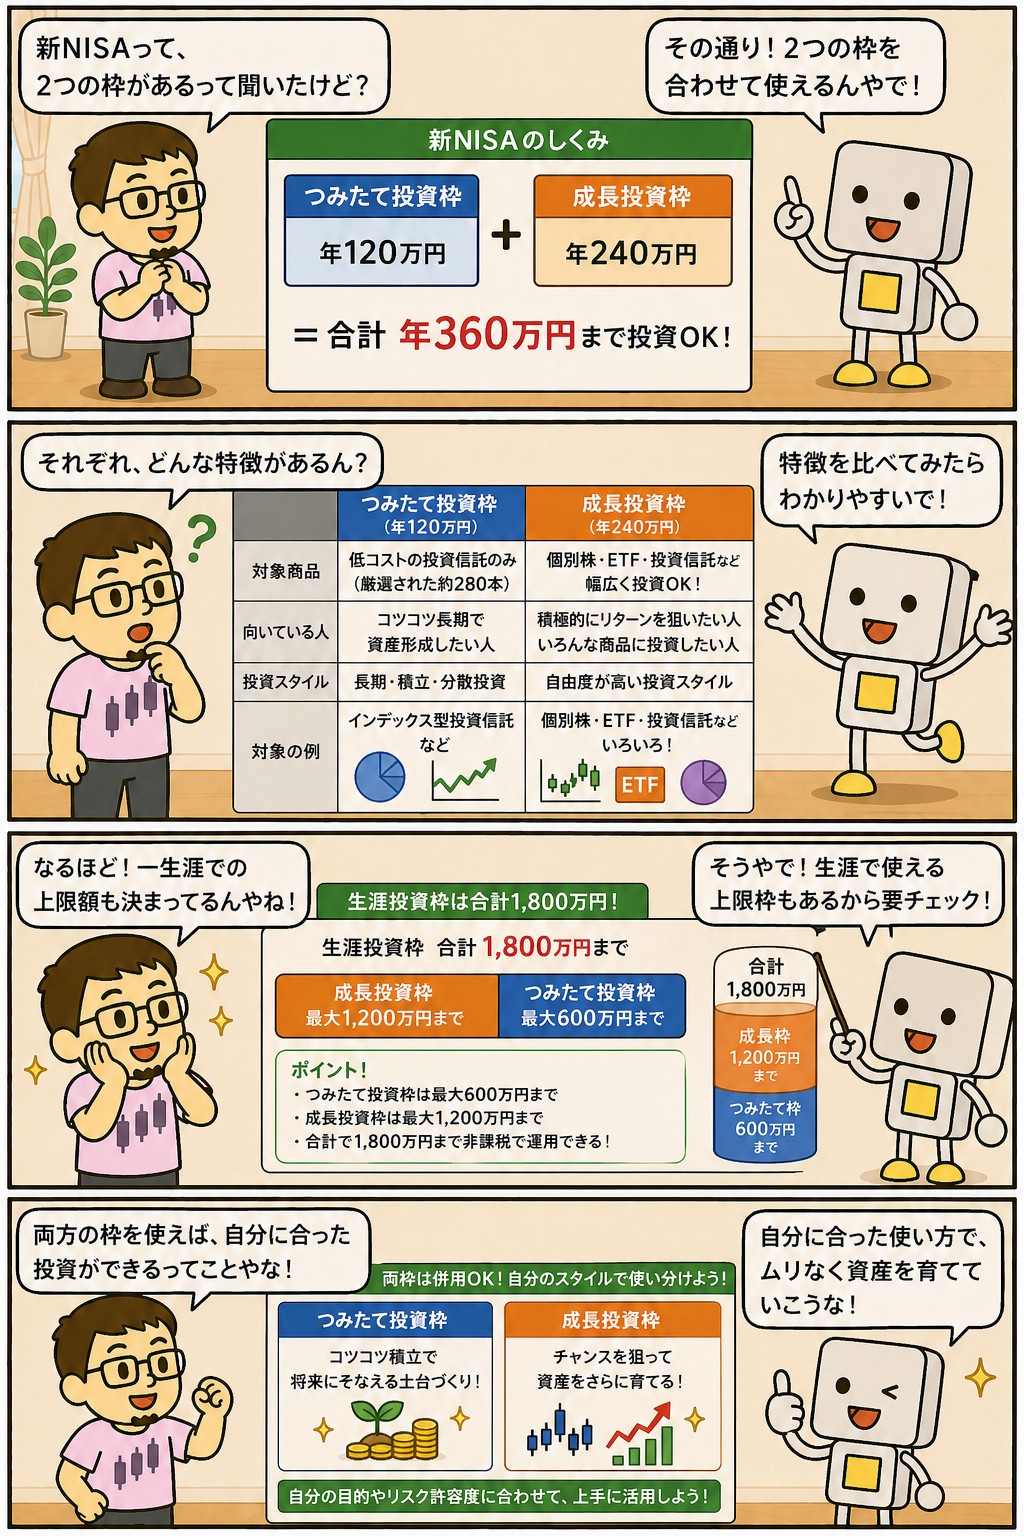
NISAには、つみたて投資枠と成長投資枠という2つの枠があります。
年間で入れられる金額は、つみたて投資枠が120万円、成長投資枠が240万円です。
2つは同じ年に併用できるので、合わせて年360万円までになります。
この2つは「初心者向けの枠」と「上級者向けの枠」として説明されることが多いのですが、制度としてはそういう分け方になっていません。
違うのは、買えるものと買い方だけです。
だから段階で分けるのではなく、役割で分けて使えます。
このサイトではつみたて投資枠を増やす側、成長投資枠を受け取る側として置いています。
その中身をこの記事で書きます。
📝 この記事でわかること
✅ つみたて投資枠=年120万円 積立のみ 金融庁が選んだ投資信託とETFだけ
✅ 成長投資枠=年240万円 まとめ買いもできる 上場株式やREITも買える
✅ 2つは同じ年に併用できる 合わせて年360万円
✅ 生涯で入れられるのは合計1,800万円 うち成長投資枠は1,200万円まで
✅ 初心者向け・上級者向けという分かれ方ではない
✅ ここではつみたて枠=増やす側、成長枠=受け取る側として使っている
つみたて枠から始めて、慣れたら成長枠って順番でいいんかな?
そう説明されることが多いけど、制度としてはその順番やないんよ。
買えるもんと買い方が違うだけで、どっちが難しいという話やない。
何のために使うかで選んだ方が、あとで迷わへんと思うで。
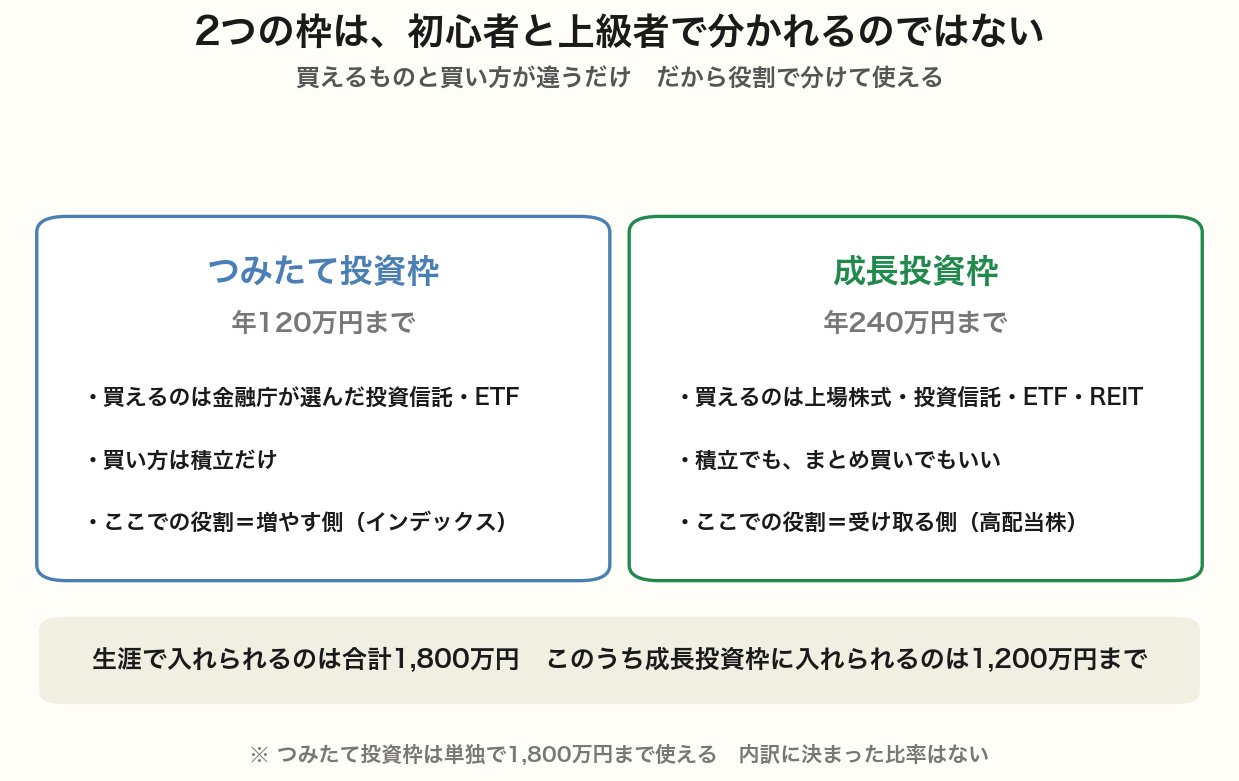
2つの枠は、買えるものと買い方が違う
買えるものと買い方が変わる
つみたて投資枠で買えるのは、金融庁が基準を決めて選んだ投資信託とETFだけです。
手数料が低くて長期の積立に向くものに絞られているので、選択肢は少ないかわりに大きく外しにくい形になっています。
買い方は積立のみで、まとまった金額をその場で入れることはできません。
成長投資枠は、上場している株式・投資信託・ETF・REITまで買えます。
積立でも、まとめ買いでもかまいません。
ただし何でも買えるわけではなく、信託期間が20年未満のもの、高いレバレッジがかかるもの、毎月分配型の投資信託は対象から外れています。
つまり成長投資枠の方が自由度は高いのですが、自由度が高い=難しい、ということではありません。
個別の株を買いたいならこちらしか選べない、というだけの話です。
つみたて枠で個別株は買えへんの?
買えへんな。
対象が投資信託とETFに絞られてるから、株を1社ずつ買うのは成長投資枠の方や。
高配当株を買うならこっち、と決まってしまうということやな。
ここでの使い分け|段階ではなく役割で分ける
このサイトでは、2つの枠を次のように置いています。
| 枠 | 入れているもの | 役割 |
|---|---|---|
| つみたて投資枠 | 全世界株のインデックス | 増やす側 いつ使うか決めていないお金 |
| 成長投資枠 | 高配当株を30銘柄 | 受け取る側 配当を今の暮らしに使う |
この分け方が成り立つのは、高配当株を1社ずつ買えるのが成長投資枠だけだからです。
そして毎月同じ額を機械的に入れる形が合っているのはインデックスの方なので、積立しかできないつみたて投資枠とかみ合います。
制度のかたちと、やりたいことがそのまま重なっているという言い方が近いです。
どちらが本命でどちらがおまけ、という置き方はしていません。
増やす側と受け取る側で目的が違うだけで、比率も決めていません。
考え方はインデックスと高配当株の二刀流とコア・サテライト戦略とはに書きました。
⚠️つみたて投資枠を先に埋めてから成長投資枠に進む、という順番にもしていません。
受け取る側を後回しにすると、その分だけ配当を受け取る年数が短くなるからです。
配当は持っている期間そのものが効くので、始めるのが遅れるとその年数は戻ってきません。
成長枠だけ使う、というのはアリなん?
制度としては何も問題ないで。
ただ増やす側が無くなるから、老後まで使わへんお金の置き場が要るようになる。
こっちは両方に役割があるから、両方使ってるという感じやな。
あとから使い方を変えるのはできるん?
来年からどっちに入れるかは、毎年変えられるで。
枠は年ごとに新しく来るからな。
⚠️ただ、いったんつみたて枠で買うたもんを成長枠に移す、というのはできひんで。
生涯の上限と、枠の戻り方
年間の枠とは別に、生涯で入れられる金額の上限があります。
合計で1,800万円です。
このうち成長投資枠に入れられるのは1,200万円までで、つみたて投資枠の方は単独で1,800万円まで使えます。
数えるのは買ったときの金額です。
値上がりして評価額が増えても、枠を余分に使ったことにはなりません。
非課税で持てる期間にも期限がないので、一度入れたらそのまま置いておけます。
売った場合は、その分の枠が翌年に戻ってきます。
ただし戻るのは翌年なので、売ったその年の投資できる金額は増えません。
NISAの中なら売買がただ、というわけではない、ということです。
⚠️年内に使わなかった枠は、翌年に持ち越せません。
使い切れなかった分はそのまま消えるので、年末にまとめて入れるより毎月少しずつ使う方が取りこぼしが出にくくなります。
1,800万円って、そもそも埋まる気がせえへんねんけど。
埋めることを目標にせんでもいいと思うで。
上限やから、届かへんかったら損ということもない。
毎月出せる額を先に決めて、それを続ける方が先やな。
成長投資枠を使うなら、配当の受け取り方の設定を先に
成長投資枠で高配当株を買う場合、先にやっておくことがあります。
配当の受け取り方を証券口座で受け取る形にしておくことです。
この設定になっていないと、NISAで買った株の配当にも税金が引かれます。
売却益の方は非課税なのに、配当だけ課税されるという状態になります。
手順は株式数比例配分方式とはに書きました。
設定そのものは数分で終わりますが、権利確定日を過ぎると間に合いません。
買う前に済ませておくのが確実です。
設定してへんかったら、あとから取り返せるん?
その回の配当は戻ってけえへんな。
次からは非課税になるけど、引かれた分はそのままや。
口座を作ったらすぐやっとくくらいでちょうどいいで。
まぐのメモ
はじめは、つみたて投資枠を先に埋めるつもりでいました。
その方が手堅いように見えたからです。
考えを変えたのは、配当は受け取った年数がそのまま積み上がると気づいたからです。
受け取る側を後回しにすると、その年数だけ短くなります。
増やす側は時間があとからでも効きますが、受け取る側は始めた年から数え始めます。
いまは両方の枠を同時に使っています。
金額の比率は決めていません。
先に決めているのは生活防衛費と毎月の積立額で、残りで高配当株を買い足すという順番にしています。
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
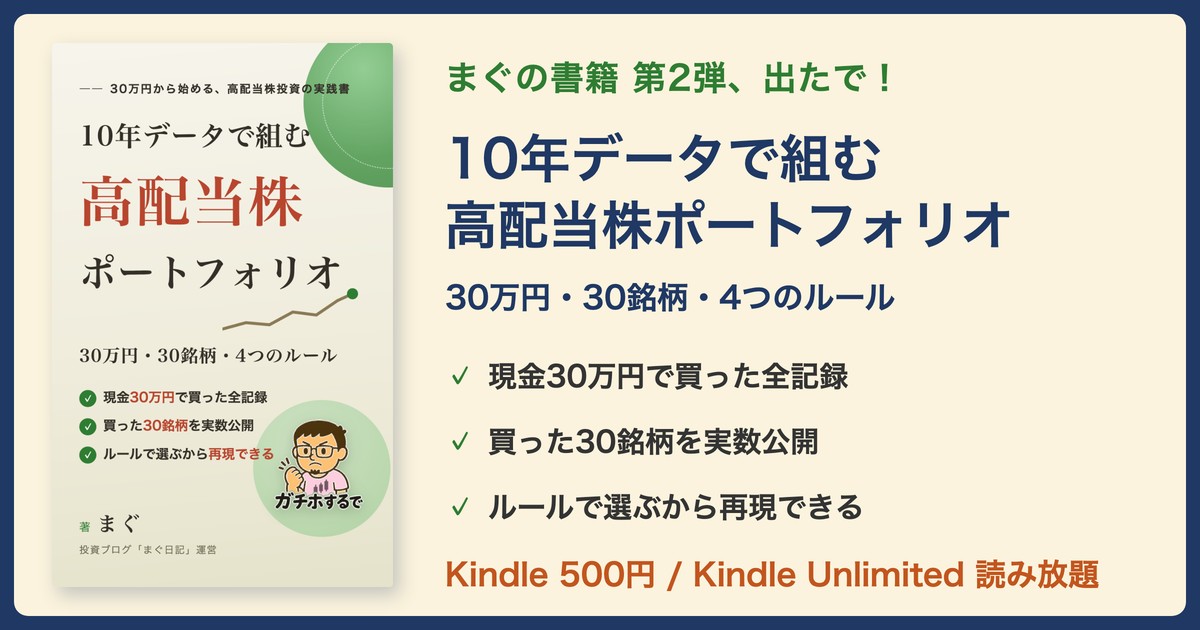
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
📚 あわせて読みたい関連用語
▶ NISAとは?意味をわかりやすく解説
▶ iDeCoとは?意味をわかりやすく解説
▶ 積立投資とは?意味をわかりやすく解説
▶ インデックス投資とは?意味をわかりやすく解説
▶ 高配当株とは?意味をわかりやすく解説
▶ 単元未満株とは?意味をわかりやすく解説
よくある質問(FAQ)
Q1. つみたて投資枠と成長投資枠は併用できますか?
同じ年に両方使えるで。
合わせて年360万円までや。
こっちも両方使ってて、つみたて枠でインデックス、成長枠で高配当株という分け方にしてる。
Q2. どちらから始めるのがいいですか?
順番は決めてへんな。
増やす側と受け取る側で役割が違うから、どっちが先という話やないんよ。
⚠️配当は持ってた年数がそのまま効くから、受け取る側を後回しにするとその年数は戻ってけえへんで。
Q3. 売ったら枠はどうなりますか?
売った分の枠は翌年に戻ってくるで。
ただ戻るのは翌年やから、売ったその年に投資できる金額は増えへん。
NISAの中なら売買がただ、というわけやないということやな。
Q4. 使い切れなかった年の枠は翌年に回せますか?
回されへんな。
その年の枠はその年で終わりで、余った分は消える。
年末にまとめて入れるより、毎月コツコツ使う方が取りこぼしが少ないで。
Q5. つみたて投資枠で個別株は買えますか?
買えへんで。
つみたて枠の対象は金融庁が選んだ投資信託とETFだけや。
高配当株を1社ずつ買うなら成長投資枠の方になるな。
まとめ
つみたて投資枠は年120万円まで、積立だけで、金融庁が選んだ投資信託とETFを買う枠です。
成長投資枠は年240万円まで、まとめ買いもでき、上場株式やREITまで買えます。
同じ年に併用できるので、合わせて年360万円になります。
生涯で入れられるのは合計1,800万円で、このうち成長投資枠に入れられるのは1,200万円までです。
売った分の枠は翌年に戻りますが、その年の投資できる金額は増えません。
そして2つの枠は、初心者向けと上級者向けに分かれているわけではありません。
買えるものと買い方が違うだけなので、役割で分けて使えます。
ここではつみたて投資枠を増やす側、成長投資枠を受け取る側として置いています。
▶ NISAとは?新NISAの仕組みと活用法をわかりやすく解説
▶ インデックスと高配当株の「二刀流」|増やしながら使うための設計
▶ 株式数比例配分方式とは?NISAの配当を非課税にする設定手順
▶ 単元未満株とは?1株から買える仕組みと実際の約定を解説
▶ 高配当株はいくらから始められる?「30万円」をすすめる理由
▶ 証券口座とは?種類・開設手順・SBIと楽天の比較を解説
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)