こどもNISAは、2027年から0〜17歳の子どもが使えるようになる新しいNISAです。
年60万円まで、合計600万円まで、子ども名義で投資信託を非課税で積み立てられます。
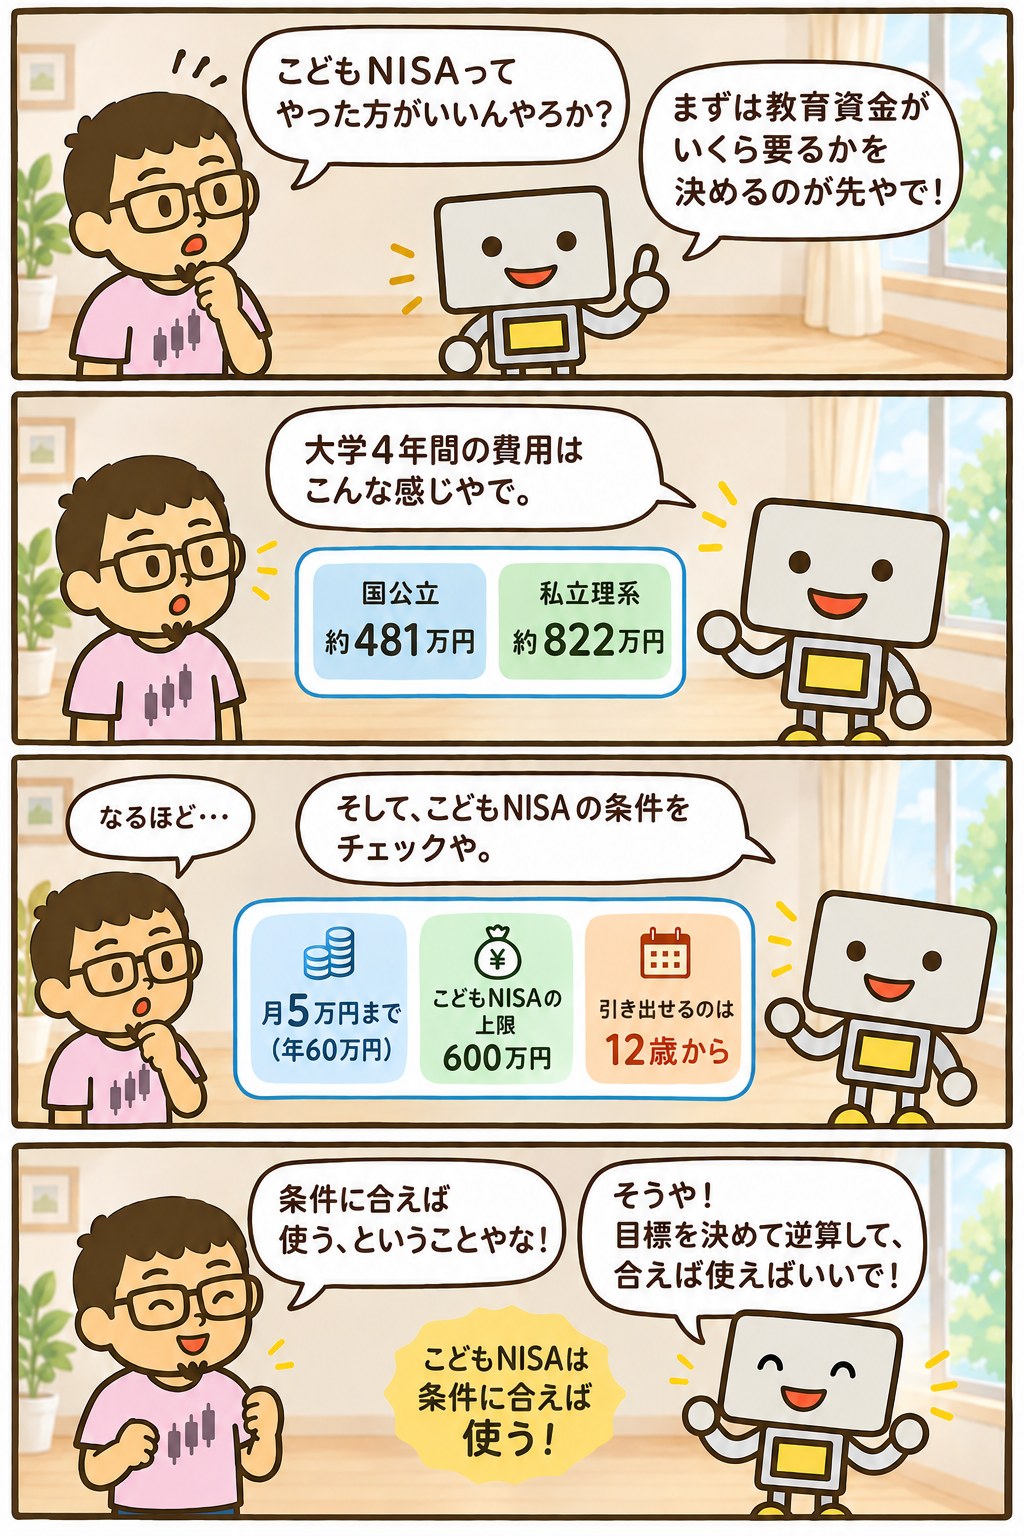
やった方がいいかどうかの答えは、教育資金の計画に条件が合えば使うです。
親のNISA枠で教育資金までまかなうなら、急いで使わなくてもいいと思います。
判断の出発点は制度の開始ではなく、子どもが18歳になったときにいくら要るかです。
目標の金額を決めて、毎月いくら積み立てるかを逆算する。
その計画がこどもNISAの条件に収まるかを確かめる、という順番で考えます。
結論|こどもNISAは「計画と条件が合えば使う」制度
こどもNISAは、子どもの将来のお金を親のお金と分けて非課税で育てられる制度です。
仕組みとしてはよくできています。
ただし、大人のNISAは1人あたり1,800万円まで非課税で持てます。
大学の費用は、あとで見るとおり4年間で約480万〜820万円です。
親の枠に余裕があるなら、その中で教育資金も用意できます。
こどもNISAの使いどころがあるのは、次のような人です。
・親のNISA枠を使い切る予定の人
・教育資金を、親の老後資金と口座ごと分けて管理したい人
こどもNISAがはじまるみたいやけど、結局やった方がいいんかな?
いい制度やけど、親のNISA枠で足りるなら無理に使わんでもいいかな。
先に決めるのはいつまでにいくら要るかで、どの口座を使うかはそのあとや。
目標を決めて毎月の額を逆算する、いつもの投資と同じ順番やね
こどもNISAとは|0〜17歳が使える「つみたて投資枠」
こどもNISAは、今のNISAのつみたて投資枠を、0〜17歳の子どもにも使えるようにする制度です。
2025年12月の税制改正大綱で決まり、2027年から始まる予定です。
制度のポイントは次のとおりです。
・始まる時期:2027年1月から(予定)
・使える人:0〜17歳の子ども。
口座は子ども名義で、親などが口座管理者として運用を管理
・入れられる額:1年に60万円まで(月にすると5万円)
・非課税で持てる上限:600万円
・買い方:毎月などの積立だけ。
まとまったお金を一度に入れる使い方はできない
・買えるもの:長期の積立・分散に向いた一定の投資信託(大人のつみたて投資枠と同じ)。
個別株は買えない
・非課税の期間:期限なし
・引き出し:12歳から。
子どものために使うお金で、子どもが同意した書面を付けて口座管理者が申し出る
・18歳になったら:手続きなしで大人のNISAのつみたて投資枠に移る。
成長投資枠も使えるようになる
国はこの制度を、大学進学など、成人したあとのライフイベントに必要なお金を備えるためのものと説明しています。
教育資金、なかでも大学資金を意識した制度だということです。
以前にも、子ども名義のNISAとして「ジュニアNISA」がありました。
原則18歳まで引き出せず、非課税の期間は買った年から5年でした。
5年たった分は「ロールオーバー」という手続きで継続管理勘定などに移すことで、18歳まで非課税で持ち続けられる仕組みです。
利用は広がらず、制度は2023年で終わりました。
今から新しくジュニアNISAを始めることはできず、すでに持っている口座で買い足すこともできません。
こどもNISAは、何点か変更されています。
12歳から引き出せて、非課税の期間にも期限がありません。
5年後の手続きは要らず、18歳になっても手続きなしで大人のNISAに移って非課税が続きます。
引き出し方もちがいます。
今のジュニアNISAは、2024年から年齢に関係なく引き出せるようになりましたが、一部だけを引き出すことはできず、全部売って口座を閉じる形です。
こどもNISAは、12歳から子どものために使うお金として申し出て引き出す仕組みです。
一部だけ引き出せるかといった細かい扱いは、今後の政省令や金融機関の案内を待つ必要があります。
ジュニアNISAより、だいぶ使いやすくなってるな
12歳から引き出せて、非課税の期限もない。
そこは大きいな。
ただ積立でしか買われへんから、祝い金みたいなまとまったお金を一度に入れる使い方はできへんで
教育資金は、ほぼ大学資金|4年間で481万円〜822万円
教育費と聞くと、幼稚園から大学までの総額を思い浮かべるかもしれません。
ただ、貯めて備える必要があるのは主に大学の費用です。
文部科学省の調査では、幼稚園3歳から高校3年までの15年間の学習費は、すべて公立で約614万円でした。
1年あたりにすると約41万円です。
この費用は毎年少しずつ出ていくので、その年の家計から払っていく支出になります。
大学はちがいます。
入学する年にまとまった額が出ていき、そこから4年間、年100万円を超える費用が続きます。
日本政策金融公庫の2021年度の調査では、次のとおりでした。
| 進学先 | 入学費用 | 在学費用(1年) | 4年間の合計 |
|---|---|---|---|
| 国公立大学 | 67.2万円 | 103.5万円 | 481万円 |
| 私立大学(文系) | 81.8万円 | 152.0万円 | 690万円 |
| 私立大学(理系) | 88.8万円 | 183.2万円 | 822万円 |
一人暮らしをする場合は、さらに上乗せがあります。
同じ調査で、仕送りは年間平均95.8万円、一人暮らしを始める費用は平均38.7万円でした。
4年間で約422万円になります。
自宅から通うか一人暮らしかで、400万円以上ちがう。
大学資金は、ここがいちばん読まれへんところやな
進学先は早くから決められへんからな。
多めの方に合わせて目標を置いておくのが安全やね
18歳でいくら要るかを決めて、毎月の額を逆算する
目標が決まれば、毎月いくら積み立てればいいかが計算できます。
このとき気をつけたいのが、教育費は年々上がってきたことです。
同じ文部科学省の調査で、公立の小学校・中学校・高校の学習費を1年ずつ足した合計は、2012年度の約434万円から2023年度の約561万円へ、11年で約29%上がっていました。
年あたりにすると約2.4%です。
塾や習い事の費用も含んだ数字なので物価の上昇だけではありませんが、家庭の負担が増えてきたことに変わりはありません。
これから先の上がり方も読めません。
そこで目標額を毎年2%ずつ上乗せして、多めに見積もります。
今の費用に2%ずつ上乗せすると、18年後の目標額と、0歳から毎月積み立てる額は次のようになります。
| 進学先 | 今の費用 | 18年後の目標(年2%上乗せ) | 毎月(運用3%) | 毎月(運用5%) |
|---|---|---|---|---|
| 国公立大学 | 481万円 | 687万円 | 2.40万円 | 1.97万円 |
| 私立大学(文系) | 690万円 | 985万円 | 3.45万円 | 2.82万円 |
| 私立大学(理系) | 822万円 | 1,173万円 | 4.10万円 | 3.36万円 |
運用3%・5%は計算のための仮の数字で、この利回りが約束されているわけではありません。
大学の費用は4年に分かれて出ていきますが、ここでは18歳の時点で全額そろえるという安全側の前提で計算しています。
積み立てのもとになるお金として、児童手当があります。
第1子の場合、3歳未満は月1万5,000円、3歳から高校生年代までは月1万円で、0歳から受け取ると合計は約234万〜245万円になります(生まれ月で変わります)。
これを使わずに毎月そのまま積み立てた場合、18歳の時点で運用3%なら約335万円、5%なら約420万円です。
今の国公立大学の4年分(481万円)の約7割、年2%上乗せした目標(687万円)に対しても約半分に届きます。
目標から毎月の額を決める考え方は、教育資金に限った話ではありません。
くわしい手順は投資の目標の立て方|「いつまでに・いくら」から毎月の投資額を逆算する方法にまとめています。
児童手当に手をつけずに回すだけでも、目標の半分近くまで届くんよな
0歳から18年あるからこそやな。
同じ額でも、始めるのが遅いほど毎月の負担は重くなる。
そこは次の章の数字を見たら分かるで
こどもNISAと条件が合うかを3つで確かめる
目標と毎月の額が決まったら、こどもNISAの条件に当てはめます。
確かめるのは次の3つです。
① 毎月の額が月5万円に収まるか
こどもNISAに入れられるのは年60万円、月にすると5万円までです。
0歳から始められるなら、上の表のとおり私立理系でも月4万円前後で収まります。
上限いっぱいの月5万円で積み立てると、元本は10年で600万円に届き、それ以上は入れられなくなります。
ただし運用は非課税のまま続きます。
利回り5%と仮定すると、10年で約776万円、積立を止めたあとも増え続けて20年で約1,279万円です。
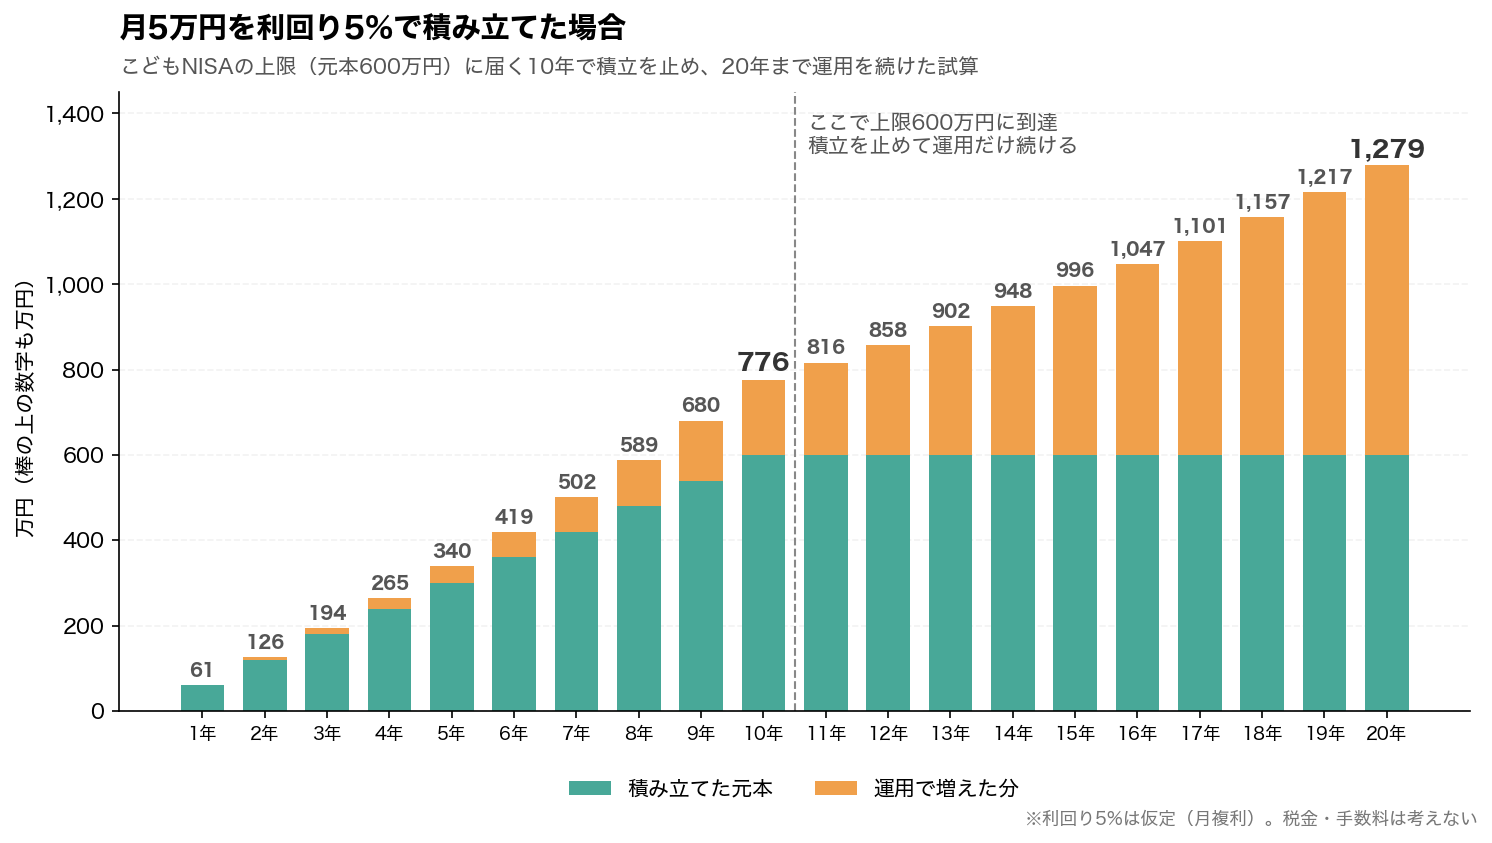
0歳から始めた場合、20年後は子どもが20歳になる年です。
18歳からは大人のNISAのつみたて投資枠として、非課税のまま続いています。
問題は、こどもNISAが始まる2027年にすでに6歳以上になっている子です。
18歳までの残りが12年以下になり、同じ目標でも毎月の額が大きくなります。
| 進学先 | 12年後の目標(年2%上乗せ) | 毎月(運用3%) | 毎月(運用5%) |
|---|---|---|---|
| 国公立大学 | 610万円 | 3.53万円 | 3.10万円 |
| 私立大学(文系) | 875万円 | 5.05万円 | 4.45万円 |
| 私立大学(理系) | 1,042万円 | 6.02万円 | 5.30万円 |
太字のところは月5万円を超えています。
この場合、こどもNISAだけでは目標に届かないので、はみ出した分は親のNISA枠などで用意することになります。
② 12歳より前に使う予定がないか
こどもNISAのお金は、12歳になるまで引き出せません。
小学校のうちに習い事や塾で使うかもしれないお金は、こどもNISAに入れない方が安全です。
大学資金のように使う時期がずっと先のお金が向いています。
③ 18歳で子どものNISAになるのを受け入れられるか
こどもNISAの口座は、はじめから子ども名義です。
12歳以降に引き出すときも、子どもの同意が要ります。
18歳になれば手続きなしで大人のNISAに移り、子ども本人の口座として続いていきます。
親名義のNISAで用意したお金なら、進路が変わったときに使い道を親が決め直せます。
こどもNISAは、最初から子どものお金として渡す前提の制度です。
この3つがそろえば、こどもNISAは教育資金の置き場所として素直に使える。
1つでも引っかかるなら、無理に合わせる必要はないかな
親のNISA枠で足りるなら、急がなくていい
大人のNISAは、1人あたり1,800万円まで非課税で持てます。
夫婦ならあわせて3,600万円です。
1年に入れられる額も大きく増えました。
2023年までのつみたてNISAは年40万円でしたが、今のつみたて投資枠はその3倍の年120万円で、成長投資枠とあわせると年360万円です。
以前は親の枠が小さく、子どもの分をジュニアNISAで別に用意する意味がありましたが、今は親の枠だけでも教育資金まで回しやすくなっています。
年2%上乗せした大学資金の目標は、国公立で約687万円、私立理系で約1,173万円でした。
老後資金とあわせても枠に余裕があるなら、親のNISAの中で教育資金を用意できます。
こどもNISAの口座をわざわざ開かなくても、非課税で育てられることに変わりはありません。
逆に、親の枠を老後資金で使い切る予定の人にとっては、こどもNISAは親の枠とは別に使える600万円になります。
老後資金と教育資金を口座ごと分けておきたい人にも向いています。
同じ口座に入っていると、相場が下がったときにどちらのお金を取り崩すのかが分かりにくくなるからです。
使う時期が近づいたら、少しずつ現金に移すのも手
教育資金は、使う時期が決まっているお金です。
老後資金のように、相場が下がったら戻るまで待つ、という選択がとれません。
大学入学の年に株価が大きく下がっていても、入学金の支払い日は待ってはくれません。
そのため、18歳が近づいたら数年かけて少しずつ現金に移していくのもいいと思います。
大学の費用は4年に分かれて出ていくので、4年目の分まで一度に売る必要もありません。
お金をどこに置くかは、いつ使うかで決まります。
この考え方は株が下がったらどうする?答えは「いつ使うお金か」で決まるでくわしく書いています。
ジュニアNISAがある家庭は、その残高から計算する
ジュニアNISAは2023年末で新しく買えなくなりましたが、持っている分はそのまま非課税で持ち続けられます。
5年の非課税期間が終わった分も自動で「継続管理勘定」に移り、子どもが18歳になるまで非課税です。
引き出すときは全部まとめてになるので、使う年が決まっている大学資金なら、18歳まで持って一度に引き出す使い方と相性がいい仕組みです。
ジュニアNISAがある家庭は、まずその残高が18歳の時点でいくらになりそうかを出します。
目標額からそれを引いて、足りない分だけを新しく積み立てれば十分です。
こどもNISAを始めるかどうかは、その足りない分の置き場所として考えれば決められます。
まぐのところは、子どもの分はどうしてるん?
ジュニアNISAで用意してきた。
始めたころは親のつみたてNISAが年40万円しかなかったから、子どもの分は別の枠を使いたかったんよ。
18歳になる年に引き出して、大学入学の直前にお金がそろうようにしてある。
足りへん分が出たら親のNISAで見るから、こどもNISAは使わん予定やな
まとめ|先に決めるのは口座ではなく、18歳でいくら要るか
① こどもNISAは2027年から始まる予定の、0〜17歳が使えるつみたて投資枠です。
年60万円・合計600万円まで、12歳から条件つきで引き出せます。
② 貯めて備える教育資金は、ほぼ大学の費用です。
4年間で国公立481万円、私立文系690万円、私立理系822万円(日本政策金融公庫・2021年度)。
一人暮らしなら約422万円が上乗せになります。
③ 教育費は11年で約29%上がってきました。
目標は年2%上乗せで多めに見積もり、0歳からなら国公立で月2.40万円、私立理系で月4.10万円(運用3%)が目安です。
④ こどもNISAを使うかは、月5万円に収まるか・12歳より前に使わないか・子どものお金として渡せるか、の3つで決めます。
⑤ 親のNISA枠に余裕があるなら、その中で教育資金を用意しても非課税で育てられます。
制度が新しくできると、使わないと損をするような気がします。
ただ、教育資金の準備で大事なのは、どの口座を使うかよりいくらを、いつまでに用意するかです。
その計画に合うなら、こどもNISAは使いやすい置き場所になります。
まぐのメモ
こどもNISAのニュースを見たとき、いい制度やなと思った。
ジュニアNISAで引っかかってた「18歳まで引き出されへん」ところが、ちゃんと直されてる。
それでも、使う予定はない。
ジュニアNISAで足りる計算になってるし、こどもNISA口座を増やすと管理するものが増えるだけやからな。
教育資金は、18歳になる年に使うと決まってるお金や。
ゴールの日付が動かへん分、ほかの投資より計画は立てやすい。
目標を決めて、毎月の額を逆算して、あとは淡々と続ける。
そこは高配当株もインデックスも、教育資金も変わらへん。
よくある質問(FAQ)
Q1. こどもNISAで高配当株は買えますか?
買われへん。
こどもNISAで使えるのはつみたて投資枠だけで、買えるのは長期の積立に向いた一定の投資信託や。
個別株を買えるのは、18歳になって成長投資枠が使えるようになってからやな。
Q2. こどもNISAでは何を買えばいいですか?
大人のNISAと同じで、eMAXIS Slimの全世界株式(オール・カントリー)か米国株式(S&P500)でいいと思うで。
こどもNISAの対象商品はこれから決まるけど、大人のつみたて投資枠と同じ商品が対象になる予定や。
18年くらい持ち続けるお金やから、手数料が安くて広く分散されたものを選んで、あとは積立を続けるだけでいいかな。
Q3. こどもNISAはどこの証券会社で始めればいいですか?
大人のNISAと同じで、SBI証券か楽天証券がおすすめやな。
どっちも2026年10月から、こどもNISAの口座開設の受付を始める予定や。
子どもの口座は親の口座から手続きする形やから、親のNISAと同じ証券会社にそろえておくと、家族の分をまとめて見られて楽やで。
Q4. 児童手当をこどもNISAに入れてもいいですか?
使い道が決まってへんのやったら、いい候補やと思うで。
第1子なら0歳から高校卒業までで約234万〜245万円になる。
ただ、12歳まで引き出されへんから、小学校のうちに使うかもしれんお金は分けておいた方が安心や。
Q5. 子どもが大学に行かなかったら、そのお金はどうなりますか?
こどもNISAのお金は子どもの名義やから、18歳になったら子ども本人のNISAとして続いていく。
親が別の用途に回せるお金ではなくなる、ということは知っておいた方がいいな。
進路が決まってへんうちは、親名義で持っておく方が融通は利くで。
Q6. 子どもがもう10歳でも、今から始めて間に合いますか?
間に合わんことはないけど、毎月の額は大きくなる。
18歳まで8年やと、0歳から始める場合の倍以上を積み立てることになるな。
こどもNISAの月5万円に収まらん分は、親のNISAや貯金とあわせて考えるのが現実的やと思う。
関連記事もチェック
・投資の目標の立て方|「いつまでに・いくら」から毎月の投資額を逆算する
・新NISAの積立額はいくらが正解?平均額と家計から無理なく逆算する方法
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)
出典:金融庁「令和8(2026)年度税制改正について」(2025年12月)、財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」、文部科学省「令和5年度子供の学習費調査」(2024年12月公表・2026年1月訂正版)、日本政策金融公庫「令和3年度 教育費負担の実態調査結果」(2021年12月)、こども家庭庁「児童手当制度の概要」。
毎月の積立額は、目標額を今の費用に年2%を複利で上乗せした額とし、毎月同じ額を積み立てて運用3%・5%(月複利)で18歳時点にそろう額として計算しています。
児童手当の合計・積立の試算は、第1子を想定した独自の計算です。
こどもNISAの詳細は、今後の政省令や金融機関の案内で変わる可能性があります。
この記事は制度と考え方の解説であり、特定の商品の購入を勧めるものではありません。

コメント