シャープレシオは、主に投資信託の運用成績を測るための指標のひとつです。
証券会社や投資信託協会のサイトでファンドを開くと、「リターン」「標準偏差」と並んで載っています。
日経平均やTOPIXのような「指数」ではなく、そのファンドがうまく運用できたかを測る物差しにあたります。
測っているのは、値動きの揺れに対して、どれだけ効率よく増えたかです。
数字が大きいほど、小さい揺れでしっかり増えたことになります。
同じ1年で10%増えた商品でも、静かに増えたものと、大きく上下しながら増えたものとでは意味がちがいます。
シャープレシオは、この2つを見分けるための数字です。
この記事では、実際にインデックスファンド4本の数字を取ってきて計算しました。
そこで分かったのは、測る期間を変えるだけで評価がひっくり返るということです。
シャープレシオとは?|リスクに対して、どれだけ効率よく増えたか
投資の成績は、増えた額だけでは測れません。
100万円が1年で145万円になった商品と、125万円になった商品があったとします。
増えた額で言えば前者の勝ちです。
ただし前者は途中で70万円まで下がっていて、後者は110万円までしか下がらなかったとしたら、話は変わります。
同じ1年でも、持っている間の値動きの荒さがちがうからです。
シャープレシオは、この「どれだけ揺れたか」で「どれだけ増えたか」を割った数字です。
数字が大きいほど、少ない揺れでしっかり増えたことになります。
この考え方を短く言ったものが、よく目にする「リスク1単位あたりのリターン」という説明です。
増えた額だけ見てたらアカンということやな
そういうことや。
ただし注意してほしいのは、ここで言う「リスク」は損する確率やないということ。
値動きの大きさのことや。
上にドカンと上がるのも「リスク」として数える
計算式は3つの数字でできている
計算式は(リターン − リスクフリーレート)÷ 年率リスクです。
必要な数字は3つだけです。
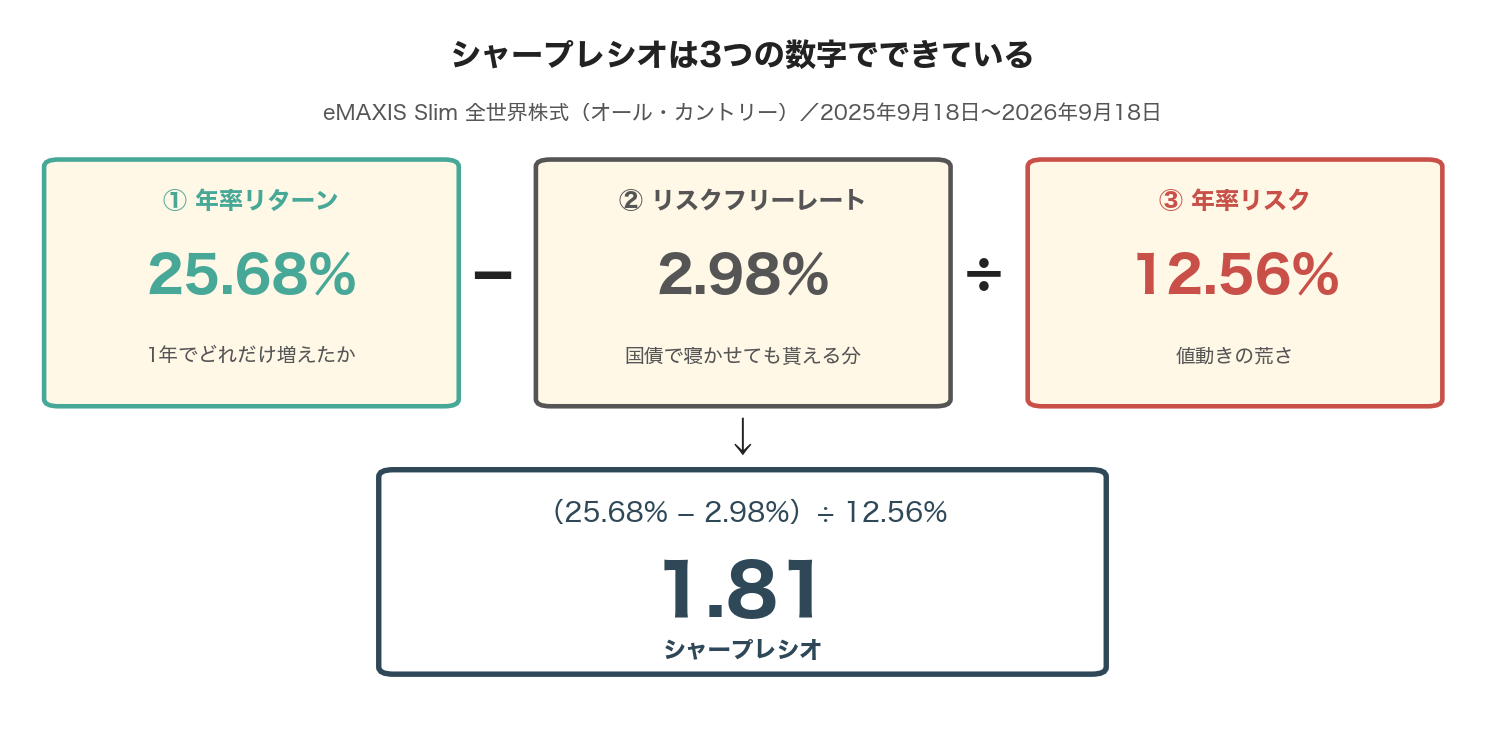
| 使う数字 | 何を表すか | この図での値 |
|---|---|---|
| ① 年率リターン | 1年でどれだけ増えたか | 25.68% |
| ② リスクフリーレート | 国債で寝かせても受け取れる分 | 2.98% |
| ③ 年率リスク | 値動きの荒さ(日次の標準偏差を年率に直したもの) | 12.56% |
①から②を引いた部分が、リスクを引き受けたことで上乗せされたリターンです。
国債を持っていれば確実に受け取れる分を超えた部分だけを見る、という考え方になります。
②についてはリスクフリーレートとは?国債利回りが基準になる理由にまとめています。
その上乗せ分を③で割ります。
つまり「揺れ1単位あたり、どれだけ上乗せを取れたか」という形になります。
ところで③の年率リスク12.56%とは、どういう意味でしょうか。
これは1年の成績が、まんなかからおよそ上下12.56%の幅で散らばるということです。
100万円で考えてみます。
リターンの+25.68%をまんなかに置くと、上下12.56%の幅は113万円から138万円になります。
値動きが正規分布(平均の近くに集まる、左右対称の散らばり方)に従うと仮定すると、起こりうる結果のうち、およそ7割がこの幅に収まります。
裏を返せば、残りの3割はこの幅から外に出るということです。
日経平均の年率リスクは28.48%でした。
同じ100万円なら117万円から174万円で、幅は57万円です。
全世界株式の25万円と比べると、同じ1年でも振れ方がまるでちがいます。
なんで国債の利回りを引くんやろ
国債で寝かせても貰える分は、リスクを取ったご褒美やないからや。
そこを引いて初めて「わざわざ値動きに付き合ったぶんの取り分」が出てくる。
考え方はリスクプレミアムと同じやで
実際に計算してみた|インデックスファンド4本
eMAXIS Slimシリーズの4本で計算しました。
同じシリーズで揃えたのは、信託報酬の水準や分配金の扱いをそろえて比べるためです。
期間は2025年9月18日から2026年9月18日までの1年間(245営業日)、リスクフリーレートは日本の10年国債利回り2.984%を使っています。
なお、この記事の数字は日次の基準価額から計算したものです。
月次で計算している投資信託協会などのサイトとは数字がちがいます。
測る間隔と引く金利がちがえば、同じファンドでも結果が変わるからです。
| ファンド | 年率リターン | 年率リスク | シャープレシオ |
|---|---|---|---|
| 全世界株式(オール・カントリー) | +25.68% | 12.56% | 1.81 |
| 米国株式(S&P500) | +24.25% | 13.83% | 1.54 |
| 国内株式(日経平均) | +45.76% | 28.48% | 1.50 |
| 国内株式(TOPIX) | +32.30% | 20.32% | 1.44 |
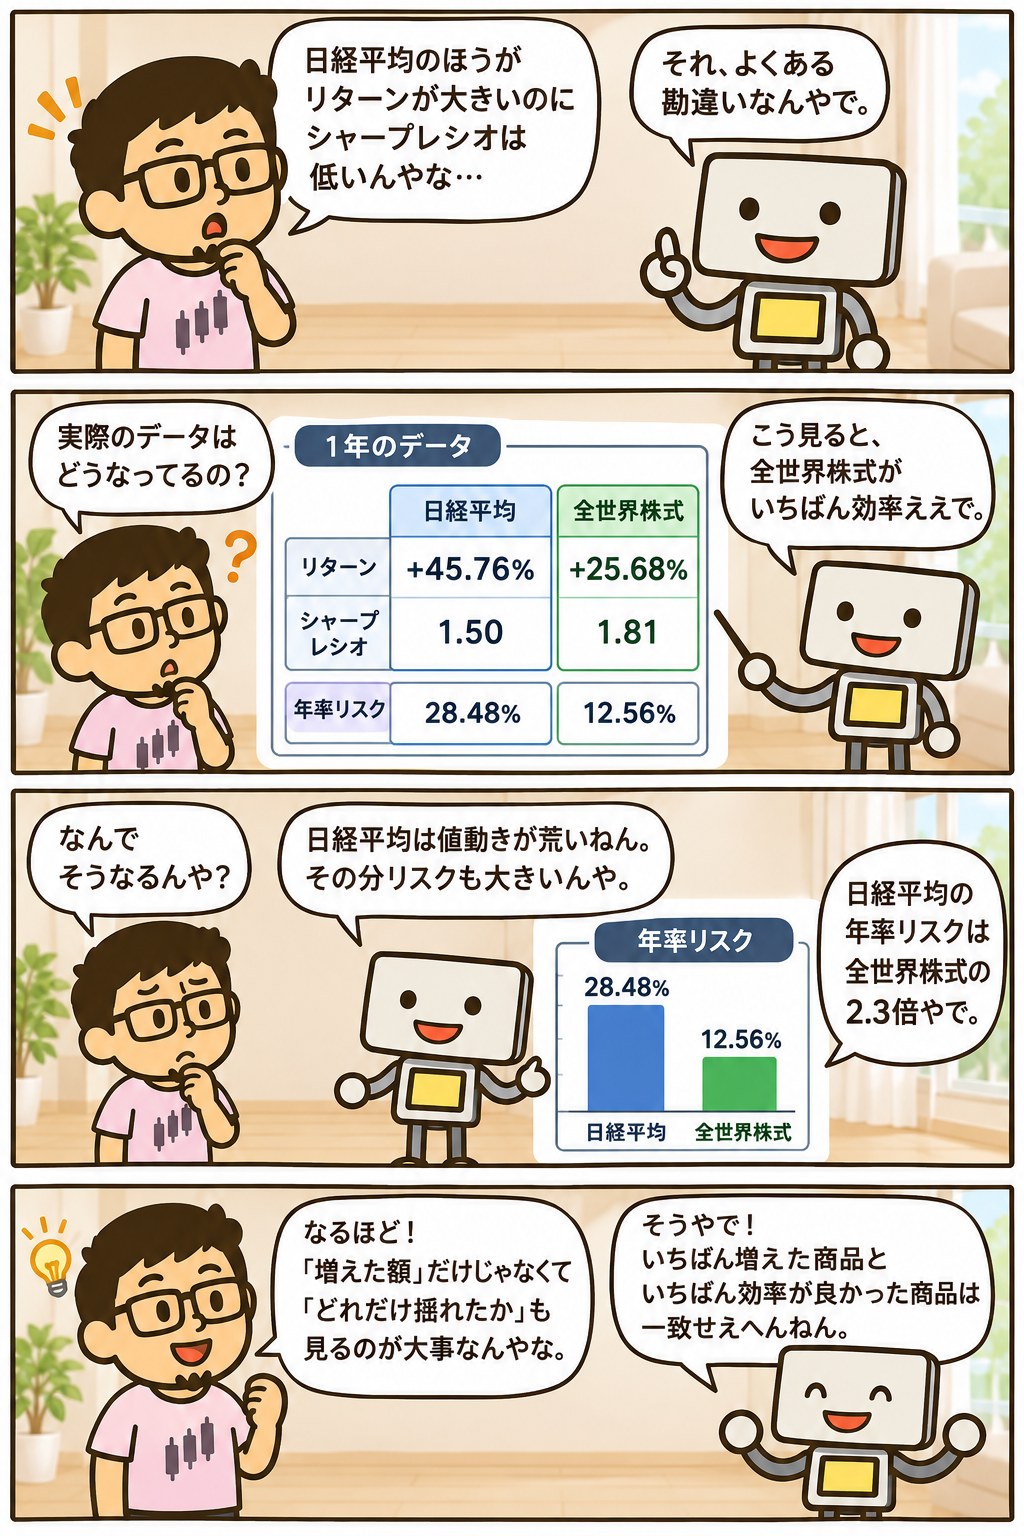
ここで目を引くのが日経平均です。
日経平均のリターンは+45.76%で、4本のなかで最も大きい数字でした。
全世界株式(+25.68%)の1.8倍近くあります。
それなのに、シャープレシオは1.50で3番目です。
理由は年率リスクにあります。
日経平均の年率リスクは28.48%で、全世界株式の12.56%の2.3倍でした。
日経平均、いちばん儲かったのに順位は3番目なんやな
倍のリターンを取るのに、2.3倍揺れたということや。
シャープレシオはそこを差し引いて見る。
だから「いちばん増えた商品」と「いちばん効率が良かった商品」は、必ずしも一致せえへん
逆の例もあります。
リターンが4本のなかで最も小さかったのは米国株式(+24.25%)ですが、シャープレシオは1.54で2番目でした。
年率リスクが13.83%と小さめだったからです。
つまりシャープレシオが高い=リターンが大きい、ではありません。
この1年で効率が上位2本だった全世界株式(1.81)と米国株式(1.54)は、リターンでは4本中3位と4位でした。
高いというのは、引き受けた揺れのわりに、しっかり増えたという意味です。
どんなファンドの数字が高くなるのか
4本の差を作ったのは、リターンよりも年率リスクの方でした。
同じ4本を、年率リスクの小さい順に並べ替えてみます。
| ファンド | 年率リスク | シャープレシオ |
|---|---|---|
| 全世界株式(オール・カントリー) | 12.56% | 1.81 |
| 米国株式(S&P500) | 13.83% | 1.54 |
| 国内株式(TOPIX) | 20.32% | 1.44 |
| 国内株式(日経平均) | 28.48% | 1.50 |
揺れが最も小さかったのは全世界株式(12.56%)、最も大きかったのは日経平均(28.48%)です。
5年で測っても、この2本の位置は変わりませんでした(全世界株式16.54%、日経平均22.92%)。
全世界株式は、先進国と新興国をまとめて持つファンドです。
1つの国の事情で大きく動いても、ほかの国がそれを薄めます。
日本のなかで比べても、同じことが起きています。
幅広い銘柄で構成されるTOPIX(20.32%)と、225銘柄の日経平均(28.48%)では、広く持つTOPIXの方が揺れは小さくなりました。
ここまでをまとめると、シャープレシオが高く出やすいのは、広く分散していて値動きが穏やかなファンドです。
低く出やすいのは、1つの国や分野に集中していて値動きが荒いファンドになります。
ただし、揺れの小ささとシャープレシオの順位が、そのまま一致するわけではありません。
上の表でもTOPIXと日経平均は入れ替わっています。
日経平均はリターン(+45.76%)が突出して大きく、揺れの大きさを押し返したためです。
広く分散してるファンドほど、数字が高くなるってことか
その傾向はある。
ただし分散したら増える、という話やない。
分散すると揺れが小さくなって、割る数が小さくなるだけや
「1.0以上なら優秀」は本当か|期間を変えると評価がひっくり返る
シャープレシオには、よく言われる目安があります。
1.0を超えていれば優秀、2.0を超えれば非常に優秀、という見方です。
さきほどの表では、4本とも1.44から1.81で、全部が1.0を超えていました。
ではこの4本は全部優秀なのかというと、そう単純ではありません。
同じ4本を、3年と5年でも計算してみます。
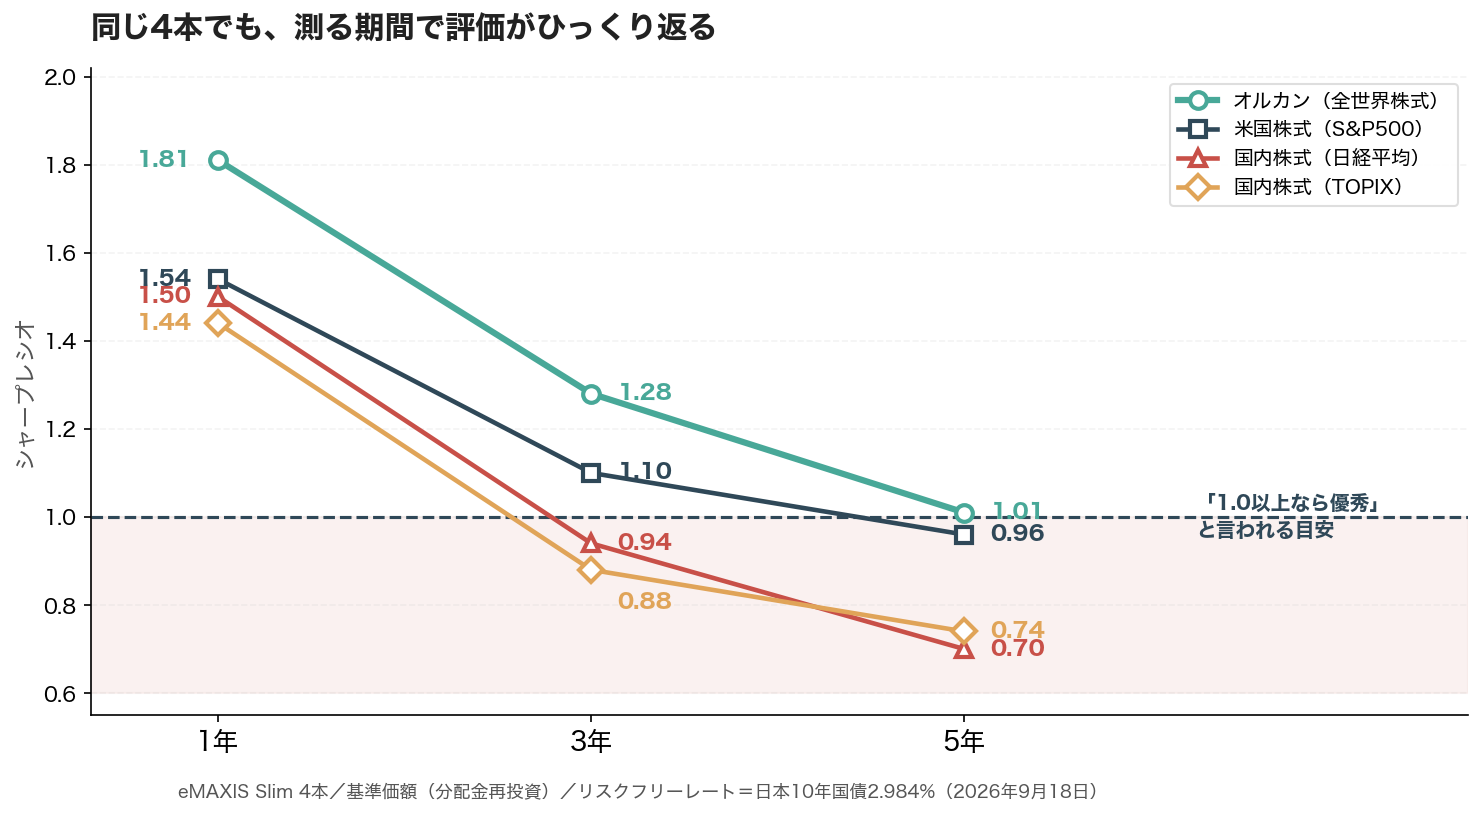
| ファンド | 1年 | 3年 | 5年 |
|---|---|---|---|
| 全世界株式(オール・カントリー) | 1.81 | 1.28 | 1.01 |
| 米国株式(S&P500) | 1.54 | 1.10 | 0.96 |
| 国内株式(日経平均) | 1.50 | 0.94 | 0.70 |
| 国内株式(TOPIX) | 1.44 | 0.88 | 0.74 |
4本とも、期間が長くなるほど数字が下がりました。
そして1.0を超えている本数は、1年では4本すべて、3年では2本、5年では1本だけになります。
ここで、5年間でどれだけ増えたかも並べてみます。
| ファンド | 5年の累積リターン | 5年のシャープレシオ |
|---|---|---|
| 米国株式(S&P500) | +165.09% | 0.96 |
| 全世界株式(オール・カントリー) | +145.64% | 1.01 |
| 国内株式(日経平均) | +137.89% | 0.70 |
| 国内株式(TOPIX) | +122.18% | 0.74 |
5年で最も増えたのは米国株式(S&P500)で+165.09%でした。
全世界株式の+145.64%を20ポイント近く上回っています。
ところがシャープレシオでは、米国株式が0.96で、全世界株式の1.01を下回りました。
増えた額では勝っているのに、効率では負けているという逆転が起きています。
理由は年率リスクです。
5年で見ると米国株式の年率リスクは19.40%、全世界株式は16.54%でした。
より大きく揺れたぶん、上乗せを割った数字が小さくなっています。
この記事の計算では、5年で1.0を超えているのは全世界株式(1.01)だけです。
1年の表で「4本とも優秀」に見えたのは、この1年の成績が良かったからということになります。
ただし、1.0を下回ったファンドが悪いという意味ではありません。
1.0という線に理論的な裏付けがあるわけではなく、経験的によく使われる目安にすぎないからです。
5年の数字が0.70から1.01に収まったのも、その5年間の株式市場がそういう相場だったというだけのことです。
同じ4本を別の5年で測れば、また別の数字が出ます。
同じ商品やのに、測る長さで評価が変わってまうんか
そこがいちばん大事なとこや。
シャープレシオは過去の期間を切り取って計算した数字やから、どこを切り取るかで変わる。
数字を見たら、まず「いつからいつまでの何年で測ったんか」を確かめることやな
シャープレシオで分からないこと
便利な数字ですが、これだけで判断できるものではありません。
分からないことが3つあります。
ひとつめは、これが過去の数字だということです。
計算に使うのは実際に起きた値動きなので、次の1年が同じように動く保証はありません。
ふたつめは、期間で変わることです。
さきほど見たとおり、同じ4本でも1年と5年では順位も水準も変わりました。
みっつめは、上がった揺れと下がった揺れを区別しないことです。
シャープレシオの分母は値動きの大きさなので、急上昇も急落も同じ「リスク」として数えます。
日経平均が1年で+45.76%上げたことも、シャープレシオの計算では「揺れが大きい」としてマイナスに働きました。
下がったときの揺れだけを見たい場合には、別の指標(ソルティノレシオ)を使います。
同じファンドなのに、公表されている数字が3つある
シャープレシオは、ちゃんと公表されている数字です。
ただしどこが出したかで数字がちがいます。
全世界株式(オール・カントリー)の、同じ2026年9月18日時点の数字を並べてみます。
| 出し手 | 1年 | 3年 | 5年 | 引いてる金利 |
|---|---|---|---|---|
| 投資信託協会 | 1.91 | 1.58 | 1.30 | 無担保コール翌日物 |
| ウエルスアドバイザー | 2.11 | 1.68 | 1.35 | 明示なし |
| この記事 | 1.81 | 1.28 | 1.01 | 10年国債 2.984% |
1年の数字は1.81から2.11まで、0.30の幅があります。
ここで目を引くのが、投資信託協会とウエルスアドバイザーは標準偏差(この記事で言う年率リスク)が完全に一致していることです。
どちらも1年15.34、3年14.28、5年14.55でした。
揺れの測り方は同じで、引いている金利とリターンの取り方だけで1.91と2.11に割れています。
こうなるのは、計算式は1つでも、そこに入れる数字の決め方が統一されていないからです。
決めることは4つあります。
| 決めること | 選べるやり方 |
|---|---|
| どの間隔で測るか | 日ごとか、月ごとか |
| 1年ぶんに直すとき | 月ごとなら√12、日ごとなら√245前後を掛ける |
| どの金利を引くか | 無担保コール翌日物・10年国債・政策金利など |
| いつの時点で測るか | 月末か、任意の日か |
投資信託協会は、この手順をすべて公開しています。
月ごとのリターンを使い、引く金利は無担保コール翌日物(銀行どうしが1日だけお金を貸し借りするときの金利)です。
一方でウエルスアドバイザーは計算式こそ示していますが、何を引いているのかは書かれていません。
同じファンドやのに数字がちがうって、どれが正しいん?
どれも正しい。
シャープレシオは1966年にウィリアム・シャープが作った指標で、式そのものは決まってる。
けど、式に入れる数字の決め方までは決まってへん。
だから出し手のちがう数字を並べて比べたらアカン、というのが正しい使い方や
高配当株を持っている人にとっての意味
シャープレシオは、投資信託を比べるときの指標として紹介されることがほとんどです。
個別の高配当株を持っている場合、この数字が話題に出ることはあまりありません。
理由は2つあります。
ひとつは、個別株は値動きが荒いため、分母の年率リスクが大きくなりやすいこと。
もうひとつは、30銘柄に分散していれば、全体の値動きを1つの数字で測ること自体が難しくなることです。
ただし考え方そのものは使えます。
「増えた額」だけでなく「どれだけ揺れたか」も一緒に見るという視点は、どんな持ち方でも成り立つからです。
なお、計算に使う「リターン」は配当を受け取って再投資した場合の数字です。
この記事で使った基準価額も分配金再投資のものを使っています。
配当を生活費に回している場合、手元の実感とは別の数字になります。
高配当株の値動きをこの数字で測るのは、ちょっとちがうんかな
測れんことはないけど、測る意味があるかは別の話やな。
配当を受け取り続けることが目的なら、見るべきは株価の揺れやなくて配当を出す力や。
そっちは高配当株とは?で整理してる
まとめ|増えた額だけでは、どれだけ揺れたかが見えない
① シャープレシオは値動きの揺れに対して、どれだけ効率よく増えたかを表す数字です。
計算式は(リターン − リスクフリーレート)÷ 年率リスクです。
② インデックスファンド4本の1年を計算すると、リターンが最大だったのは日経平均(+45.76%)でしたが、シャープレシオは1.50で3番目でした。
年率リスクが28.48%と大きかったためです。
③ 同じ4本を5年で測ると、この記事の計算では1.0を超えていたのは全世界株式(1.01)の1本だけになりました。
1年では4本とも超えていた数字です。
ただし1.0という線に理論的な裏付けはなく、下回ったから悪いという意味ではありません。
④ シャープレシオは過去の期間を切り取った数字なので、いつからいつまでの何年で測ったかを必ず確かめる必要があります。
⑤ 上がった揺れも下がった揺れも、同じ「リスク」として数えます。
急に上がった年ほど、数字が伸びにくくなります。
⑥ 同じファンドでも、出し手によって公表されている数字がちがいます。
引く金利や測り方が統一されていないため、ちがう出し手の数字を並べて比べることはできません。
増えた額は誰でも見ます。
その裏でどれだけ揺れていたかは、数字にしないと見えません。
ただし、シャープレシオが高いファンドが自分に合うとはかぎりません。
どれだけの揺れなら持ち続けられるかは、人によってちがうからです。
数ある指標のひとつとして、自分のリスク許容度に合う商品を選ぶときの参考にする。
それがこの数字の使い方です。
まぐのメモ
この言葉は、つい最近まで知らんかった。
積立でオルカンを持ってるのに、シャープレシオを見たことは一度もなかった。
毎月おなじ額を買うだけやから、効率がええか悪いかを考える場面がない。
いちばん驚いたのは、出し手によって数字がちがうことや。
おなじオルカンで1.81と2.11が並ぶとは思わんかった。
数字を見たら、まず誰が出したもんかを確かめなアカン。
積立で買うものを変えるつもりはない。
それでも「増えた額の裏で、どれだけ揺れてたか」という見方は、覚えておいて損はないと思う。
あと、期間を確かめる癖はつけといた方がええ。
おなじオルカンでも、1年と5年で0.8も変わるんやからな。
よくある質問(FAQ)
Q1. シャープレシオはどれくらいあれば良いのですか?
よく言われるのは1.0以上や。
ただしこの記事で見たとおり、同じ商品でも期間を変えたら1.81から1.01まで動く。
数字だけを目安にするより、同じ期間で他と比べる方が意味があると思うで。
Q2. リスクフリーレートには何を使えばいいですか?
日本の投資家やったら、日本の10年国債利回りを使うのが一般的や。
この記事では2.984%(2026年9月18日時点)を使ってる。
短期の政策金利を使うやり方もあって、その場合は数字が少し大きめに出るで。
Q3. 個人向け国債の利率を使ってはいけないのですか?
すすめへんな。
変動10年の2026年9月募集分は年1.95%やけど、これは基準金利2.96%に0.66を掛けた数字や。
中途換金しても元本が減らへんこと、最低0.05%が保証されること、そのオマケの代金が引かれてる。
商品の利回りであって、金利そのものやない。
ちなみに1.95%で計算し直したら、4本とも0.04から0.08だけ数字が上がる。
順位は4本とも変わらへん。
けど5年の米国株式が0.96から1.01になって、1.0を超えるのが4本中1本から2本に増えるで。
Q4. 「リスク」というのは、損する確率のことですか?
ちがう。
ここで言うリスクは値動きの大きさのことや。
大きく下がるのも、大きく上がるのも、どっちも「揺れた」として数える。
急騰した年ほどシャープレシオが伸びにくい、ということが起きるで。
Q5. インデックスファンドを選ぶとき、シャープレシオで決めていいですか?
それだけで決めるのはやめといた方がええ。
この記事で見たとおり、測る期間でも、誰が出した数字かでも変わるからな。
おなじ期間・おなじ出し手のなかで比べる材料のひとつ、くらいの扱いがちょうどええで。
Q6. この記事の数字はどこから取ったのですか?
eMAXIS公式サイトの基準価額(分配金再投資)や。
2025年9月18日から2026年9月18日までの245営業日ぶんの日次データから、自分で計算してる。
年率リスクは日次の標準偏差に√245を掛けたものやで。
関連用語もチェック
・リスクプレミアムとは?計算式・株式の実績値・CAPMを解説
・「オルカン高配当」どうなの?eMAXIS Slim・SCHDファンドと比較
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)
出典:三菱UFJアセットマネジメント「eMAXIS」各ファンドの基準価額(分配金再投資)、日本相互証券(新発10年国債利回り)、投資信託協会「投信総合検索ライブラリー」、ウエルスアドバイザー(他社公表のシャープレシオ・標準偏差)、財務省(個人向け国債の発行条件)。
計算期間は2025年9月18日から2026年9月18日(245営業日)、3年は2023年9月19日から、5年は2021年9月21日からの日次データを使用しています。
年率リスクは日次リターンの標準偏差に√245を掛けたもの、3年・5年の年率リターンは累積リターンを年率に換算したものです。
リスクフリーレートは日本の10年国債利回り2.984%(2026年9月18日時点)で統一しています。
この記事は指標の解説であり、特定の商品の購入を勧めるものではありません。

コメント