
投資とは、将来なにかを受け取ることを期待して、いま持っているお金を出すことです。
会社に出す、国に貸す、物件を買う。
形はいろいろありますが、いま使えるお金を、あとで受け取るものに変えるという点は同じです。
この記事では、投資とは何かという定義から始めて、貯金との違い、種類、そして始め方までを順番に整理します。
先に1つだけ書いておくと、受け取り方には大きく2つあります。
増やしてから使う形と、持ったまま受け取る形です。
このサイトが高配当株の話をしているのは後者の側で、どちらか一方が正しいという話ではありません。
📝 この記事でわかること
✅ 投資=将来の受け取りを期待して、いまのお金を出すこと
✅ ギャンブルとの違いは、誰かの仕事の成果に乗っているかどうか
✅ 貯金は減らないが、物価が上がるとお金の値打ちの方が下がる
✅ 受け取り方は「増やしてから使う」と「持ったまま受け取る」の2つ
✅ 始め方は口座を開く・入金する・買う、の3つだけ
✅ 早く始めるほど有利なのは、時間そのものが効くから
投資って、結局ギャンブルとどう違うん?
お金の出どころが違うんよ。
ギャンブルは参加した人どうしでお金を分け合うから、誰かが勝ったら誰かが負ける。
投資は会社が稼いだ利益から配られるから、全員が受け取れる年もある。
そのかわり、会社が稼げへんかったら誰も受け取られへんけどな。
投資と貯金は何が違うのか
貯金は、預けた金額が減りません。
そのかわり増える金額もごくわずかです。
この「減らない」という性質が、貯金のいちばんの取り柄です。
ただし減らないのは金額の方で、物価が上がっていくと、同じ金額で買えるものは少しずつ減っていきます。
100万円が100万円のまま残っていても、買えるものが減っていれば実質は目減りしています。
投資は逆で、金額が増えることも減ることもあります。
つまり「減らない方」を取るか、「増える可能性」を取るかという選び方になります。
どちらにもリスクがあるという話は投資のリスクとはに書きました。
だから全部を投資に回すという話にはなりません。
生活費の何か月分かは現金のまま置いておいて、そのうえで残りを投資に回します。
この現金の部分については余剰資金とはにまとめました。
投資の種類|まず知っておけばいいのは3つ
投資と呼ばれるものはたくさんありますが、最初に押さえておけばいいのは次の3つです。
| 何にお金を出すか | 受け取るもの | |
|---|---|---|
| 株式 | 会社の一部を持つ | 配当と、売ったときの差額 |
| 投資信託・ETF | たくさんの株や債券をまとめた箱 | 値上がりと、商品によっては分配金 |
| 債券 | 国や会社にお金を貸す | 決められた利息と、期限がきたら元本 |
このほかに不動産や金や暗号資産もありますが、最初から手を広げる必要はありません。
それぞれの中身は株式とは、投資信託とは、債券とはに分けて書いています。
結局どれから始めたらいいん?
何のためにやるかで変わるな。
老後まで使う予定がないお金なら、市場全体をまとめて持つ投資信託がいちばん手がかからへん。
いま受け取る分を増やしたいなら、配当を出す会社の株を持つ形になる。
次の章がその話やで。
受け取り方は2つある|増やしてから使うか、持ったまま受け取るか
投資の説明の多くは、資産を増やす話で終わります。
ただ増やしたお金は、いつかは使うことになります。
そのときにどうやって受け取るかまで含めて考えると、道が2つに分かれます。
1つは、増やしてから使う形です。
インデックス投資で市場全体をまとめて持ち、必要になったときに少しずつ売って現金に変えます。
手間が少なく、増やす効率はこちらの方が高くなりやすい形です。
もう1つは、持ったまま受け取る形です。
高配当株を持って、会社が出す配当を受け取ります。
売らなくてもお金が入ってくるので、いくら売るかを毎回決める必要がありません。
入口の難しさと出口の難しさが、ちょうど逆になっています。
前者は始めるのが簡単で、使うときに迷います。
後者は銘柄を選ぶ手間がかかるかわりに、使う段になって迷いません。
両方を持つ考え方はインデックスと高配当株の二刀流に書きました。
早く始めるほど有利なのは、時間そのものが効くから
受け取った利益をそのまま投資に回すと、次の年はその分も含めて増えていきます。
これが複利です。
100万円が毎年きっちり5%ずつ増えた場合で計算すると、次のようになります。
| 経過 | 金額 |
|---|---|
| 10年後 | 約163万円 |
| 20年後 | 約265万円 |
| 30年後 | 約432万円 |
10年で63万円ぶん増え、次の10年では102万円ぶん増えています。
後半になるほど増える金額が大きくなるのが複利の効き方です。
⚠️これは毎年きっちり同じ率で増えた場合の計算です。
実際の相場は上がる年も下がる年もあるので、この線のとおりには進みません。
ここで言えるのは、金額の大きさより期間の長さの方が効くということです。
まとまったお金が貯まってから始めた方がいいんちゃう?
その待ってる期間のぶんだけ、時間を捨てることになるんよ。
金額は途中で増やせるけど、過ぎた年数は取り戻されへん。
月に数千円でも先に始めておく方が、あとから効いてくるで。
知っておきたいリスク
投資したお金は減ることがあります。
これがいちばん基本のリスクで、短い期間ほど大きく振れます。
もうひとつ気をつけたいのが、下がった場面で慌てて売ってしまうことです。
下がっただけでは損は確定していませんが、売った時点で確定します。
この受け止め方は株が下がったらどうする?に書きました。
それから、必ずもうかるという話は避けてください。
元本が保証されていて高い利回りが出る、という組み合わせは仕組みとして成り立ちません。
銀行や証券会社の窓口で勧められる商品も、手数料が高いものが混ざるので、その場で決めない方が安全です。
始め方は3つだけ
手順そのものは複雑ではありません。
▶ ①証券口座を開く
ネット証券なら無料で開けます。
NISAの口座も同時に申し込んでおきます。
種類や手順は証券口座とは、どこにするかはSBI証券と楽天証券の比較にまとめました。
▶ ②入金する
銀行口座から証券口座にお金を移します。
毎月の積立にする場合は、ここで自動で引き落とす設定にしておくと続きます。
▶ ③買う
増やす側なら、市場全体に連動する投資信託を毎月積み立てる形が基本になります。
受け取る側なら、配当を出す会社の株を単元未満株で少しずつ買っていく形になります。
商品名をここで挙げないのは、信託報酬の引き下げ競争が続いていて、順位も数字も入れ替わるからです。
どの指数に連動するかを先に決めて、そのうえで同じ指数の商品どうしを比べる、という順番で選びます。
NISAは使った方がいいんよな?
使える枠があるなら、先に埋める方が得やな。
普通は利益に20.315%の税金がかかるけど、NISAの枠で買った分はそれがかからへん。
⚠️ただし配当を受け取る設定を株式数比例配分方式にしてへんかったら、NISAでも配当には税金が引かれてまうから、そこだけ先にやっといてな。
まぐのメモ
始めたころは、投資といえば増やす話だと思っていました。
いくらまで増やすか、何年で増やすか、という考え方です。
途中で変わったのは、増やしたあとにどう受け取るかを考えてからです。
増やす形だけだと、使うときに「いくら売るか」を毎回自分で決めることになります。
配当なら会社が金額を決めて振り込んでくれるので、その決断が要りません。
いまはつみたて投資枠でインデックス、成長投資枠で高配当株という置き方にしています。
どちらかが本命でどちらかがおまけ、という分け方はしていません。
役割が違うだけだと思っています。
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
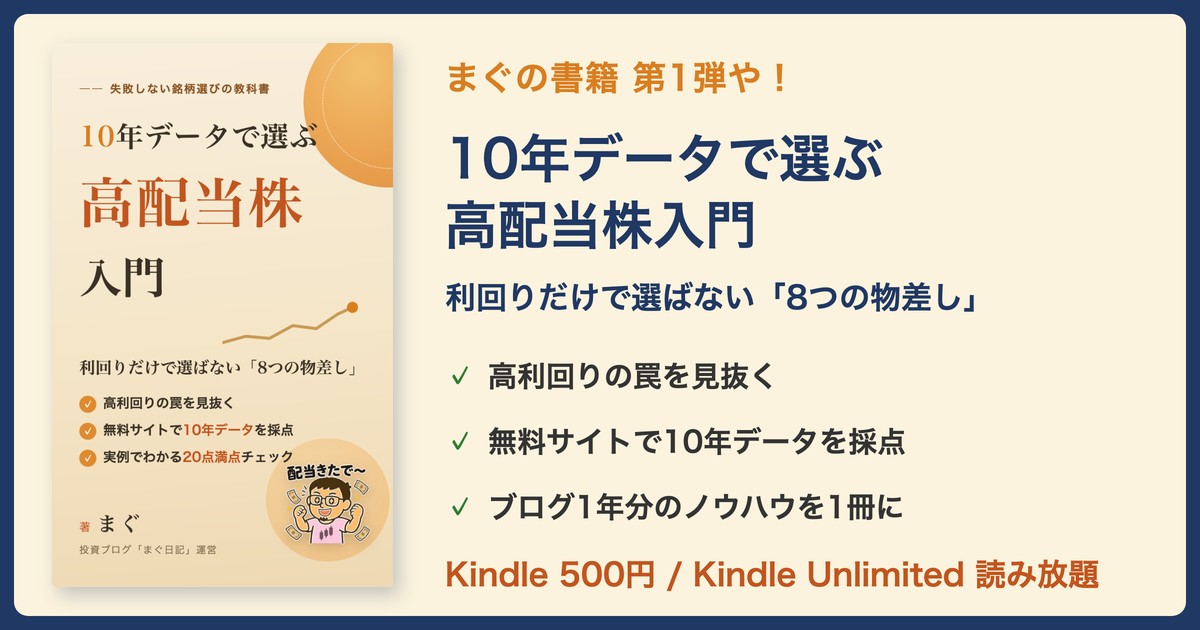
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
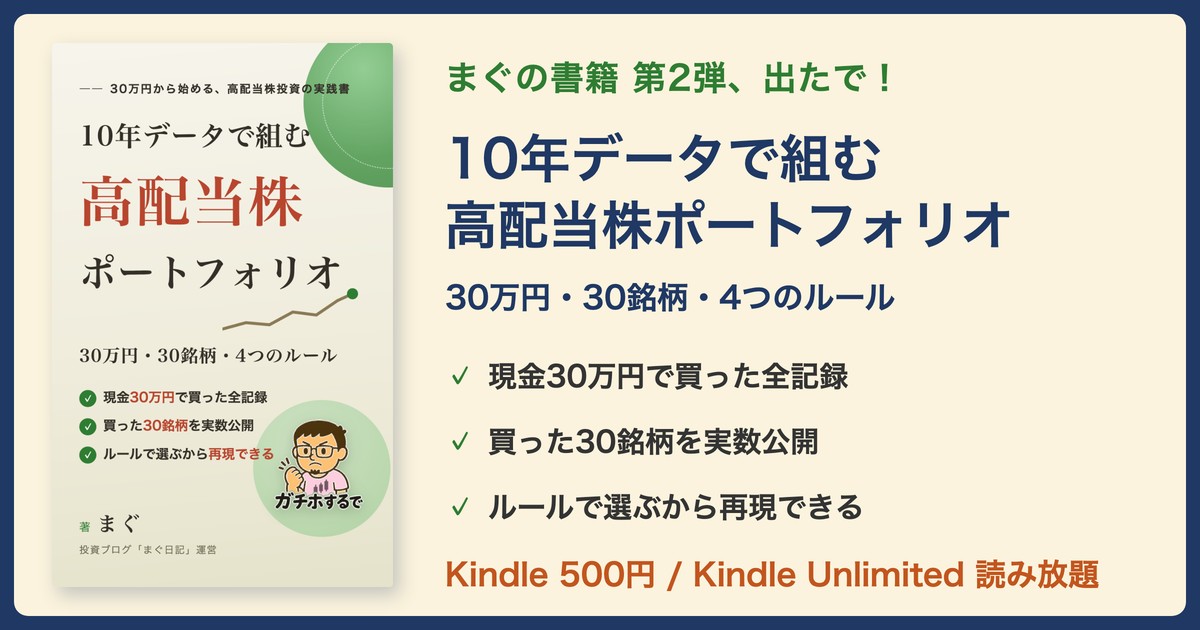
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
📚 あわせて読みたい関連用語
▶ お金とは?意味と役割をわかりやすく解説
▶ 株式とは?意味をわかりやすく解説
▶ 株価とは?意味をわかりやすく解説
▶ 証券口座とは?意味をわかりやすく解説
▶ 投資のリスクとは?意味をわかりやすく解説
▶ NISAとは?意味をわかりやすく解説
よくある質問(FAQ)
Q1. 投資と貯金はどちらを優先すべきですか?
順番でいうと貯金が先やな。
何かあったときに使う現金を置いてから、残りを投資に回す形になる。
その置いておく金額の決め方は余剰資金の記事に書いてるで。
Q2. 投資はいくらから始められますか?
投資信託なら数百円から、株なら1株から買えるで。
金額が小さいうちは増える額も小さいけど、そこは気にせんでいいと思う。
最初は続けられる形を作る方が先やからな。
Q3. 投資とギャンブルは何が違いますか?
お金がどこから来てるかが違うんよ。
ギャンブルは参加した人が出したお金を分け合うから、誰かが勝ったら誰かが負ける。
投資は会社が稼いだ利益から配られるから、全員が受け取れる年もあるんや。
Q4. まとまったお金がないと始められませんか?
始められるで。
むしろ金額より、始めた時期の方が効いてくる。
金額はあとから増やせるけど、過ぎた年数は取り戻されへんからな。
まとめ
投資は、将来の受け取りを期待していまのお金を出すことです。
ギャンブルとの違いは、誰かの仕事の成果に乗っているかどうかにあります。
貯金は金額が減りませんが、物価が上がればお金の値打ちの方が下がります。
投資は増えることも減ることもあり、どちらにもリスクがあります。
だから全部を投資に回すのではなく、現金の部分を先に決めておきます。
そして受け取り方には、増やしてから使う形と、持ったまま受け取る形の2つがあります。
どちらが正しいという話ではなく、役割が違います。
始め方は口座を開いて、入金して、買う。
それだけです。
▶ 株式とは?仕組みと投資のメリットをわかりやすく解説
▶ 株価とは?決まり方と見方をわかりやすく解説
▶ 証券口座とは?種類・開設手順・SBIと楽天の比較を解説
▶ インデックスと高配当株の「二刀流」|増やしながら使うための設計
▶ 高配当株はいくらから始められる?「30万円」をすすめる理由
▶ お金の用語集|投資・資産形成の基本用語100選
📈 この用語を使って実際の銘柄を見てみる?
magnikki.comでは、PER/PBR/配当利回り/自己資本比率/連続増配など、当サイトで解説してる用語を活用して10年データで高配当銘柄を徹底分析してます。
✅ KDDI(9433)|24期連続増配・利回り3.08%
✅ NTT(9432)|15期連続増配・利回り3.5%
✅ アサヒGHD(2502)|18期連続増配・利回り3.4%
✅ 日本製鉄(5401)|PBR0.56・利回り4-5%
✅ JT(2914)|配当利回り4%超え
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)