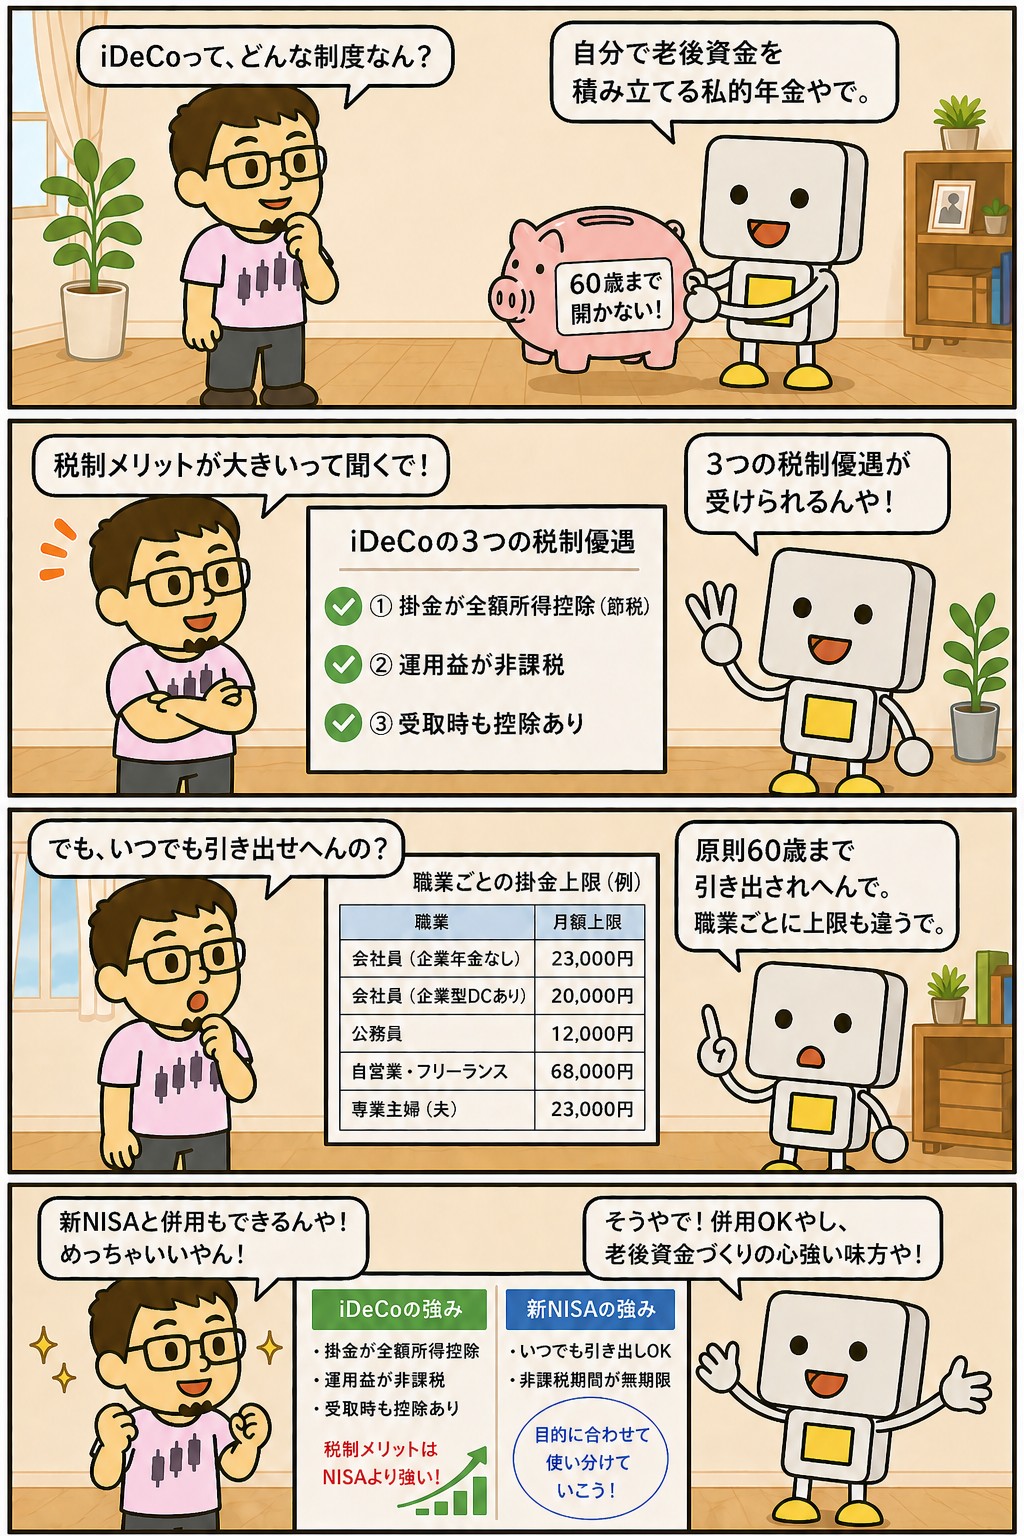
iDeCoは、自分で掛金を出して自分で運用商品を選び、60歳以降に受け取る私的年金の制度です。
正式には個人型確定拠出年金といいます。
いちばんの特徴は、掛金がまるごと所得から差し引かれることです。
そのかわり、積み立てたお金は原則として60歳まで引き出せません。
NISAと並べて語られますが、違いは節税の強さではありません。
引き出せるかどうかです。
この記事では仕組みと注意点に加えて、配当を受け取る設計のなかでiDeCoをどこに置いているかを書きます。
📝 この記事でわかること
✅ iDeCo=自分で積み立てて60歳以降に受け取る私的年金
✅ 掛金は全額が所得から差し引かれる これがいちばん大きい
✅ 運用しているあいだの利益も非課税
✅ ただし受け取るときには課税の対象になる 控除で軽くする形
✅ 原則60歳まで引き出せない これは弱点であり、制度の目的でもある
✅ NISAとの違いは節税の強さではなく、引き出せるかどうか
NISAと似た制度やと思ってたけど、そんなに違うん?
税金が軽くなるところは似てるな。
ちゃうのは、iDeCoは60歳まで引き出されへんことや。
使いみちが決まってしまうぶん、置き場所としては別の棚になるんよ。
税金が軽くなるのは3か所
iDeCoで税金が軽くなるのは、入れるとき・運用しているあいだ・受け取るときの3か所です。
順番に見ていきます。
▶ ①入れるとき|掛金が全額所得から差し引かれる
iDeCoに出した掛金は、その年の所得から丸ごと差し引かれます。
所得が減るので、所得税と住民税がその分だけ安くなります。
軽くなる金額はその人の税率で変わるので、収入が多い人ほど効き目が大きくなります。
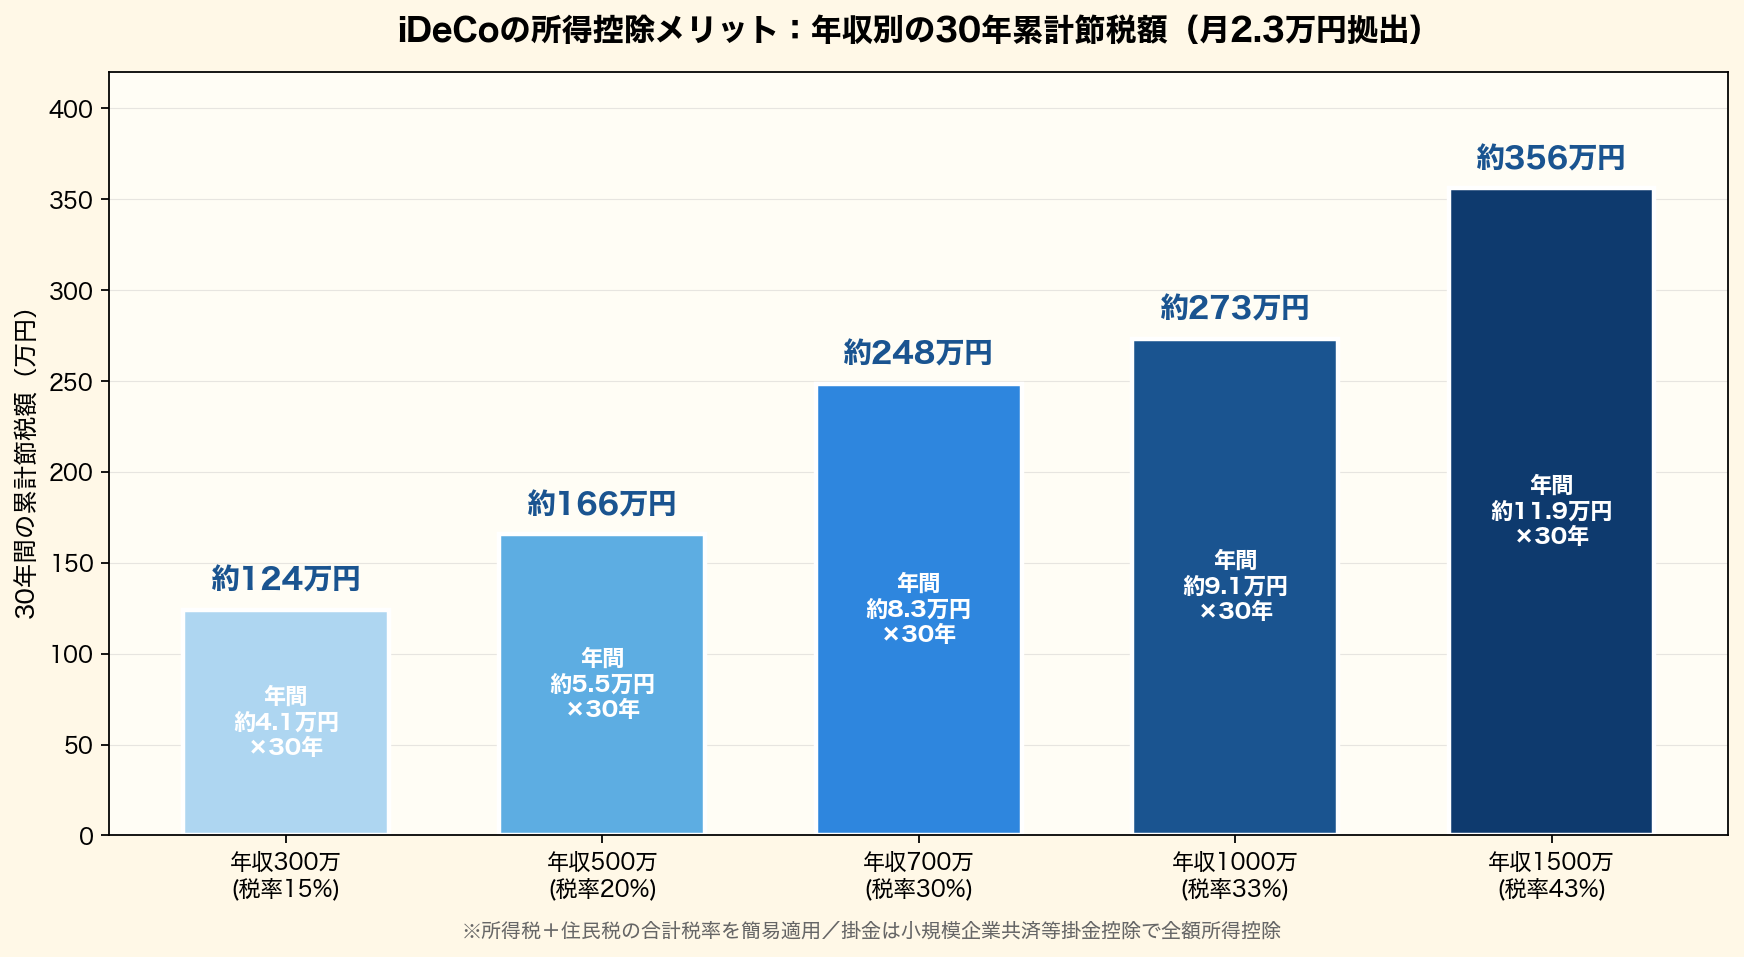
同じ掛金でも、税率が違うと効き目が変わる
▶ ②運用しているあいだ|利益が非課税
ふつうの口座なら利益に20.315%の税金がかかりますが、iDeCoの中ではかかりません。
ここはNISAと同じ仕組みです。
▶ ③受け取るとき|控除で軽くなる
60歳以降に受け取るとき、まとめて受け取るなら退職所得控除、分けて受け取るなら公的年金等控除が使えます。
⚠️ここが誤解されやすいところですが、受け取るときは非課税ではありません。
控除の枠に収まれば税金はかかりませんが、超えた分には課税されます。
iDeCoは税金を消す制度というより、あとに回して控除で軽くする制度という言い方の方が正確です。
受け取るときに税金がかかることもあるんや。
知らんかったわ。
会社の退職金と同じ年にまとめて受け取ると、控除の枠を取り合う形になるんよ。
退職金が出る予定の人は、受け取る時期をずらすか、分けて受け取るかを考えることになるな。
入れるときの得だけ見てたら、そこで面食らうことがあるで。
所得控除って、結局いくら戻ってくるん?
掛金にその人の税率を掛けた分やな。
税率が20%の人が年27.6万円入れたら、ざっと5.5万円くらい軽くなる計算や。
⚠️戻ってくるんやなくて、そもそも引かれる額が減るという形やで。
掛金の上限は、働き方と勤め先の年金制度で決まる
掛金には上限があり、区分によって金額が違います。
いちばん多いのは自営業やフリーランスで月6.8万円、会社員や公務員は月2万円から2.3万円のあいだになります。
この会社員・公務員の枠は、2024年12月に引き上げられました。
それまで企業年金のある会社員と公務員は月1.2万円でしたが、月2万円になっています。
古い解説記事には1.2万円のまま書かれているものがあるので、そこは注意してください。
自分がどの区分になるかは、勤め先の年金制度によって変わります。
会社に企業型の確定拠出年金があるか、確定給付企業年金があるかで結果が違うので、iDeCoの公式サイトで確かめるのが確実です。
掛金は月5,000円から1,000円単位で決められて、年に1回変えられます。
止めることもできますが、その場合も口座の管理手数料はかかり続けます。
引き出せないことが、いちばんの弱点
iDeCoの弱点は、はっきりしています。
原則として60歳まで引き出せないことです。
急な出費にも、住宅の頭金にも、教育費にも使えません。
だから生活防衛費と、数年以内に使う予定のあるお金はiDeCoの外に置いておく必要があります。
その考え方は余剰資金とはに書きました。
手数料がかかるのも、NISAとは違うところです。
加入するときに一度、そのあとは毎月、口座を持っているだけで手数料が発生します。
金融機関が独自に上乗せする分は0円のところを選べるので、そこは確かめてから決めた方がいいです。
そしてもうひとつ、掛金の所得控除は税金を払っている人にしか効きません。
収入がない、または少なくて所得税・住民税がほとんどかかっていない場合、いちばん大きいはずのメリットが小さくなります。
働き方が変わる予定がある人は、そこも合わせて考えることになります。
60歳まで引き出されへんのは、やっぱり怖いな。
その怖さは正しいと思うで。
ただ裏を返すと、下げ相場で売ってしまう心配もないということでもある。
強制的に置いておく仕組みやから、そこを利点と見るか窮屈と見るかやな。
このサイトの設計だと、iDeCoはどこに置くか
ここでは、お金の置き場所を役割で分けています。
iDeCoを足すと、次の4つになります。
| 置き場所 | いつ使うか |
|---|---|
| 現金 | すぐ使う 生活防衛費 |
| 高配当株(成長投資枠) | 今受け取る 配当を暮らしに使う |
| インデックス(つみたて投資枠) | いつ使うか決めていない |
| iDeCo | 60歳以降に使う |
この並びで見ると、iDeCoと高配当株は役割がぶつかりません。
iDeCoは60歳まで動かせないので、今の暮らしに使う分にはそもそも回せないからです。
どちらを優先するかという話ではなく、使う時期が違うということになります。
ぶつかるとすれば、毎月出せる金額の方です。
iDeCoに入れた分だけ、当面使えるお金は減ります。
先に決めるのは生活防衛費と毎月の積立額で、その順番を崩さないかぎり置き場所は増やしても困りません。
考え方はアセットアロケーションとはにまとめました。
⚠️iDeCoの中で何を買うかについては、指数に連動する投資信託が中心になります。
ただし年齢が上がったから債券を増やす、という調整はしていません。
その理由はリバランスとはに書きました。
iDeCoの中身も、高配当株にしたらあかんの?
個別株はそもそも買えへんのよ。
選べるのは投資信託と、定期預金みたいな元本確保型や。
受け取る側をやるなら成長投資枠の方、という住み分けになるな。
まぐのメモ
iDeCoの説明を読むと、節税額の大きさばかりが目に入ります。
たしかに掛金の所得控除は強いのですが、その分は60歳まで手が届かなくなるという条件とセットです。
受け取るときに控除の枠を退職金と取り合う可能性があることも、入れる前に知っておきたいところです。
入口の得と出口の負担を、同じ画面で見比べた方がいいと思っています。
使うか使わないかは、働き方がこの先どう変わるかで答えが変わります。
所得控除は税金を払っている人にしか効かないので、収入の見通しとセットで考える制度だと受け止めています。
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
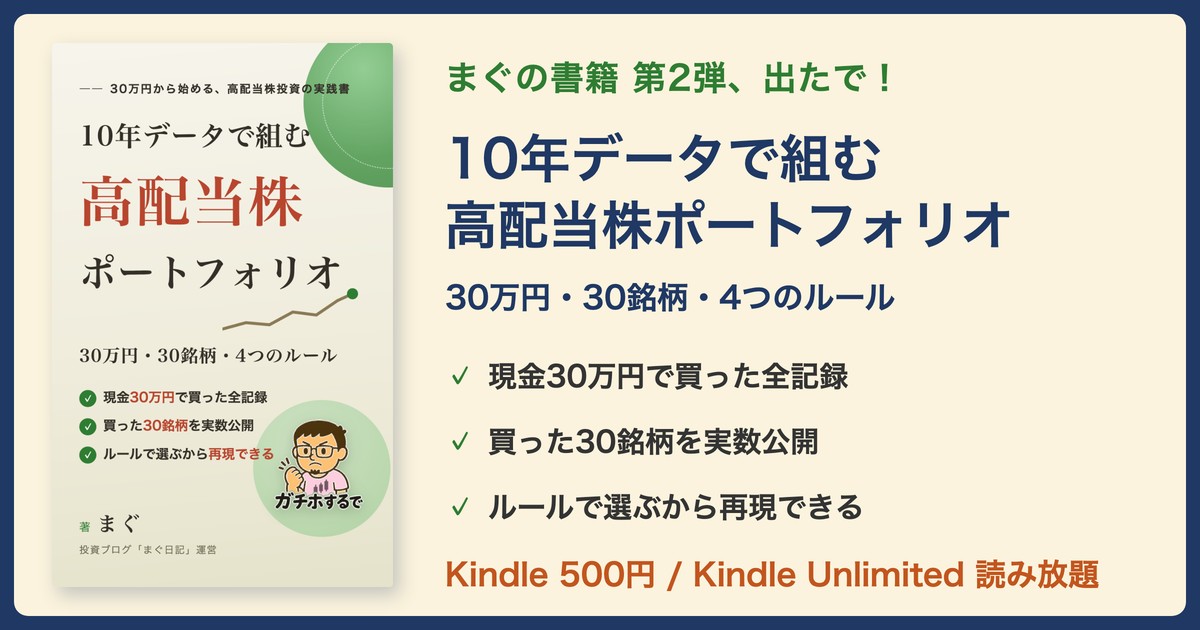
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
📚 あわせて読みたい関連用語
▶ NISAとは?意味をわかりやすく解説
▶ つみたて投資枠と成長投資枠の違いは?
▶ アセットアロケーションとは?意味をわかりやすく解説
▶ インデックス投資とは?意味をわかりやすく解説
▶ 余剰資金とは?意味をわかりやすく解説
▶ 複利とは?意味をわかりやすく解説
よくある質問(FAQ)
Q1. NISAとiDeCo、どちらを先に使うべきですか?
いつ使うお金かで変わるな。
iDeCoは60歳まで引き出されへんから、当面使う可能性があるお金は入れられへん。
⚠️生活防衛費を確保してへんうちにiDeCoへ回すと、いざというときに動かせんお金になってまうで。
Q2. iDeCoは受け取るときも非課税ですか?
そこは非課税やないんよ。
退職所得控除や公的年金等控除が使えるだけで、枠を超えた分には税金がかかる。
会社の退職金と同じ年に受け取ると枠を取り合うから、時期をずらすかどうかを考えることになるな。
Q3. 掛金の上限はいくらですか?
区分によって違うで。
自営業やフリーランスは月6.8万円、会社員や公務員は月2万円から2.3万円のあいだや。
⚠️企業年金がある会社員と公務員の枠は2024年12月に月1.2万円から2万円へ上がってるから、古い記事の数字に気ぃつけてな。
Q4. 途中でやめられますか?
掛金を止めることはできるで。
ただ止めても口座の管理手数料はかかり続けるし、お金を引き出せるのはやっぱり60歳以降や。
無理のない金額から始める方が結局は続くと思う。
Q5. 高配当株投資をしていてもiDeCoは要りますか?
使う時期が違うから、ぶつかる話やないな。
高配当株は今受け取るためのもんで、iDeCoは60歳以降のもんや。
ぶつかるとしたら毎月出せる金額の方やから、そこで折り合いをつけることになるで。
まとめ
iDeCoは、自分で積み立てて60歳以降に受け取る私的年金です。
掛金が全額所得から差し引かれ、運用しているあいだの利益も非課税になります。
ただし受け取るときは非課税ではなく、控除の枠に収まれば税金がかからないという形です。
税金を消す制度ではなく、あとに回して控除で軽くする制度という理解の方が実態に近いです。
掛金の上限は働き方と勤め先の年金制度で決まります。
企業年金のある会社員と公務員の枠は2024年12月に引き上げられているので、古い情報が残っている記事には注意してください。
そして最大の弱点は、60歳まで引き出せないことです。
配当を今の暮らしに使う設計とは使う時期が違うので、どちらを取るかではなく、置き場所が別という関係になります。
▶ NISAとは?非課税になる範囲と、ならない部分をやさしく解説
▶ つみたて投資枠と成長投資枠の違い|役割で分ける使い分け
▶ インデックスと高配当株の「二刀流」|増やしながら使うための設計
▶ 余剰資金って何?投資に回していいお金の考え方
▶ アセットアロケーションとは?資産配分の決め方をわかりやすく解説
▶ 投資とは?貯金との違いと2つの受け取り方をわかりやすく解説
📈 この用語を使って実際の銘柄を見てみる?
magnikki.comでは、PER/PBR/配当利回り/自己資本比率/連続増配など、当サイトで解説してる用語を活用して10年データで高配当銘柄を徹底分析してます。
✅ KDDI(9433)|24期連続増配・利回り3.08%
✅ NTT(9432)|15期連続増配・利回り3.5%
✅ アサヒGHD(2502)|18期連続増配・利回り3.4%
✅ 日本製鉄(5401)|PBR0.56・利回り4-5%
✅ JT(2914)|配当利回り4%超え
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)