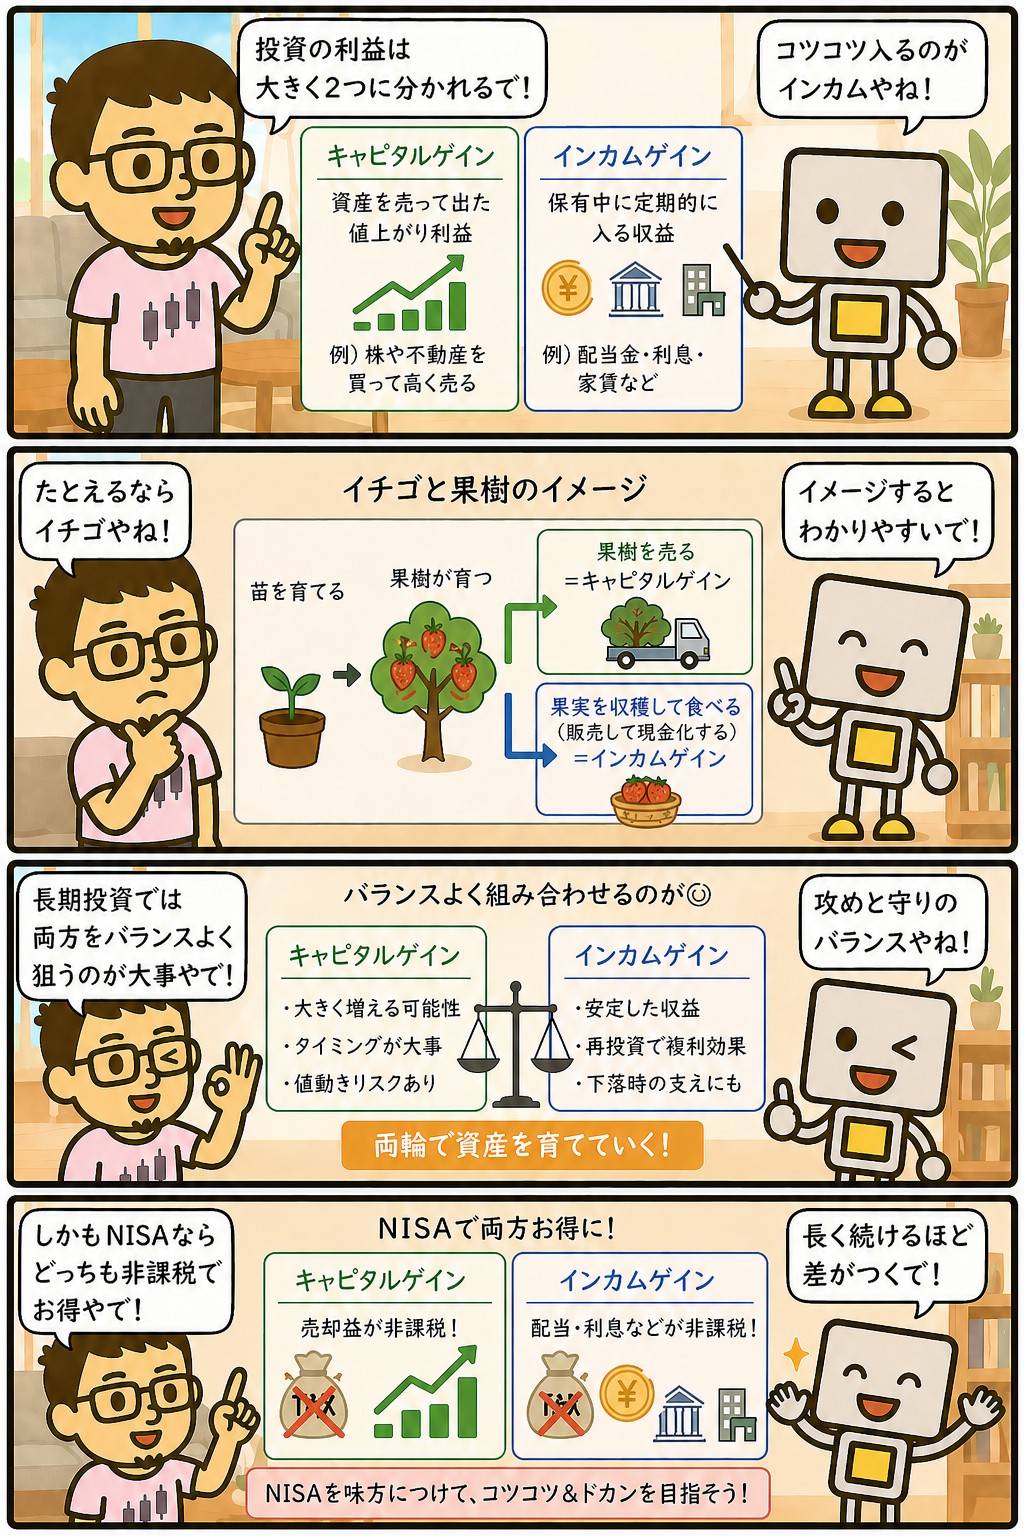
投資で受け取る利益には、2つの種類があります。
買ったものが値上がりして、売ったときに出る差額がキャピタルゲイン。
持っているあいだに入ってくる配当や利子がインカムゲインです。
どちらが大きいか、という比べ方をされることが多いのですが、この記事ではその見方をしていません。
違うのは大きさではなく、いつ・何回受け取れるかだからです。
そして「若いうちは値上がり益、歳を取ったら配当」という順番の話も出てきますが、ここではその形も取っていません。
理由も含めて書きます。
📝 この記事でわかること
✅ キャピタルゲイン=売ったときに出る差額 インカムゲイン=持っているあいだ入る配当や利子
✅ 違いは大きさではなく、いつ・何回受け取れるか
✅ キャピタルは売らないと受け取れない 1回で終わる
✅ インカムは持っているかぎり、くり返し入ってくる
✅ 年齢で寄せる考え方は取っていない
✅ ここでは増やす側と受け取る側で、置き場所を分けている
結局どっちの方が儲かるん?
そこを比べる話やないと思ってる。
値上がり益は売ったときに1回、配当は持ってるあいだ何回も。
受け取る回数もタイミングも違うから、大きさだけ並べても意味が出にくいねん。
違うのは大きさではなく、受け取り方
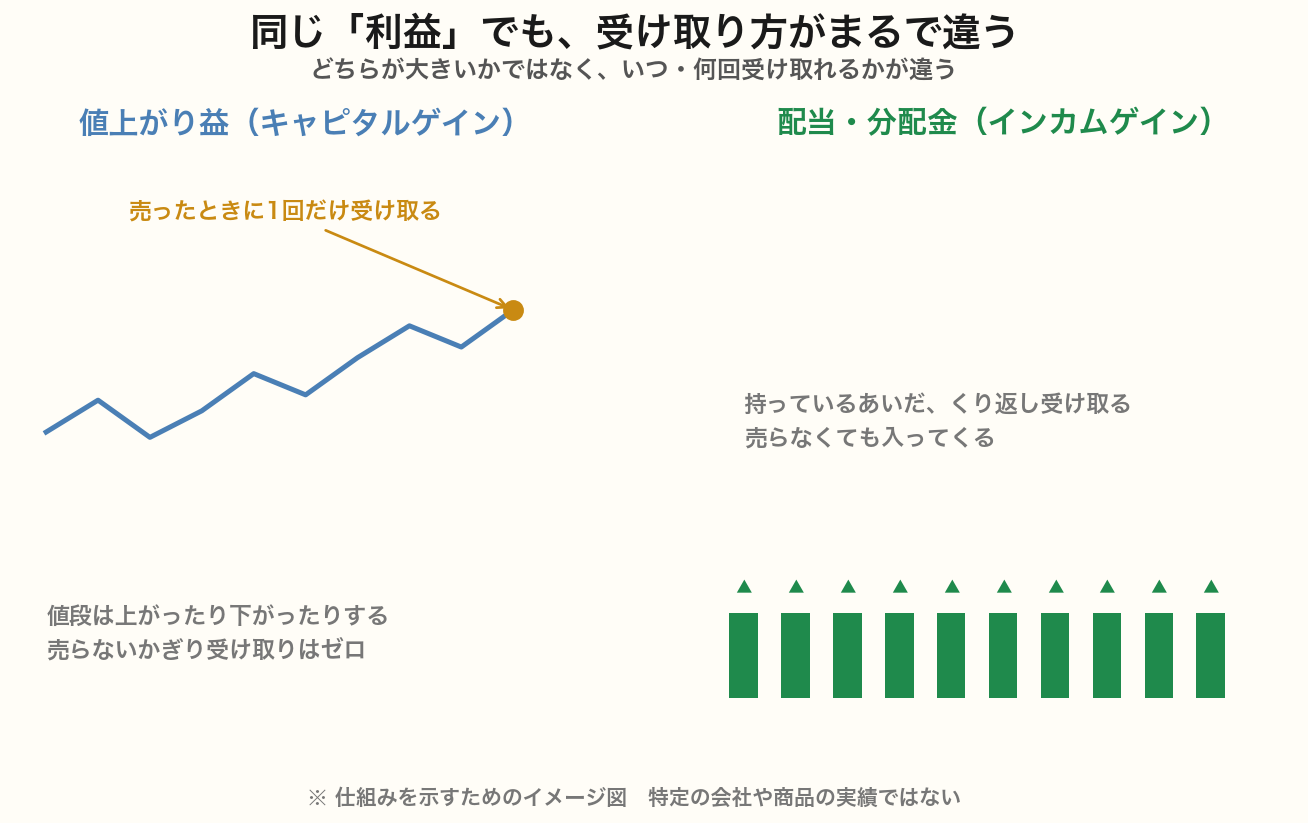
キャピタルゲインは、売らないと受け取れません。
含み益がいくらあっても、売るまでは手元に入ってこない数字です。
そして売った時点でその株はなくなるので、受け取りは1回で終わります。
インカムゲインは、持っているかぎり入ってきます。
日本株なら年に1回か2回、会社が決めた金額が振り込まれます。
売る必要がないので、受け取ったあとも同じ株が残ります。
| 受け取るタイミング | 回数 | 手放すか | |
|---|---|---|---|
| キャピタルゲイン | 売ったとき | 1回 | 手放す |
| インカムゲイン | 会社が決めた時期 | くり返し | 持ったまま |
この違いは、株を持つということの中身から来ています。
株は会社の一部を持つ権利なので、持ち続けているかぎり利益の分け前を受け取れるという仕組みになっています。
詳しくは株式とはに書きました。
含み益って、受け取ったことにはならへんのか。
口座の画面には出るけど、まだ自分のもんやないな。
売って初めて現金になるし、それまでに下がったら消えることもある。
配当は振り込まれた時点で確定するから、そこがはっきり違うで。
どんなものから受け取れるか
| キャピタルゲイン | インカムゲイン | |
|---|---|---|
| 株式 | 売ったときの差額 | 配当 |
| 投資信託・ETF | 売ったときの差額 | 分配金(出さない商品もある) |
| 債券 | 途中で売れば差額 | 利子 |
| 不動産・REIT | 売ったときの差額 | 家賃・分配金 |
同じ商品から、両方受け取れることもあります。
株なら配当をもらいながら値上がりも起きますし、その逆も起こります。
どちらかを選ぶという関係ではありません。
ただし、狙って取りにいけるかどうかは違います。
配当は会社が金額を決めて出すものなので、10年分の実績を見ればだいたいの見当がつきます。
値上がりの方は、いつどれだけ動くかを事前に決めることができません。
配当の方が読みやすい、ということ?
そういう面はあるな。
10年ぶん並べたら、その会社がどれくらい出してきたかは見える。
値上がりの方は、いつどれだけ動くかを先に決められへんからな。
「若いうちは値上がり益、歳を取ったら配当」をどう考えるか
この順番は、よく見かける整理です。
若いうちは損しても取り返す時間があるから値上がり益を狙い、歳を取ったら安定した配当に切り替える、という考え方になります。
ここではこの形を取っていません。
この考え方はいつか取り崩して使うという前提の上に立っているからです。
取り崩す前提なら、使う時期が近づくほど値動きを抑えたくなります。
だから歳を取るほど守りに寄せる、という話になります。
ただ取り崩さずに配当を受け取り続ける形なら、その前提が当てはまりません。
同じ考え方はアセットアロケーションとはにも書きました。
それに、配当を受け取る形は始めた年から数え始めます。
歳を取ってから切り替えると、受け取る年数がその分だけ短くなります。
後回しにする理由がない、という言い方の方が近いです。
そしたら年齢は関係ないってこと?
関係あるとしたら、いつ使うお金かの方やな。
数年以内に使う予定があるなら、値動きするもんに入れん方がいい。
年齢そのものやなくて、使う時期で決める話やと思ってるで。
ここでの置き方|どちらも持つが、場所を分ける
2つを両方持っていますが、置き場所を分けています。
| 置き場所 | 受け取り方 | 使う時期 |
|---|---|---|
| つみたて投資枠のインデックス | 値上がり益(売るまで受け取らない) | いつ使うか決めていない |
| 成長投資枠の高配当株 | 配当(持ったまま受け取る) | 今の暮らしに使う |
比率は決めていません。
先に決めているのは生活防衛費と毎月の積立額で、残りで高配当株を買い足しています。
設計の全体はインデックスと高配当株の二刀流にまとめました。
⚠️税金の扱いは、どちらも同じです。
売却益にも配当にも20.315%がかかり、NISAの枠で買った分にはかかりません。
ただし配当の方は受け取り方の設定をしていないとNISAでも課税されるので、株式数比例配分方式の設定だけは先に済ませておく必要があります。
どっちかに寄せた方が、分かりやすいんちゃう?
寄せたら比率を決めなあかんようになるからな。
置き場所で分けとくと、片方が下げてももう片方は関係ない。
考えることが減るぶん、こっちの方が楽やと思ってる。
まぐのメモ
値上がり益と配当を、どちらが得かで比べていた時期があります。
計算だけで言えば、売って使う方が効率が良い場面もあります。
考え方が変わったのは、使うときのことを想像してからでした。
売って使う形だと、いくら売るかを毎回自分で決めることになります。
相場が下げている年ほど、その判断が重くなります。
配当なら金額を決めるのは会社の側なので、その決断が出てきません。
効率で選んだというより、決めなくていい方を選んだという感覚に近いです。
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
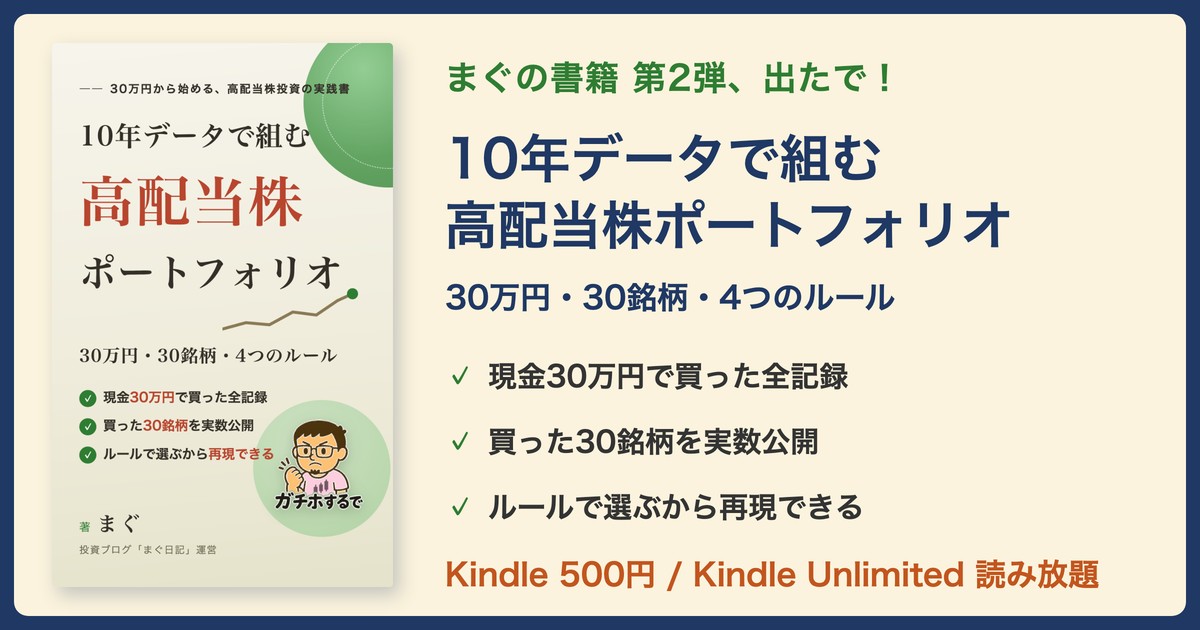
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
📚 あわせて読みたい関連用語
▶ 株式とは?意味をわかりやすく解説
▶ 配当とは?意味をわかりやすく解説
▶ 高配当株とは?意味をわかりやすく解説
▶ インデックス投資とは?意味をわかりやすく解説
▶ アセットアロケーションとは?意味をわかりやすく解説
▶ NISAとは?意味をわかりやすく解説
よくある質問(FAQ)
Q1. どちらの方が儲かりますか?
そこは比べてへんな。
値上がり益は売ったときに1回、配当は持ってるあいだ何回も入ってくる。
受け取る回数もタイミングも違うから、大きさだけ並べても答えが出えへんのよ。
Q2. 若いうちは値上がり益を狙うべきですか?
こっちはその順番にしてへんな。
年齢で寄せる考え方は「いつか取り崩す」前提の上に立ってるからや。
⚠️それに配当は始めた年から数え始めるから、後回しにしたぶん受け取る年数が短くなるで。
Q3. 含み益もインカムゲインに入りますか?
入らへんな。
含み益は「いま売ったらこうなる」という数字で、まだ受け取ってへん。
売って初めて現金になるから、そっちはキャピタルゲインの側やで。
Q4. 税金の扱いは違いますか?
どちらも20.315%で同じやな。
NISAの枠で買った分は、売却益も配当もかからへん。
⚠️ただし配当は受け取り方の設定をしてへんとNISAでも引かれるから、そこだけ先にやっといてな。
まとめ
キャピタルゲインは、売ったときに出る差額です。
売らないと受け取れず、売った時点でその株はなくなるので1回で終わります。
インカムゲインは、持っているあいだに入ってくる配当や利子です。
売る必要がないので、受け取ったあとも同じ株が残ります。
違うのは大きさではなく、いつ・何回受け取れるかです。
だから「若いうちは値上がり益、歳を取ったら配当」という順番も取っていません。
ここでは増やす側と受け取る側で置き場所を分けて、両方持つ形にしています。
▶ 株式とは?会社の一部を持つ意味と受け取れるものを解説
▶ インデックスと高配当株の「二刀流」|増やしながら使うための設計
▶ 配当とは?配当金の仕組みともらい方をわかりやすく解説
▶ アセットアロケーションとは?資産配分の決め方をわかりやすく解説
▶ 株式数比例配分方式とは?NISAの配当を非課税にする設定手順
▶ 投資とは?貯金との違いと2つの受け取り方をわかりやすく解説
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)