積み立ててきたお金を使う段階になると、「どの口座から売るか」を決める場面が来ます。
特定口座とNISAの両方で同じ投資信託を持っている人は多いはずです。
先に答えを書きます。
取り崩すなら、基本的には特定口座から先に売る方が、資産が長くもつことが多いです。
このあと示す試算では、NISAから先に崩した場合と比べて、払う税の合計は半分以下になり、資産が尽きるまでの期間も1年5か月長くなりました。
30%の暴落を入れたケースでも、この順番は変わりませんでした。
ただ、50%級の大きな暴落が来る時期によっては、逆になる場合もあります。
ただし、NISAから先に崩すと、証券口座の残高は長いあいだ多く見えます。
証券口座の残高だけで判断すると、逆を選びやすい話です。
📝 この記事でわかること
✅ 取り崩すなら、基本は特定口座から先に売る方が税の合計が少なく資産も長くもつ
✅ NISAから崩すと、証券口座の残高は22年目まで多く見える
✅ 手取りで比べると、10年後の時点ですでに逆転している
✅ 差が生まれるのは、取り崩している間に増えた分への税
✅ 運用利回りが0%なら、順番による差はゼロ
✅ 30%程度の暴落なら、順番は変わらない
✅ 50%級の暴落が来る時期によっては、逆転する場合もある
✅ 何年もつかを大きく動かすのは、順番より暴落の時期
いくら貯めたら取り崩しに入れるかは、インデックス投資はいくら貯めたら十分?で目標額の出し方を書いています。
この記事は、その目標額に届いて実際に売りはじめる段階の話です。
NISAは売っても税金がかからへんから、先に使っても損はせん気がするんやけど。
証券口座の残高を見てると、そう見えるんよな。
でも最後まで崩しきって比べると、話が逆になるんや。
結論|特定口座から取り崩す方が、税が少なく資産も長くもつ傾向
試算の前提はこちらです。
| 項目 | 前提 |
|---|---|
| 持っているもの | 同じ投資信託を特定口座とNISAに1,000万円ずつ(どちらも元本500万円・含み益500万円)、合計2,000万円 |
| 取り崩す額 | 毎月、手取りで10万円(特定口座は税の分多めに売る) |
| 税 | 売った利益に20.315%(特定口座・源泉徴収あり) |
| 運用利回り | 年5%で一定(暴落のケースは後の章) |
金額は説明のための仮の数字です。
月10万円(年120万円)は、2,000万円の6%にあたります。
取り崩しの目安としてよく使われるのが「4%ルール」です。
取り崩しを始めた年の資産の4%を毎年使っていく形なら、米国の過去のデータでは、30年間のうち95%のケースで資産が尽きずに残っていた、という検証が元になっています。
2,000万円なら年80万円、月にすると約6.7万円が目安です。
4%という数字の根拠や考え方は、インデックス投資はいくら貯めたら十分?でくわしく書いています。
この試算は4%ルールより多く崩す設定なので、資産はいずれ尽きます。
ここで見たいのは、尽きるまでの年数と、それまでに払う税の合計が、売る順番だけでどれだけ変わるかです。
結果はこうなりました。
| 取り崩す順番 | 資産が尽きるまで | 払う税の合計 |
|---|---|---|
| 特定口座から | 29年7か月 | 約150万円 |
| NISAから | 28年2か月 | 約407万円 |
特定口座から先に崩すと、払う税は約257万円少なく、資産は1年5か月長くもちます。
持っている投資信託も、毎月使う金額も同じで、違うのは売る順番だけです。
NISAから崩すと、22年目まで残高は多く見える
それでも迷いやすいのは、途中の残高の見え方が逆だからです。
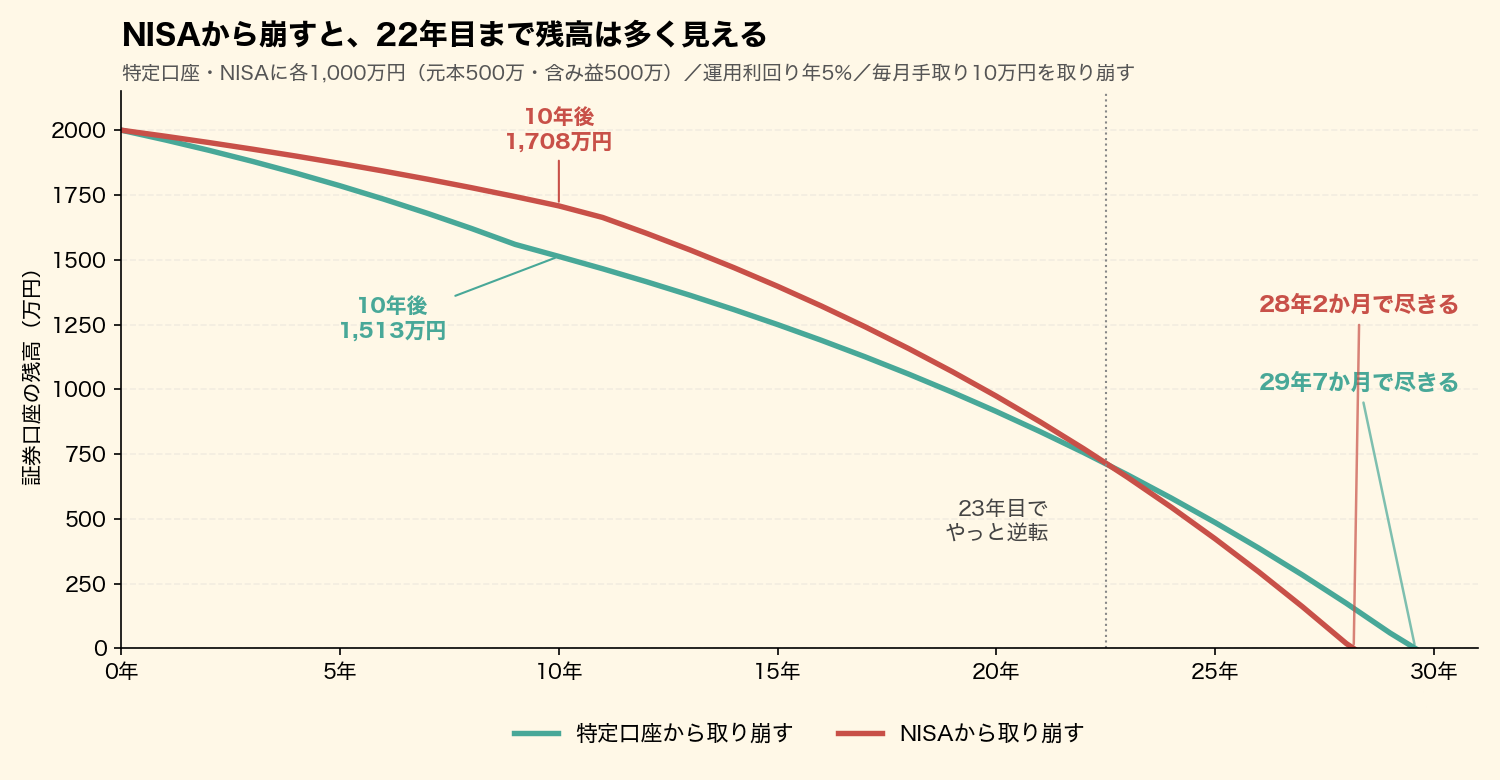
取り崩しを始めて10年後、証券口座の残高は、NISAから崩した場合が1,708万円、特定口座から崩した場合が1,513万円です。
残高だけを比べると、NISAから崩した方が195万円多く見えます。
ところが、NISAから崩した人の残高の大半は特定口座に残っていて、その含み益には売るときに税がかかります。
その税を差し引いた手取りで換算すると、1,479万円対1,513万円で、すでに特定口座から崩した方が上です。
証券口座の残高が逆転するのは23年目で、そこから先に資産が尽きます。
残高が多い方を見たら、そっちが正解に見えてまうな。
特定口座の残高は、税を引く前の金額やからな。
NISAの1万円と特定口座の1万円は、手元に残る額が同じやないんよ。
差の正体は「取り崩している間に増えた分」への税
差がどこから生まれるかは、運用利回りを0%にすると見えます。
| 運用利回り(年率) | 取り崩す順番 | 資産が尽きるまで | 払う税の合計 |
|---|---|---|---|
| 0% | 特定口座から | 15年10か月 | 約102万円 |
| 0% | NISAから | 15年10か月 | 約102万円 |
| 3% | 特定口座から | 21年2か月 | 約128万円 |
| 3% | NISAから | 20年9か月 | 約215万円 |
| 5% | 特定口座から | 29年7か月 | 約150万円 |
| 5% | NISAから | 28年2か月 | 約407万円 |
運用利回りが0%なら、順番を変えても結果はまったく同じです。
払う税は、最初からある含み益500万円に20.315%をかけた約102万円で決まってしまうからです。
差が出るのは、取り崩している間に値上がりした分からです。
NISAを後に残すと、残っている間の値上がりはまるごと非課税になります。
特定口座を後に残すと、その値上がりにも税がかかります。
運用利回りが年5%のケースでNISAから先に崩すと、特定口座の評価額に占める含み益の割合は、最初の50%から、NISAが尽きる11年目には71%、最後は87%まで上がります。
売るたびに、売った金額のうち税のかかる部分が大きくなっていくということです。
運用利回りが高いほど、この差は開きます。
非課税のNISA口座は、値上がりする時間を長く使えるほど得をするんや。
そやから、NISAを売るのは最後に回した方がいいわけやな。
30%程度の暴落なら、順番は変わらない
運用利回りが年5%で一定というのは単純化です。
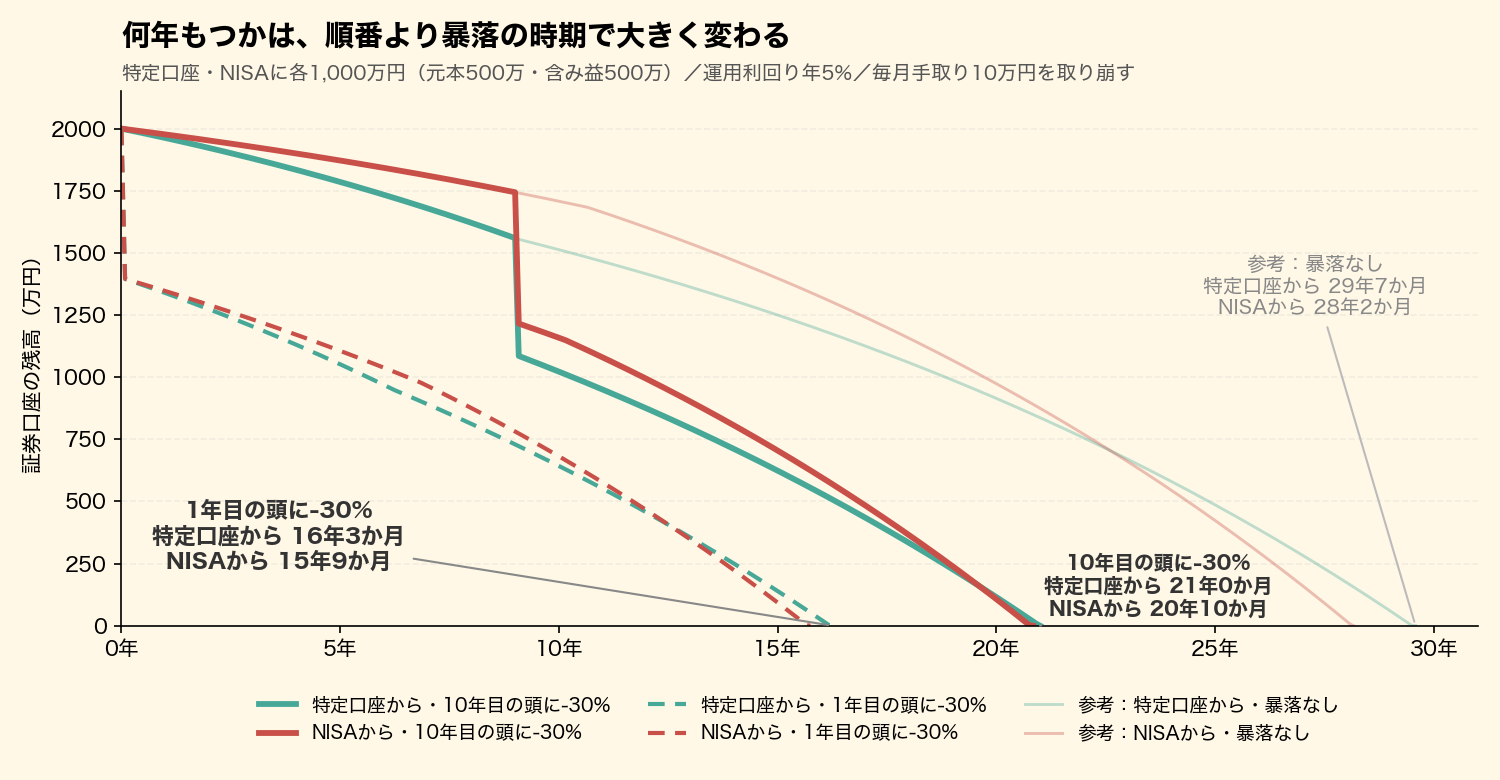
そこで、取り崩しの1年目の頭と10年目の頭に暴落が来るケースでも比べました。
暴落は「その月に一度に30%下がる」とし、それ以外の月は運用利回り年5%で計算しています。
| ケース | 特定口座から | NISAから | 税の差 |
|---|---|---|---|
| 暴落なし | 29年7か月・税約150万円 | 28年2か月・税約407万円 | 約257万円 |
| 1年目の頭に30%下落 | 16年3か月・税約63万円 | 15年9か月・税約143万円 | 約80万円 |
| 10年目の頭に30%下落 | 21年0か月・税約149万円 | 20年10か月・税約197万円 | 約48万円 |
30%の暴落が来ても、どちらのケースでも特定口座から崩す方が資産は長くもち、税も少なくなりました。
暴落があると特定口座の含み益も減るので、差は小さくなります。
10年目に暴落したケースでは、税の差が約48万円まで縮みます。
NISAから崩した人がちょうど特定口座を売りはじめる時期に、その含み益が削られるためです。
それでも、特定口座から崩す方が資産は2か月長くもちました。
もう一つ見えたのは、資産が何年もつかは、順番より暴落の時期で大きく変わることです。
暴落なしなら29年7か月もつところ、10年目の頭に30%下がると21年0か月、取り崩しを始めてすぐの1年目の頭なら16年3か月です。
順番による差は、数か月から1年5か月ほどでした。
順番で変わるのは主に税の合計で、年数を大きく左右するのは暴落の時期、と分けて考えると整理しやすいはずです。
ただし、下げ幅が大きいと話が変わります。
10年目の頭に50%下がるケースで同じ計算をすると、NISAから崩した方が税は約93万円で、特定口座から崩した場合の約149万円より少なく、資産も3か月長くもちました。
40%でほぼ並び、それより大きな暴落では逆転します。
ただ、運用利回りが7%なら、同じ50%の暴落でも特定口座から崩す方が有利のままでした。
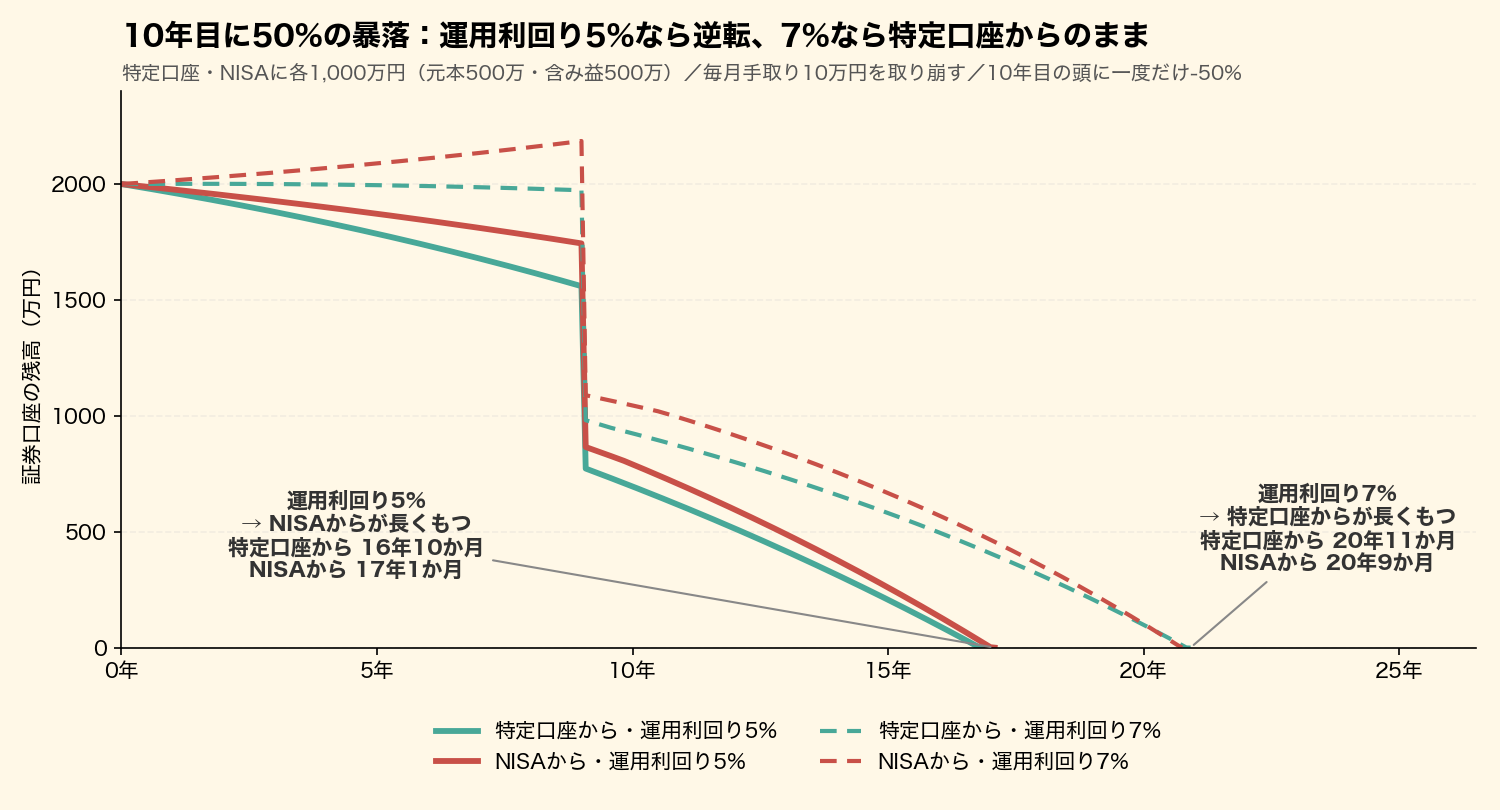
特定口座から崩す場合は、9年目までに特定口座を売り切っていて、含み益の税はもう払い終えています。
そのあとの暴落で下がるのは非課税のNISAだけなので、税は減りません。
一方、NISAから崩す場合は、含み益を抱えた特定口座が残っているところに暴落が来て、その含み益が大きく削られます。
そのため、あとで売るときの税が軽くなるわけです。
ただ、暴落がいつ、どれくらいの大きさで来るかは誰にも分かりません。
時期や大きさそのものは、こちらで対処のしようがないということです。
できるのは、来たときに慌てて売らずに済むよう備えておくことで、その方法はインデックス投資はいくら貯めたら十分?の「現金クッション」の章にまとめてあります。
暴落の時期は選ばれへんけど、売る順番は自分で決められるからな。
そういうことや。
自分で選べる事で損をせんようにしとく、というだけの話やねん。
特定口座から崩すときに確かめておきたいこと
源泉徴収ありなら、確定申告は要らない
源泉徴収ありの特定口座なら、売った利益の税は証券会社が差し引いて納めてくれるので、確定申告をしなくて済みます。
申告しない場合、その利益は国民健康保険料の計算に入らない、と自治体は案内しています。
逆に確定申告をすると保険料の計算に入るので、申告するかどうかは保険料も含めて考えることになります。
扱いは自治体の案内で確かめておくと安心です。
この結果は、今回の設定での話
この試算は、特定口座とNISAのどちらにも含み益があり、運用利回りがプラスで続く設定です。
特定口座に含み損があって損出しで他の利益と相殺できる場合や、値下がりが何年も続く場合など、条件が変われば結果も変わります。
こうした条件は人によって違いすぎるので、ここでの結果は、あくまで今回の設定での目安です。
NISAの枠は、売った翌年に戻る
NISAで売った分の枠は、翌年に簿価(買ったときの金額)で戻ります。
戻った枠を使って、特定口座で売った分をNISAで買い直せば、税の負担をいくらか軽くできるはずです。
ただ、手順と計算がややこしくなるので、この記事の試算には入れていません。
よくある質問(FAQ)
Q1. 特定口座とNISAで違う投資信託を持っている場合はどうなりますか?
考え方は同じやと思う。
値上がりする見込みが大きい方をNISAに残して、最後に使う形やな。
非課税の口座に、増える時間をできるだけ長く渡すということや。
Q2. 運用利回りが年5%に届かなかったらどうなりますか?
増え方が小さかったら、順番の差も小さくなる。
0%やったら差はゼロや。
ただ、値下がりが何年も続くような場合は話が変わってくるから、あくまで今回の設定での結果やと思っといて。
Q3. 一般口座や、源泉徴収なしの特定口座の場合は?
売った利益は自分で確定申告することになる。
その分保険料の計算に入る可能性もあるから、取り崩しに入る前に口座の種類は確かめといた方がいいと思う。
まとめ|取り崩すなら、基本は特定口座からがお得
この記事の要点
取り崩すなら、基本は特定口座から先に売る方が、税の合計が少なく、資産も長くもつことが多い
NISAから崩すと、証券口座の残高は22年目まで多く見える
手取りで換算すると、10年後の時点ですでに逆転している
差が生まれるのは、取り崩している間に値上がりした分への税
運用利回りが0%なら順番の差はゼロ
運用利回りが高いほど差は開く
30%程度の暴落なら、順番は変わらない
50%級の暴落が来る時期によっては、NISAから崩した方が有利になる場合もある
何年もつかを大きく動かすのは、順番より暴落の時期
証券口座の残高は、税を引く前の金額です。
NISAの残高と特定口座の残高は、同じ1万円でも手元に残る額が違います。
残高の見え方に引っぱられず、基本的には特定口座から先に売る方がお得になることが多いです。
まぐのメモ
この結果やったら、基本は特定口座から取り崩すかな。
30%くらいの暴落なら順番は変わらへんかったから、普段はそんなに迷わんで済むな。
迷うとしたら、証券口座の残高を見たときやと思う。
NISAから崩した方が長いあいだ数字が大きいから、そっちが正解に見えてまう。
そこで手取りに直して見る、というのを覚えとくだけで十分やな。
関連記事
▶ インデックス投資はいくら貯めたら十分?目標額の決め方と、積立をやめていいタイミング
▶ 配当があれば、貯める目標は下がる?取り崩しと比べていくら必要か計算した
▶ インデックスと高配当株の「二刀流」|増やしながら使うための設計
▶ 新NISAの積立額はいくらが正解?家計から無理なく逆算する方法
▶ インデックス投資とは?初心者向けにメリット・デメリットを解説
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)

コメント