eMAXIS Slim 全世界株式(オール・カントリー)と、eMAXIS Slim 米国株式(S&P500)。
このブログで毎月積み立てている2本です。
そのオルカンと同じ指数に連動して、信託報酬が0%のファンドが発表されました。
SBIアセットマネジメントの「SBI・ゼロ・オールカントリー・インデックス・ファンド」、愛称は「ゼロカン」です。
ただし買えるのは、2027年に始まる予定のこどもNISAの口座だけです。
大人のNISAや特定口座では買えません。
大人の口座向けには、同じ指数に連動する「SBI・オールカントリー・インデックス・ファンド」(愛称SBIオールカントリー、信託報酬0.055%)が、ゼロカンと同時に発表されました。
こちらも新しく出るファンドです。
先に結論を書きます。
SBI証券でこどもNISAを使うなら、全世界株はゼロカンを選ぶと思います。
一方で、大人の口座で積み立てているeMAXIS Slimオルカンは、売ってまで大人向けのSBIオールカントリーに乗り換えることはしません。
こどもNISAそのものを使うかどうかで迷っている場合は、こどもNISAってやった方がいい?もご参照ください。
オルカンとS&P500のどちらにするかは、オルカン(全世界株式)とは?に書いています。
SBIから、こどもNISA専用で信託報酬0%のオルカンが出るんやね。
連動する指数は、ふだんのオルカンと同じや。
違うのは、信託報酬と買える口座の2つだけやで。
「ゼロカン」とは何か
2026年10月1日に発表された、こどもNISA専用のインデックスファンドです。
公表されている内容をまとめます。
| 項目 | 内容 |
|---|---|
| 正式名称 | SBI・ゼロ・オールカントリー・インデックス・ファンド |
| 愛称 | ゼロカン |
| 運用会社 | SBIアセットマネジメント |
| 連動する指数 | MSCIオール・カントリー・ワールド・インデックス(略称MSCI ACWI、配当込み・円換算ベース) |
| 信託報酬 | 年0.00%(税込・2026年10月1日現在) |
| 買える口座 | こどもNISA(つみたて投資枠の対象・予定) |
| 設定日 | 2026年11月17日(予定) |
| 買えるようになる時期 | こどもNISAが始まってから(2027年1月の予定) |
| 購入時手数料 | ありません |
| 信託財産留保額 | ありません |
運用会社はSBIアセットマネジメントですが、株式の運用の一部は、ステート・ストリート・グローバル・アドバイザーズという海外の運用会社に任せる形です。
気をつけたいのは、設定日の11月17日を過ぎても、すぐには買えないことです。
発表資料には「制度開始前は申込不可」とあり、買えるようになるのはこどもNISAが始まってからです。
こどもNISAは0〜17歳の子どもが使えるNISAで、年間60万円、合計600万円まで積み立てられます。
制度のくわしい話は、こどもNISAの記事にまとめました。
指数はオルカンと同じ、違うのは2つ
ふだん「オルカン」と呼ばれるeMAXIS Slim 全世界株式と、ゼロカンは同じ指数に連動します。
世界の株式に、会社の大きさ(時価総額)に応じて分けて投資する点は同じです。
| 項目 | ゼロカン | SBIオールカントリー | eMAXIS Slimオルカン |
|---|---|---|---|
| 運用会社 | SBIアセットマネジメント | SBIアセットマネジメント | 三菱UFJアセットマネジメント |
| 連動する指数 | MSCI ACWI | MSCI ACWI | MSCI ACWI |
| 信託報酬 | 0.00% | 0.055% | 0.05775% |
| 買える口座 | こどもNISAだけ | 大人のNISA(成長投資枠・つみたて投資枠) | 大人のNISA・特定口座など |
| 設定日 | 2026年11月17日(予定) | 2026年11月17日(予定) | 設定済み |
※信託報酬は税込・年率。
ゼロカンとSBIオールカントリーは2026年10月1日の発表値、eMAXIS Slimオルカンは交付目論見書(2026年7月25日)の「0.05775%以内」で、純資産が大きくなると段階的に下がる仕組みです。
※SBIで前から売っている「SBI・V・全世界株式インデックス・ファンド」は、FTSEグローバル・オールキャップ・インデックスに連動するファンドで、ACWIとは別の指数です。
オルカンの記事では、商品は「連動する指数を先に決めて、同じ指数のなかで比べる」順に選ぶと書きました。
ゼロカンは連動する指数がオルカンと同じなので、あとは同じ指数のなかで比べるだけです。
1. 信託報酬が違う
ゼロカンの信託報酬は0.00%です。
このブログでは、インデックスファンドの信託報酬は年0.2%以下をひとつの目安にしています。
0%なので、これより下はありません。
では、0%でどれだけ差が出るのか。
こどもNISAの上限まで積み立てた場合で計算しました。
前提は、0歳から月5万円を10年積み立てて上限の600万円まで入れ、そのまま18歳まで持つ形です。
年5%で増えるとして、信託報酬だけを変えています。
| 信託報酬 | 18歳時点の評価額 | ゼロカンとの差 |
|---|---|---|
| 0.00%(ゼロカン) | 約1,145万円 | ― |
| 0.055%(SBIオールカントリー) | 約1,137万円 | 約8万円 |
| 0.05775%(eMAXIS Slimオルカン) | 約1,137万円 | 約8万円 |
※年5%は運用利回りの仮定で、実際の値動きとは違います。
税金と、信託報酬以外の費用は考えていません。
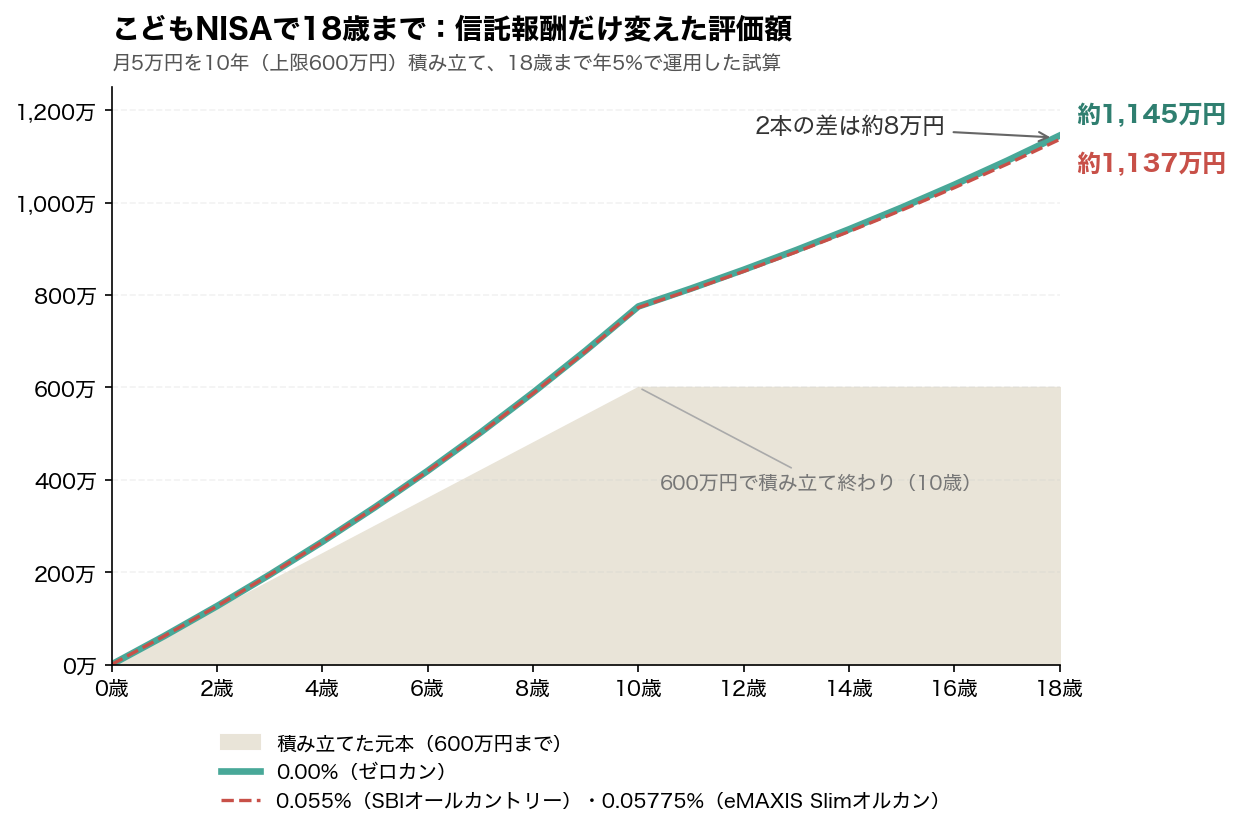
積み立てた600万円が1,100万円台まで増えたうえでの、約8万円の差です。
10歳から始めた場合は、18歳までの8年で480万円を積み立てて約588万円になり、差は約1万円です。
もともと安いものをさらにゼロにした差なので、大きな差ではありません。
ただ、同じ指数で条件がそろうなら、わざわざ0%でない方を選ぶ理由もないと思います。
18年で8万円か。
思ったより小さいな。
0.05775%と0%の差やからな。
同じ指数で手数料だけが安いなら、選ばん理由もないってくらいの差や。
2. 買える口座が違う
ゼロカンは、こどもNISAの口座でしか買えません。
大人のNISAでも特定口座でも、買うことはできません。
扱う証券会社は、報道ではSBI証券だけとされています。
こどもNISAを別の証券会社で作る場合、ゼロカンは買えません。
なお、楽天証券も2026年10月9日に、こどもNISA専用の商品として、信託報酬ゼロ(無料)の投資信託を出すと発表しました。
ただ、どの指数に連動するのか、ファンドの名前や設定日は、まだ発表されていません。
楽天証券でこどもNISAを作る人は、詳しい内容が発表されてから、ゼロカンと比べて選べます。
0%でも気をつけたい3つ
0%という数字は目を引きますが、発表資料からはまだ分からないことが3つあります。
1. 0%は「いまの時点」の数字
発表資料では、信託報酬は「2026年10月1日現在:0.00%」と日付つきで書かれています。
この先もずっと0%のままにする、という約束は書かれていません。
eMAXIS Slimシリーズは「業界最低水準の運用コストを将来にわたってめざし続ける」という方針を掲げています。
ゼロカンの発表資料には、同じような方針の文はありません。
運用会社が0%でどう成り立たせるのかも、公式の説明はありません。
発表資料にあるのは、こどもNISAの制度の目的を踏まえて、長い資産づくりを支えるために0%にした、というところまでです。
2. コストはゼロではない
0%なのは信託報酬で、ファンドにかかるお金がすべて0円になるわけではありません。
監査の費用や、株を売り買いするときの手数料、外国の株を預けておく費用などは、別にファンドから払われます。
これらは「事前に料率、上限額などを示すことができません」と書かれていて、実際にいくらかかったかは運用報告書が出るまで分かりません。
信託報酬にこうした費用を足したものを、実質コストと呼びます。
3. 純資産がゼロから始まる
新しいファンドなので、集まったお金(純資産総額)はゼロから始まります。
純資産が小さいうちは、値動きが指数からずれやすくなったり、運用が途中で終わる(繰上償還)おそれもあったりします。
ただ、こどもNISAの専用商品として出てくるので、さすがにそれなりの規模にはなると思います。
なので、この点はあまり心配していません。
0%は「いま」の数字や。
ほかの費用まで足した実質のコストは、最初の運用報告書が出てからやな。
大人の口座なら「SBIオールカントリー」
大人の口座で同じ指数のファンドを買う場合は、同時に発表された「SBI・オールカントリー・インデックス・ファンド」(愛称SBIオールカントリー)があります。
ゼロカンと同じマザーファンド(運用をまとめて行う親のファンド)に投資する、大人向けの兄弟のようなファンドです。
ただし、ゼロカンとは別のファンドです。
子どもが18歳になっても、ゼロカンがSBIオールカントリーに自動で切り替わることはありません。
信託報酬は年0.055%で、NISAの成長投資枠とつみたて投資枠の両方で買える予定です。
申込は2026年10月19日から11月16日まで、設定日はゼロカンと同じ11月17日です(いずれも予定)。
eMAXIS Slimオルカンから乗り換えるか
すでにeMAXIS Slimオルカンを積み立てている場合、SBIオールカントリーに乗り換えるかどうか。
売ってまで乗り換えることはしません。
理由は8つあり、お金の理由と気持ちの理由に分かれます。
お金の理由
①乗り換えるほど安いわけではない
信託報酬の差は年0.00275%です。
100万円あたり年27.5円、1,000万円でも年275円の差です。
②eMAXIS Slimオルカンも信託報酬を下げてきた
eMAXIS Slimシリーズは、より安いファンドが出てくると、そのたびに信託報酬を下げてきました。
eMAXIS Slimオルカンも、2022年ごろは年0.1144%以内でしたが、いまは年0.05775%以内です。
いまはSBIオールカントリーより少し高いですが、この先また下がることも考えられます。
③隠れたコストが分からない
SBIオールカントリーも新しいファンドなので、実質コストは運用報告書が出るまで分かりません。
信託報酬の差がこれだけ小さいと、ほかの費用の差でひっくり返ることもありえます。
④純資産が集まるか分からない
ゼロカンと同じ話です。
ただ、これは多分大丈夫だと思っています。
⑤NISAの枠がすぐには戻らない
NISAで買った分を売ると、その枠が戻ってくるのは翌年です。
しかも戻るのは、売った金額ではなく買ったときの金額の分です。
1年に買える額も合計360万円までなので、売ったお金をすぐに全部NISAで買い直せるとはかぎりません。
⑥特定口座なら、売った時点で税金がかかる
特定口座で売ると、利益に約20%(2026年中は20.315%)の税金がかかります。
払った税金の分だけ、運用に回るお金が減ります。
気持ちの理由
⑦まとまったお金が手元に入る
売ると、それまで積み立ててきたお金が、まとまった現金として一度手元に入ります。
そのお金で何か買ってしまったり、別のことに使いたくなったりして、老後のために積み立てていた当初の目的から外れてしまうおそれがあります。
⑧含み益が消える
乗り換えると、何年もかけて積み上がった含み益が画面から消えて、新しいファンドは0円からの表示になります。
資産の額は同じでも、続けてきた手ごたえが見えなくなるのは、気持ちのうえでこたえます。
いちばん大きいのは⑦やな。
まとまったお金が入ったら、なんか買ったり、いらんことしてまいそうやから。
1,000万円で年275円を取りにいって、積立の目的から外れたら元も子もないからな。
合う人・合わない人
ゼロカンが合うのは、次の3つがそろう場合です。
・こどもNISAを使うと決めている
・こどもNISAの口座をSBI証券で作る
・全世界株のインデックスファンドで積み立てたい
逆に、こどもNISAを別の証券会社で作る場合や、S&P500など別の指数で積み立てたい場合は、ゼロカンは候補に入りません。
もうひとつ、こどもNISAは12歳になるまで、原則として引き出せません。
中学校に上がる前に使う予定のあるお金なら、こどもNISA自体が合わないかもしれません。
使うかどうかの決め方は、こどもNISAの記事に書いています。
まとめ|SBI証券のこどもNISAで全世界株なら、ゼロカンを選ぶと思います
・こどもNISA専用で、信託報酬は0.00%(2026年10月1日現在)
・連動する指数は、オルカンと同じMSCI ACWI
・0%で変わるのは、18年で約8万円(月5万円・上限600万円・年5%の試算)
・0%は「いま」の数字で、実質コストはまだ分からない
・大人の口座のeMAXIS Slimオルカンは、売ってまでSBIオールカントリーに乗り換えない
0%という数字は目を引きますが、選ぶ順番は変わりません。
先にこどもNISAを使うかどうかを決めて、使うなら全世界株のなかで安いものを選ぶ。
ゼロカンは、その順番でたどり着くファンドだと思います。
0%はうれしいけど、決め手はこどもNISAを使うかどうかの方やと思うわ。
よくある質問(FAQ)
Q1. ゼロカンは大人のNISAで買えますか?
買えへん。
こどもNISAの口座専用や。
大人の口座で同じ指数のファンドを買うなら、同じ日に設定されるSBIオールカントリー(信託報酬0.055%)がある。
Q2. いつから買えますか?
ファンドの設定は2026年11月17日の予定やけど、買えるのはこどもNISAが始まってからや。
こどもNISAは2027年1月に始まる予定で、SBI証券では2026年10月から口座の事前受付をしてる。
Q3. 信託報酬はずっと0%ですか?
発表資料は「2026年10月1日現在」の数字として0%と書いてて、ずっと0%とは書いてへん。
それに信託報酬のほかに、売買の手数料や監査の費用はファンドから払われる。
実際のコストは、運用報告書が出てから確かめるつもりや。
Q4. 子どもが18歳になったらどうなりますか?
こどもNISAの口座は、18歳になったら大人のNISAに移る仕組みや。
SBI証券の発表では、ゼロカンで持ってる分はそのまま引き継がれて、0%のまま持ち続けられるとされてる。
ただ、ゼロカンを積み立てで買えるのはこどもNISAの間だけや。
18歳から先も同じ指数で積み立てを続けるなら、SBIオールカントリーで積み立てを設定し直すことになる。
ゼロカンがSBIオールカントリーに自動で切り替わるわけやないから、そこは気をつけといてな。
Q5. 楽天証券でこどもNISAを作ったら買えませんか?
ゼロカンは、扱うのがSBI証券だけとされてるから、楽天証券では買えへん。
ただ、楽天証券も10月9日に、こどもNISA専用で信託報酬ゼロの投資信託を出すって発表してる。
どの指数に連動するかや設定日はまだ出てへんから、詳しいことが分かってから比べたらいいと思う。
信託報酬の差は18年で数万円の話やから、口座を作る証券会社は使いやすさで決めてもいいと思うで。
関連記事
▶ こどもNISAってやった方がいい?教育資金は「18歳でいくら要るか」から逆算する
▶ オルカン(全世界株式)とは?S&P500との違いを解説
▶ 信託報酬とは?投資信託のコストをわかりやすく解説
▶ 「オルカン高配当」どうなの?eMAXIS Slim・SCHDファンドと比較|合う人・合わない人
▶ 高配当株とオルカン、どっちを買う?目的の違いと併用の考え方を整理する
出典:SBIアセットマネジメント(2026年10月1日発表資料)、金融庁(令和8年度税制改正の大綱の概要、NISA特設ウェブサイト)、国税庁、三菱UFJアセットマネジメント(交付目論見書)、SBI証券、楽天証券(2026年10月9日発表資料)、Impress Watch。
信託報酬・日程は各社の公表値で、2026年10月7日時点のものです。
日程はいずれも予定です。
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)

コメント