老後資金はいくらあれば安心なのか。
見当がつかないと、まずは平均を知りたくなります。
そこで目にするのが、2019年に金融庁の報告書をきっかけに話題になった「老後2,000万円問題」です。
年金だけでは老後の生活費が足りず、夫婦で2,000万円の貯えが必要という内容で、とても無理だと感じた人も多いと思います。
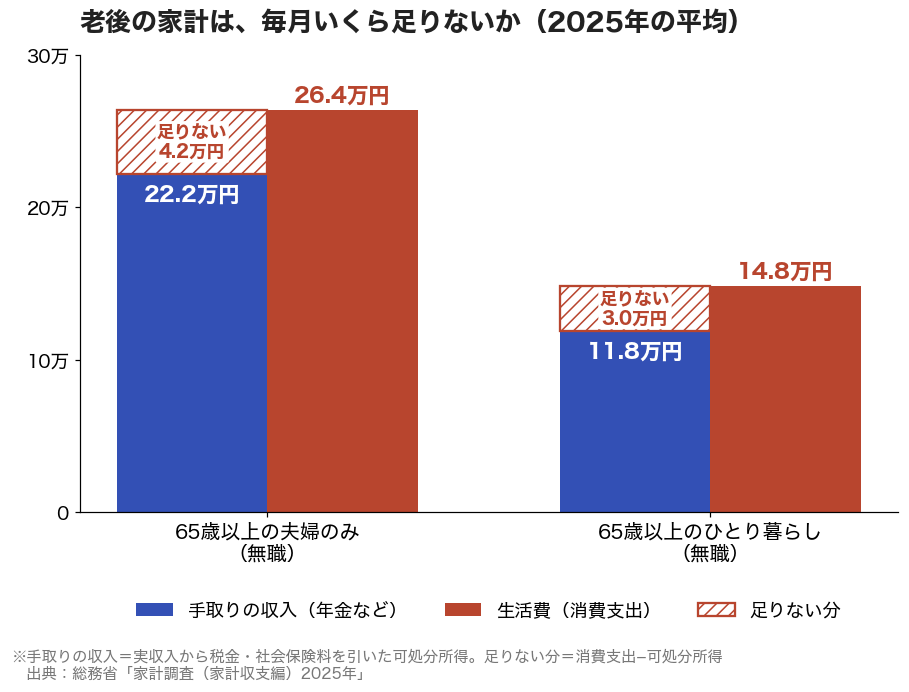
総務省の家計調査(2025年)では、65歳以上の夫婦のみの無職世帯は、毎月42,434円足りていません。
これが30年続くと、約1,528万円です。
ただ、これは平均の家の話で、自分の家の必要額は「毎月いくら足りないか」と「それが何年続くか」で決まります。
📝 この記事でわかること
✅ 老後資金の必要額=毎月の不足額 × 年数
✅ 65歳以上の夫婦のみの無職世帯は、毎月42,434円の不足(2025年の平均)
✅ 「2,000万円」は2019年の報告書の数字(月約5.5万円×30年)
✅ 自分の必要額は、生活費・年金・年数の3ステップで出せる
✅ モデルケースでは、会社員の片働き夫婦で30年約2,144万円、自営業の夫婦で約4,419万円(運用しない場合)
✅ 年5%で運用しながら取り崩すと、30年の必要額は約1,528万円→約801万円
✅ 4%ルールの生みの親は、目安を4.7%に引き上げた
✅ 毎月の不足額×年数×利回りの早見表つき
老後資金って言われても、いくら要るんか見当もつかへんかった。
2,000万円って聞いたときは、そんなん無理やんと思ったわ。
その2,000万円は、平均の家の、しかも何年か前の数字なんよ。
自分の家の数字に置き換えたら、全然ちがう額になるで。
結論|必要額は「毎月の不足額 × 年数」で決まる
老後資金の必要額は、次の式で出せます。
必要額 = 毎月の不足額(生活費 − 年金など) × 12か月 × 年数
65歳以上の夫婦のみの無職世帯の平均なら、不足は毎月42,434円です。
20年なら約1,018万円、25年なら約1,273万円、30年なら約1,528万円になります。
65歳以上のひとり暮らしの無職世帯なら、不足は毎月29,980円で、30年で約1,079万円です。
ただし、年金が多くて生活費が少ない家なら不足は0円ですし、その逆なら数千万円になります。
平均は目安にはなりますが、自分の家の答えではありません。
もうひとつ、取り崩すお金を運用しながら使えば、必要額は下がります。
平均の不足を30年まかなう場合、運用しないなら約1,528万円、年5%で運用しながらなら約801万円です。
「2,000万円」はどこから来た数字か
「老後資金2,000万円」は、2019年6月に金融庁の金融審議会(市場ワーキング・グループ)がまとめた報告書から広まった数字です。
当時の家計調査で、高齢の夫婦のみの無職世帯は、毎月約5.5万円足りていませんでした。
これが20年続くと約1,320万円、30年続くと約1,980万円で、「約1,300万円〜2,000万円」と書かれました。
同じ計算を2025年の家計調査でやり直すと、不足は毎月42,434円で、30年で約1,528万円です。
収入が増えたことなどで、不足額は2019年の報告書のときより小さくなっています。
どちらにしても、「平均の収入で、平均の生活費の家」が、何も運用せずに貯金だけで暮らした場合の数字です。
今の数字でやり直しても、30年で1,528万円くらいか。
それでも多いな。
そこから先は、運用しながら取り崩すかどうかで変わるんよ。
年5%で運用しながらなら、約801万円まで下がる計算やで。
夫婦・ひとり暮らしの平均(2025年の家計調査)
総務省の家計調査から、65歳以上の無職世帯の毎月の家計を並べます。
| 項目(月平均) | 65歳以上の夫婦のみ(無職) | 65歳以上のひとり暮らし(無職) |
|---|---|---|
| 収入(実収入) | 254,395円 | 131,456円 |
| うち年金など(社会保障給付) | 228,614円 | 120,212円 |
| 税金・社会保険料 | 32,850円 | 12,990円 |
| 手取りの収入(可処分所得) | 221,544円 | 118,465円 |
| 生活費(消費支出) | 263,979円 | 148,445円 |
| 足りない分 | 42,434円 | 29,980円 |
夫婦のみの世帯では、収入の約9割が年金などの社会保障給付です。
手取りの収入より生活費の方が多く、その差を貯金などの取り崩しでまかなっています。
生活費のうちいちばん大きいのは食費で、夫婦のみの世帯で毎月78,964円です。
子どもが独立したあとの夫婦2人だけで、食費が月8万円近くか。
思ってたより使ってるな。
平均には、外食が多い家も少ない家も入ってるからな。
自分の家の食費に置き換えて見るのがいいで。
何年分を見込むかは、厚生労働省の簡易生命表(2025年)が目安になります。
65歳の人があと何年生きるかの平均(平均余命)は、男性が19.68年、女性が24.52年です。
平均なので、これより長く生きる人も大勢います。
夫婦なら長い方に合わせて、25〜30年で見ておくと安心です。
自分の必要額は3ステップで出す
平均の代わりに、自分の家の数字を入れていきます。
① 老後の毎月の生活費を見積もる
出発点は、いまの生活費です。
そこから、老後には終わる支出を引きます。
住宅ローン、子どもの教育費、仕事のための交通費や昼食代などです。
子どもが独立すれば、食費も今より減ります。
逆に、医療費や、家にいる時間が長くなる分の光熱費は、増えることがあります。
何割になるかは家によって違うので、費目ごとに増えるもの・減るものを書き出すのが確実です。
② 毎月の年金の見込みを調べる
年金の見込み額は、毎年誕生月に届く「ねんきん定期便」か、日本年金機構の「ねんきんネット」で確かめられます。
ねんきんネットでは、これからの働き方を入れて、受け取る額を試算することもできます。
夫婦なら、2人分の合計が世帯の年金額です。
年金の見込みは、ねんきんネットで見たことあるわ。
ざっくりでも数字が分かると、足りない分が見えてくるな。
③ 不足額 × 年数に、まとまった出費を足す
①の生活費から②の年金を引いたのが、毎月の不足額です。
これに12か月と年数をかけます。
そのうえで、家の修繕や車の買い替え、介護など、毎月の生活費とは別にかかるお金を足します。
退職金がある場合は、ここから引けます。
ただし、会社によっては額が決まっていないこともあるので、勤め先の規程で確かめておくと安心です。
「いつまでに・いくら」を毎月の積立額に落とし込む手順は、投資の目標の立て方にまとめています。
家の修繕や介護みたいなまとまった出費は、毎月の生活費とは分けて考えた方が見落とさへん。
ライフプランの表に、何歳でいくらかかりそうかを書き出しておくんや。
モデルケースで計算する|会社員の片働き夫婦と自営業の夫婦
3ステップを、2つの家で計算してみます。
どちらも、老後の生活費は家計調査の平均(65歳以上の夫婦のみの無職世帯の消費支出・毎月263,979円)と同じとします。
年金は、日本年金機構が示している2026年度の額を使います。
🧮 計算式
毎月の不足 = 生活費 −(年金 − 税金・社会保険料)
必要額(運用しない場合)= 毎月の不足 × 12か月 × 年数
年金からは税金と社会保険料が引かれるので、生活費と比べるのは手取りの額です。
運用しながら取り崩す場合の必要額は、単純な掛け算ではなく、残りを運用しながら毎月同じ額を取り崩して、30年でちょうど0円になる額で計算しています。
ケース1:会社員の夫と専業主婦の妻
夫が平均的な収入(賞与込みで月45.5万円、年収にして約546万円)で40年働いた場合、夫婦2人分の年金は毎月237,279円です。
税金・社会保険料は、家計調査の平均と同じ32,850円とします。
| 項目 | 金額 |
|---|---|
| ① 毎月の生活費 | 263,979円 |
| ② 毎月の年金(2人分) | 237,279円 |
| ③ 税金・社会保険料 | 32,850円 |
| ④ 年金の手取り(②−③) | 204,429円 |
| ⑤ 毎月の不足(①−④) | 59,550円 |
| 必要額(30年・運用しない) | 2,144万円 |
| 必要額(30年・年3%で運用) | 1,420万円 |
| 必要額(30年・年5%で運用) | 1,123万円 |
計算の流れは、次のとおりです。
ケース1の計算
年金の手取り:237,279円 − 32,850円 = 204,429円
毎月の不足:263,979円 − 204,429円 = 59,550円
必要額:59,550円 × 12か月 × 30年 = 21,438,000円(約2,144万円)
ケース2:自営業の夫婦
夫婦とも国民年金だけで、40年間保険料を払った満額(1人70,608円)を受け取ると、2人で毎月141,216円です。
年金が少ない分、税金・社会保険料もかなり少なくなるので、ここでは0円として計算します。
| 項目 | 金額 |
|---|---|
| ① 毎月の生活費 | 263,979円 |
| ② 毎月の年金(2人分) | 141,216円 |
| ③ 税金・社会保険料 | 0円として計算 |
| ④ 年金の手取り(②−③) | 141,216円 |
| ⑤ 毎月の不足(①−④) | 122,763円 |
| 必要額(30年・運用しない) | 4,419万円 |
| 必要額(30年・年3%で運用) | 2,927万円 |
| 必要額(30年・年5%で運用) | 2,316万円 |
ケース2の計算
年金の手取り:141,216円 − 0円 = 141,216円
毎月の不足:263,979円 − 141,216円 = 122,763円
必要額:122,763円 × 12か月 × 30年 = 44,194,680円(約4,419万円)
自分の家で計算するときは、表の①に自分の生活費、②にねんきん定期便の見込み額を入れれば、同じ順番で必要額まで出せます。
会社員の片働き夫婦は、30年で約2,144万円、年5%で運用しながらなら約1,123万円です。
家計調査の平均(毎月42,434円の不足)より大きいのは、平均の世帯には年金以外の収入も少しあるのに対し、このケースは年金だけで計算しているためです。
退職金があれば、ここから引けます。
自営業の夫婦は、30年で約4,419万円、年5%で運用しながらでも約2,316万円が必要です。
厚生年金がなく、退職金もない分、会社員の家より自分で用意する額がずっと大きくなります。
その代わり、定年がないので、働ける間は収入を得ながら取り崩しを遅らせることもできます。
同じ生活費でも、自営業やと必要な額が倍くらいになるんやな。
年金の差が、そのまま自分で用意する額の差になるんか。
そうや。
ただ、どっちのケースも生活費は平均で置いてるからな。
自分の家の生活費と年金の見込みで計算し直すのがいちばんやで。
運用しながら取り崩すと、必要額は下がる
ここまでの計算は、貯めたお金を運用せずに取り崩す前提でした。
取り崩す間も残りのお金を運用していれば、増える分だけ、最初に必要な額は少なくて済みます。
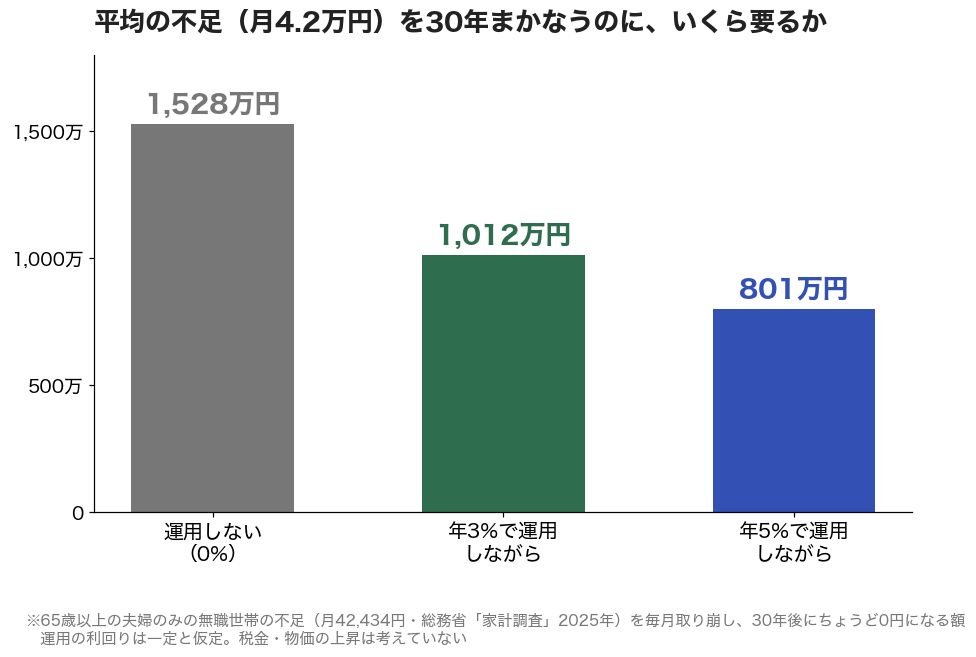
平均の夫婦の不足(月42,434円)を30年まかなう場合、運用しないなら約1,528万円が必要です。
年3%で運用しながら取り崩すなら約1,012万円、年5%なら約801万円で足ります。
年5%なら、運用しない場合の約半分です。
ただし、運用すれば残りのお金は上がったり下がったりします。
下がった年に取り崩すと、残りの減り方が速くなります。
何年持てばマイナスになりにくかったかは株は何年持てばマイナスにならない?に、NISAと特定口座のどちらから取り崩すかは特定口座とNISA、どっちから取り崩す?にまとめています。
取り崩す前提やなかったら、インデックスで増やしてる意味がわからんくなるもんな。
使うために増やしてるんやから。
4%ルールで見ると|生みの親は4.7%に引き上げた
取り崩しの目安として有名なのが「4%ルール」です。
最初の年に資産の4%を取り崩し、その後は物価の上昇に合わせて取り崩す額を増やしていっても、30年はお金が尽きなかった、という米国の研究から生まれました。
この目安なら、必要額は年間の不足額の25倍です。
平均の夫婦の不足(年約51万円)なら、約1,273万円になります。
この4%ルールを1994年に発表したのが、米国のファイナンシャルプランナー、ウィリアム・ベンゲンです。
ベンゲンは2025年の著書『A Richer Retirement』で、30年の目安を4.7%に引き上げました。
持つ資産の種類を広げて計算し直した結果で、元の4%は、1968年に退職した人という過去でいちばん厳しいケースが基準でした。
4.7%で計算すると、平均の夫婦の必要額は約1,083万円です。
ただし、これは米国の株や債券のデータでの話で、円で同じになるとは限りません。
ベンゲン自身も、決まった答えではなく計画を立てるときの目安だと話しています。
4%か4.7%かより、年間の不足額の20〜25倍くらい、という目安で覚えとけばいいと思うで。
それで足りるかは、運用しながら毎年見直していくんや。
早見表|毎月の不足額 × 年数 × 運用
自分の不足額が分かったら、次の表で必要額の目安が分かります。
取り崩しの最後にちょうど0円になる額で、運用の利回りは一定としています。
| 毎月の不足額 | 年数 | 運用しない | 年3%で運用 | 年5%で運用 |
|---|---|---|---|---|
| 月2万円 | 20年 | 480万円 | 362万円 | 306万円 |
| 30年 | 720万円 | 477万円 | 377万円 | |
| 40年 | 960万円 | 562万円 | 421万円 | |
| 月3万円 | 20年 | 720万円 | 543万円 | 459万円 |
| 30年 | 1,080万円 | 715万円 | 566万円 | |
| 40年 | 1,440万円 | 844万円 | 632万円 | |
| 月5万円 | 20年 | 1,200万円 | 905万円 | 765万円 |
| 30年 | 1,800万円 | 1,192万円 | 943万円 | |
| 40年 | 2,400万円 | 1,406万円 | 1,053万円 | |
| 月8万円 | 20年 | 1,920万円 | 1,448万円 | 1,224万円 |
| 30年 | 2,880万円 | 1,907万円 | 1,509万円 | |
| 40年 | 3,840万円 | 2,249万円 | 1,685万円 | |
| 月10万円 | 20年 | 2,400万円 | 1,810万円 | 1,529万円 |
| 30年 | 3,600万円 | 2,384万円 | 1,887万円 | |
| 40年 | 4,800万円 | 2,812万円 | 2,106万円 |
この計算は、物価の上昇を考えていません。
物価が毎年上がると、同じ暮らしに必要なお金も増えていきます。
物価の上昇分を差し引いて考えるなら、年5%で運用できる人も、年3%の列を目安にしておくと控えめです。
配当でまかなうとどうなるか
不足分を、高配当株の配当でまかなう考え方もあります。
配当でまかなえば、元本を取り崩さずに済みます。
ただし、配当を出す株を買うにも元手が要るので、必要な資産の合計は大きくは変わりません。
配当と取り崩しの組み合わせで必要額がどう変わるかは、配当があれば、貯める目標は下がる?で計算しています。
あちらの記事は、4%の取り崩しで計算しています。
この記事の要点
老後資金の必要額=毎月の不足額 × 12か月 × 年数
65歳以上の夫婦のみの無職世帯は、毎月42,434円の不足(2025年の家計調査)、30年で約1,528万円
「2,000万円」は2019年の報告書の数字(月約5.5万円×30年)
自分の必要額は、老後の生活費・年金の見込み・年数の3ステップで出す
年5%で運用しながら取り崩すと、30年の必要額は約1,528万円→約801万円
4%ルールの生みの親は、目安を4.7%に引き上げた(米国のデータ)
物価の上昇を考えるなら、利回りは控えめに見ておく
関連記事
▶ 投資の目標の立て方|「いつまでに・いくら」から毎月の投資額を逆算する
▶ 配当があれば、貯める目標は下がる?取り崩しと比べていくら必要か計算した
▶ 特定口座とNISA、どっちから取り崩す?見かけの残高にだまされない順番
▶ 株は何年持てばマイナスにならない?米国株150年分を、買った月ごとに計算した
▶ 新NISAの積立額はいくらが正解?平均額と家計から無理なく逆算する方法
よくある質問(FAQ)
Q1. 2,000万円ないと老後は暮らせませんか?
そんなことはないで。
2,000万円は、2019年の平均の家が、運用せずに30年暮らした場合の数字や。
年金や生活費は家ごとに違うから、自分の家の不足額で計算し直したらいいと思う。
Q2. 年金がいくらもらえるか、どこで調べられますか?
毎年誕生月に届くねんきん定期便か、ねんきんネットで見られるで。
ねんきんネットなら、これからの働き方を入れて試算もできる。
夫婦なら2人分を合わせて見とくんや。
Q3. 退職金は老後資金に入れていいですか?
もらえる見込みがあるなら、入れて計算していいと思う。
ただ、会社によっては額が決まってへんこともあるから、勤め先の規程で確かめといた方がいいな。
Q4. 何歳まで計算しておけばいいですか?
65歳の平均余命は、男性が19.68年、女性が24.52年や(2025年の簡易生命表)。
平均やから、それより長生きする人も大勢おる。
夫婦なら長い方に合わせて、90〜95歳くらいまで見とくと安心やで。
まぐのメモ
老後資金なんて見当もつかへんから、最初は平均を調べた。
2,000万円と聞いたときは、そんなん無理やんと思った。
でも自分の家の数字で計算し直したら、見え方が変わる。
子どもが独立したら食べる量も減るし、生活費はいくらか下がるはずや。
それに、取り崩す前提で運用するから、インデックスで増やしてる意味がある。
家の修繕みたいなまとまった出費は、ライフプランの方で別に考えとくつもりや。
■Kindle+(旧Kindle Unlimited)なら0円で読めるで📕(3冊)
このブログでやってることを、3冊にまとめてある。
読み放題に入ってたら、どれもタダで読めるで。
▶ 第3弾『家計から逆算する インデックス投資の始め方』(入口編:毎月いくらを家計から逆算して、積立を始めるまで)
▶ 第1弾『10年データで選ぶ高配当株入門』(選び方編:8つの物差しと10年データでの採点)
▶ 第2弾『10年データで組む高配当株ポートフォリオ』(組み方編:現金30万円で30銘柄を買った実録)
👆 本の名前をタップでAmazonへ(Kindle+なら0円/入ってなければ各500円)
■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)
注意事項・データ出典
本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
必要額は一定の前提にもとづく計算で、将来の結果を保証するものではありません。
データ出典:総務省「家計調査(家計収支編)2025年」(65歳以上の夫婦のみの無職世帯・65歳以上の単身無職世帯)、厚生労働省「令和7年簡易生命表」、日本年金機構「令和8年度の年金額改定」、金融庁 金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(2019年6月)、William P. Bengen『A Richer Retirement』(2025年)。
投資の最終判断は、ご自身の責任において行ってください。
コメント