FIREとは、資産からの収入で生活費をまかなえる状態のことです。
Financial Independence, Retire Early の頭文字で、日本語では経済的自立と早期退職と訳されます。
ただ、会社をやめることが目的の言葉ではありません。
働かなくても暮らせる状態を作っておくと、働き方を選べるようになる。
そこがこの言葉の本当の意味です。
この記事では、必要な資産額を先に決めるやり方ではなく、配当で生活費のどこまで届いているかという見方で書きます。
そのうえで、完全な引退より現実的なサイドFIREを勧めます。
📝 この記事でわかること
✅ FIRE=資産からの収入で生活費をまかなえる状態
✅ 会社をやめることが目的ではなく、働き方を選べるようにすること
✅ 「生活費×25倍」で必要額を先に決めるやり方は取っていない
✅ 代わりに「配当で生活費の何%まで届いたか」で見ている
✅ 全部を配当でまかなうには大きな資産が要る
✅ 一部だけなら手が届く そこを狙うのがサイドFIRE
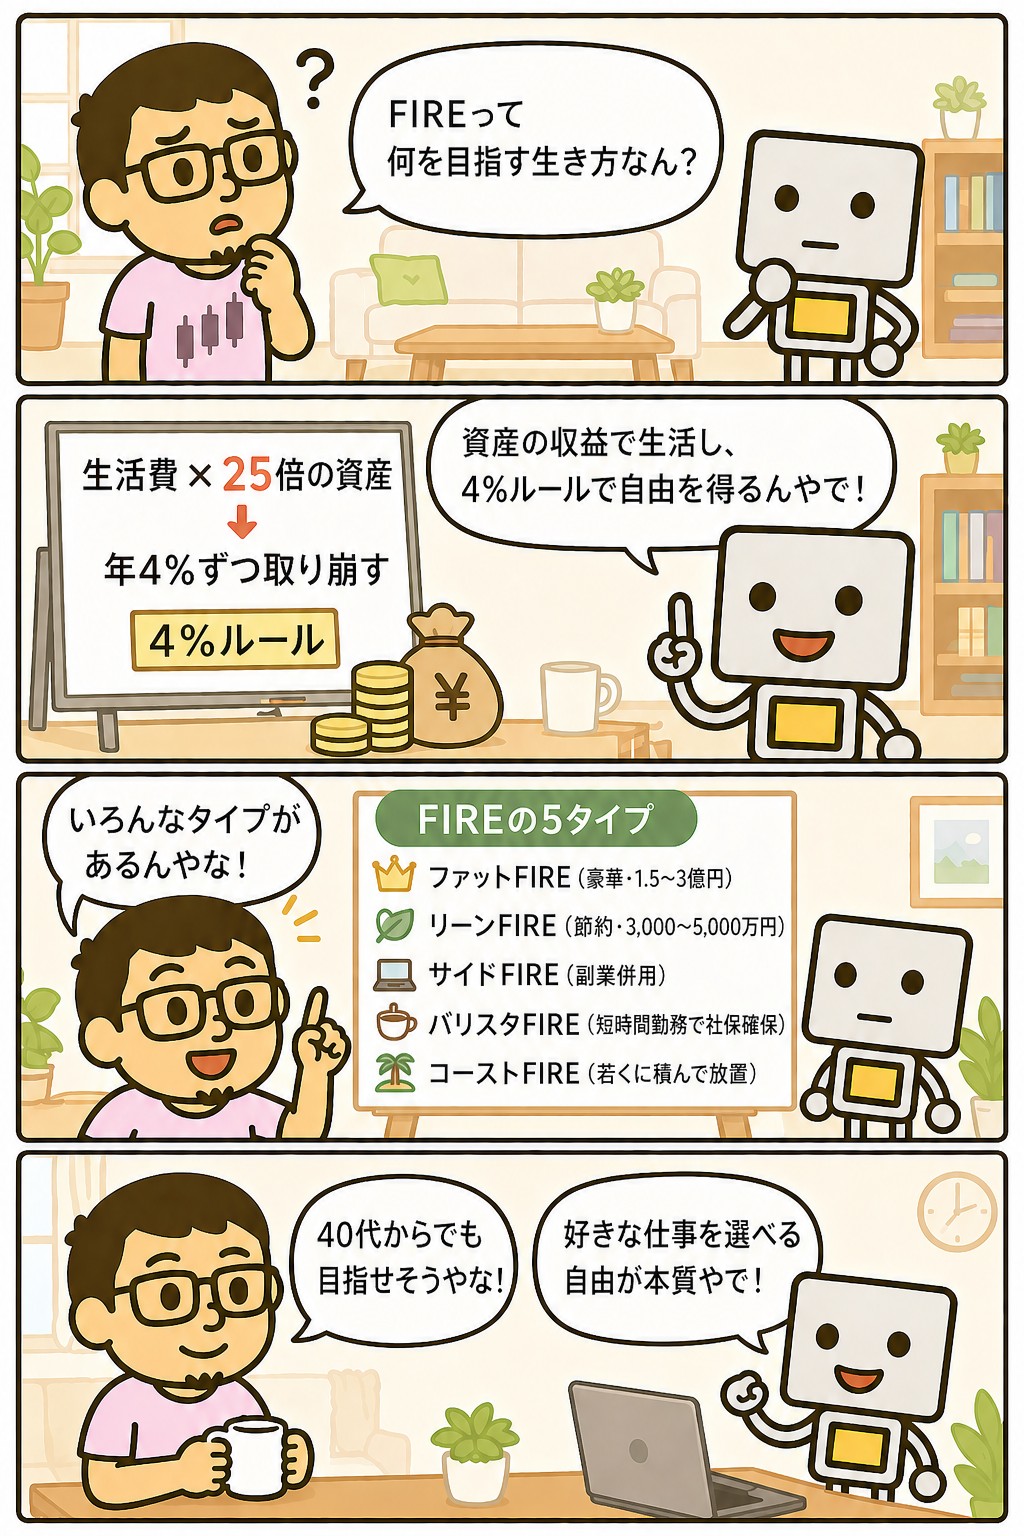
FIREって、要は会社やめることやろ?
そこが誤解されやすいところやな。
やめられる状態を作る、というだけの話で、やめなあかんわけやない。
やめてもいいし、続けてもいい——選べるようになるのが本体やねん。
FIREは「働かなくていい状態」ではなく「選べる状態」
FIREという言葉には、2つの部分が入っています。
経済的自立(Financial Independence)と、早期退職(Retire Early)です。
このうち土台になるのは前半だけです。
資産からの収入で生活費をまかなえる状態ができていれば、そのあと会社をやめるかどうかは本人が決めることになります。
だから同じ状態でも、選ぶ道は分かれます。
完全にやめる人もいれば、労働時間を減らす人も、そのまま働き続ける人もいます。
やめないという選択も、FIREの中に入っているということです。
この考え方は、お金とはに書いた「お金は選択肢を増やす道具」という話とつながっています。
金額そのものより、それで何が選べるようになるかの方が本体です。
やめられるのに続ける、って何のためにやるん?
選んで続けてるかどうかで、しんどさがだいぶ変わるんよ。
同じ仕事でも「やらなあかん」と「やってもいい」では気持ちが違う。
そこを変えるのが目的やと思ってる。
「生活費×25倍」を目標にしていない理由
FIREの解説でよく出てくるのが、4%ルールという考え方です。
資産の4%ずつを取り崩していけば長く持つ、という研究をもとにした目安で、そこから「年間生活費の25倍を貯める」という目標が出てきます。
計算としては分かりやすい形です。
ただ、ここではこの目標を使っていません。
理由は2つあります。
1つ目は、取り崩す前提の考え方だからです。
毎年いくら売るかを自分で決め続けることになり、相場が下げている年ほどその判断が重くなります。
この話はNISAとはの出口の章にも書きました。
2つ目は、数字が大きすぎて動き出せないことです。
月25万円で暮らすなら7,500万円、月30万円なら9,000万円になります。
遠すぎる目標は、今月なにをするかの参考になりません。
でも目標がないと、どこまでやったらいいか分からへんくない?
目標がないんやなくて、置き方を変えてるんよ。
「いくら貯めるか」やなくて「いま生活費の何%まで配当で届いてるか」や。
こっちなら今月の買い増しで動く数字やから、手前の話になるやろ。
代わりに使っている物差し|配当で生活費の何%まで届いたか
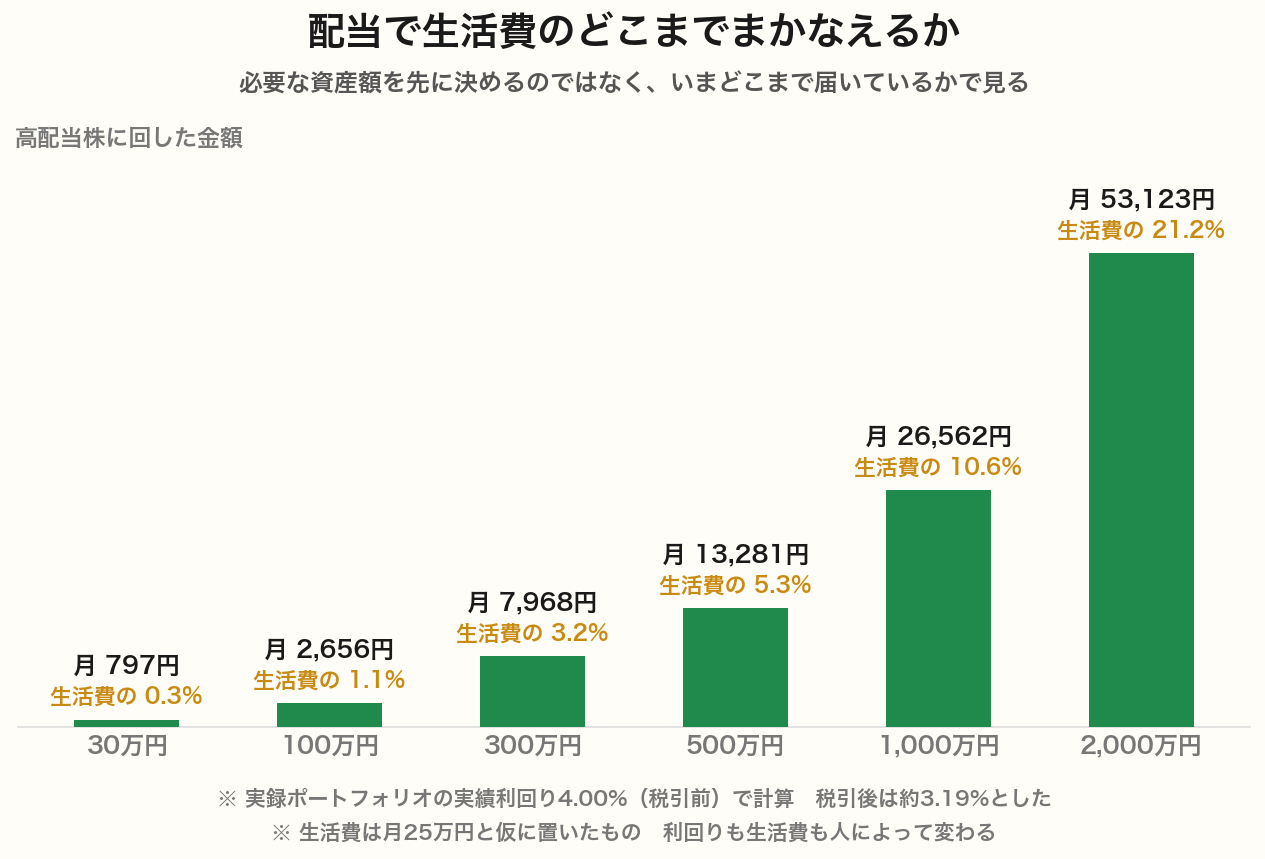
実録の30万円のポートフォリオは、利回り4.00%で組めました。
年間の配当は税引前で12,147円、税金を引くと9,679円です。
月に直すと約800円になります。
月25万円で暮らしているとすれば、これは生活費の0.3%です。
月800円では、暮らしはほとんど変わりません。
ただ、この数字は買い足すたびに動きます。
同じ利回りで金額を増やしていくと、300万円で月約8,000円、1,000万円で月約26,500円になります。
生活費に対しては3.2%、10.6%です。
1割まで届くのに1,000万円かかる、というのが実際のところです。
⚠️これは利回り4.00%が続いた場合の計算です。
減配があれば下がりますし、生活費の方も人によって違います。
数字そのものより、割合で見ると進み方が分かるという点を見てください。
1,000万円で1割かぁ。
思ったより遠いな。
そこは隠さん方がいいと思ってる。
ただ、この見方やと0.3%が1%になった時点で前に進んでるのが分かる。
7,500万円という一点だけを見てたら、その動きは見えへんからな。
全部をまかなう必要はない|サイドFIREという形
生活費の全額を配当でまかなうとなると、大きな資産が要ります。
ただ全額である必要はありません。
生活費の一部を配当がまかなってくれれば、その分だけ働いて稼ぐ必要が減ります。
労働時間を減らす、収入は下がっても好きな仕事を選ぶ、といった選択ができるようになります。
この形をサイドFIREと呼びます。
FIREにはいくつかの呼び方がありますが、違うのは働く量と、暮らしの大きさだけです。
| 呼び方 | 働き方 | 考え方 |
|---|---|---|
| サイドFIRE | 副業や短時間で働き続ける | 足りない分だけ働く |
| バリスタFIRE | 会社員をやめて短時間の仕事に移る | 社会保険を確保しながら働く |
| リーンFIRE | 働かない | 暮らしを小さくして必要額を下げる |
| ファットFIRE | 働かない | 暮らしを変えずに全額をまかなう |
| コーストFIRE | しばらく働き続ける | 老後分は積み終えて、あとは置いておく |
⚠️それぞれに必要な金額が書かれていることがありますが、ここでは載せていません。
暮らしの大きさで変わる数字なので、他人の金額を目標にしても意味が出にくいからです。
このなかでいちばん現実的なのがサイドFIREだと思っています。
完全にやめる形は必要な金額が大きくなりますし、暮らしを小さくして届かせる形は先に生活を削ることになります。
働く量を少し減らす形なら、途中の段階でも暮らしが変わります。
働き続けるんやったら、FIREとは言わへんのちゃう?
言葉の定義としてはそう思う人もおるやろな。
ただ「やめられるのに続けてる」のと「やめられへんから続けてる」のは、同じ働くでも気持ちがぜんぜん違う。
そこが変わるだけでも十分やと思ってるで。
40代から始める場合、どこから手をつけるか
配当で生活費の割合を上げていくには、順番があります。
先に決めるのは投資の金額ではありません。
▶ ①生活防衛費を先に置く
急な出費で売らずに済む現金を確保しておきます。
金額の決め方は余剰資金とはに書きました。
▶ ②毎月出せる金額を決める
続けられる金額にしておくことが優先です。
無理をして途中で止めると、いちばん増える後半に届きません。
▶ ③残りを配当の方へ回す
増やす側と受け取る側の置き方はインデックスと高配当株の二刀流にまとめました。
1銘柄の配当が全体の5%を超えないようにするなど、偏りを避ける決め方は高配当株ランキングの作り方にあります。
⚠️支出を見直す方が早く結果が出ることも多いです。
月1万円の固定費を減らせば、配当で月1万円を作るのと同じことになります。
配当で月1万円を作るには、利回り4%で約380万円が必要です。
支出を減らすのが先って、なんか夢のない話やな。
そう聞こえるかもしれへんな。
ただ月1万円の固定費は、380万円ぶんの配当と同じ働きをする。
しかも減配せえへんし、税金もかからへん。
夢がないというより、結果が早く出るという話やで。
気をつけておきたいこと
1つ目は、配当は減ることがあるということです。
会社の業績が落ちれば減配もあり、無配になることすらあります。
1銘柄に寄せない形にしておくのは、それに備えるためです。
2つ目は、税金と社会保険です。
配当には20.315%がかかり、会社をやめれば健康保険や年金を自分で払うことになります。
手取りで考えないと、計算が合わないということです。
3つ目は、やめたあとの時間です。
働かない時間が増えると、やることを自分で決める必要が出てきます。
お金の準備と並んで、何をして過ごすかも大事です。
社会保険まで自分で払うんか。
そこは見落としそうやな。
会社員のうちは半分を会社が払うてくれてるからな。
やめたらそのぶんが自分に乗ってくる。
生活費の計算をするときは、そこも入れとかんと足らんようになるで。
まぐのメモ
FIREという言葉に、あまり強い思い入れはありません。
目指しているのは早く引退することではないからです。
配当で生活費の一部がまかなえるようになると、働き方について考える余地が出てきます。
その余地が少しずつ広がっていくこと自体が、この投資を続けている理由になっています。
だから物差しも、必要な資産額ではなく割合にしています。
1,000万円という金額は遠いですが、生活費の0.3%が1%になるのは近い。
進んでいることが見える形にしておく方が、結局は続きます。
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
📚 あわせて読みたい関連用語
▶ 高配当株とは?意味をわかりやすく解説
▶ 配当とは?意味をわかりやすく解説
▶ 余剰資金とは?意味をわかりやすく解説
▶ NISAとは?意味をわかりやすく解説
▶ 複利とは?意味をわかりやすく解説
▶ お金とは?意味をわかりやすく解説
よくある質問(FAQ)
Q1. FIREにはいくら必要ですか?
こっちでは金額を先に決めてへんな。
暮らしの大きさで変わるから、他人の数字を目標にしても意味が出にくいんよ。
代わりに「配当で生活費の何%まで届いたか」で見てるで。
Q2. 4%ルールは使わないのですか?
使うてへんな。
取り崩す前提の考え方やから、売らへん設計とは噛み合わへんのよ。
⚠️取り崩して使う形を選ぶなら、目安としては知っといて損はないと思うで。
Q3. 40代から始めても間に合いますか?
全額を配当でまかなう形やと、かなりきびしいと思う。
ただ生活費の1割2割を配当が持ってくれるだけでも、働き方の選択肢は変わる。
そこを狙うなら、遅すぎるということはないで。
Q4. 会社をやめないとFIREとは言えませんか?
そこは言葉の話やと思ってる。
「やめられるのに続けてる」のと「やめられへんから続けてる」のは気持ちが違う。
そこが変わるだけでも、十分に意味があると思ってるで。
Q5. 支出を減らすのと、配当を増やすのはどちらが先ですか?
結果が早く出るのは支出の方やな。
月1万円の固定費を減らすのは、配当で月1万円を作るのと同じことや。
⚠️配当で月1万円を作るには、利回り4%やと約380万円が要る計算になるで。
まとめ
FIREは、資産からの収入で生活費をまかなえる状態のことです。
会社をやめることが目的ではなく、やめるかどうかを選べるようになることを指します。
ここでは「生活費×25倍」で必要額を先に決めるやり方を取っていません。
取り崩す前提の考え方であることと、数字が遠すぎて動き出せないからです。
代わりに配当で生活費の何%まで届いたかを物差しにしています。
全額を配当でまかなうには大きな資産が必要ですが、一部なら手が届きます。
足りない分だけ働くサイドFIREが、いちばん現実的な形だと思っています。
生活費の0.3%が1%になることも、前に進んでいることには変わりありません。
▶ インデックスと高配当株の「二刀流」|増やしながら使うための設計
▶ 30万円で高配当株30銘柄を実際に買ってみた|実録連載スタート
▶ 高配当株はいくらから始められる?「30万円」をすすめる理由
▶ 余剰資金って何?投資に回していいお金の考え方
▶ 高配当株ランキングの作り方|利回り×財務スコアで選ぶ日本株
▶ NISAとは?非課税になる範囲と、ならない部分をやさしく解説
📈 この用語を使って実際の銘柄を見てみる?
magnikki.comでは、PER/PBR/配当利回り/自己資本比率/連続増配など、当サイトで解説してる用語を活用して10年データで高配当銘柄を徹底分析してます。
✅ KDDI(9433)|24期連続増配・利回り3.08%
✅ NTT(9432)|15期連続増配・利回り3.5%
✅ アサヒGHD(2502)|18期連続増配・利回り3.4%
✅ 日本製鉄(5401)|PBR0.56・利回り4-5%
✅ JT(2914)|配当利回り4%超え
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)