ボーナスや貯金、相続などで、まとまったお金が手元にあるとき、一度に入れるか、何回かに分けて入れるかで迷う人は多いと思います。
入れた直後に大きく下がったら、と考えると、一度に入れるのは怖いものです。
まとまったお金を何回かに分けて入れることを、この記事では「分割投資」と呼びます。
そこで、米国株の過去のデータで、同じ金額を一括で入れた場合と、12回・60回・120回の分割投資で毎月入れた場合を、始めた月ごとに比べました。
使ったのは、米国の経済学者ロバート・シラー教授が公開している、S&P500とその前身の指数のデータ(1871年1月〜2026年9月)と、ドル円の月平均の値です。
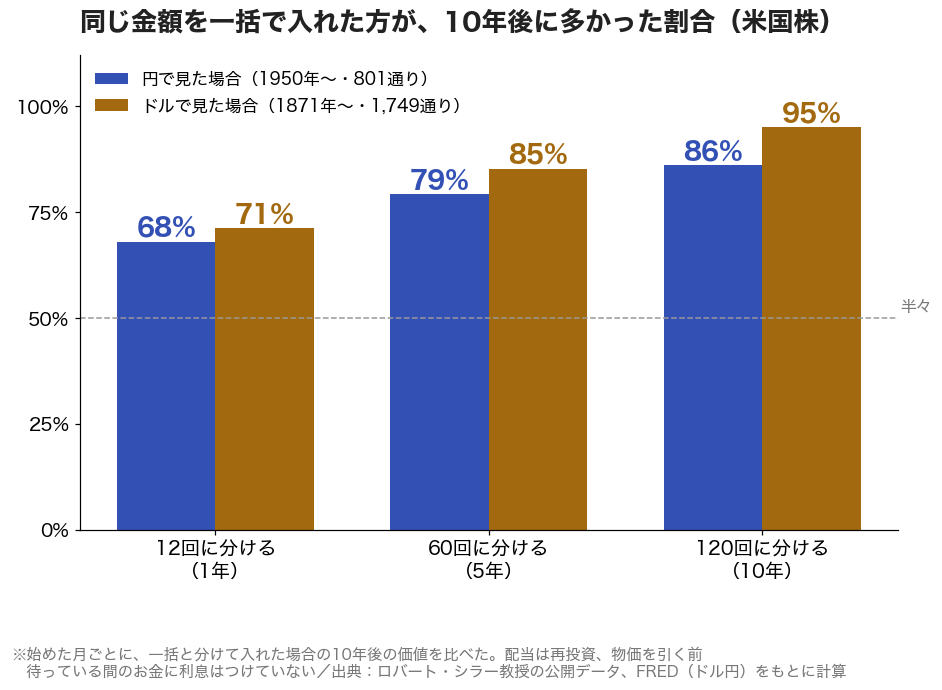
同じ金額なら、一括で入れた方が10年後に資産が多く残っていたケースの方が多く、円で見て12回に分けた場合と比べても68%、120回と比べると86%が一括の勝ちでした。
一方で、分割投資にしても、10年後にマイナスになる割合はほとんど下がりませんでした。
📝 この記事でわかること
✅ 同じ金額なら、一括の方が10年後に資産が多く残ったことが多い
✅ 分割する期間が長いほど、一括との差が開く(12回で約4%、120回で約48%)
✅ 分割投資にしても、10年後にマイナスになる割合はほぼ同じ
✅ 分割投資の方が多く残ったのは、大きな下げの直前に始めた月
✅ 一括は、4回に1回は1年以内に入れた額から10%以上下がっていた
✅ 怖いなら、積立から始めて慣れてから入れるのも手
結論|同じ金額なら、一括の方が資産が多く残ったことが多い
同じ金額を一括投資した場合と、分割投資した場合の10年後の価値を、始めた月ごとに比べました。
一括の方が多く残っていた割合は次のとおりです。
| 分割回数 | 一括の方が多かった割合(円) | 10年後の金額の差の中央値(円) | 一括の方が多かった割合(ドル) |
|---|---|---|---|
| 12回(1年) | 68.0% | 一括が4.2%多い | 71.2% |
| 60回(5年) | 79.2% | 一括が21.1%多い | 85.2% |
| 120回(10年) | 86.0% | 一括が48.2%多い | 95.0% |
12回に分けた場合は、円で見て68.0%の月で一括の方が多く残り、10年後の金額の差は中央値で4.2%でした。
60回に分けると、一括の方が多かったのは79.2%、差は21.1%です。
120回に分けると、86.0%、差は48.2%まで開きます。
ドルのままで1871年から見ても、同じ傾向でした。
中央値は、すべての始めた月の結果を順に並べて、ちょうど真ん中にくる値です。
1年で入れ切るなら一括との差は小さく、10年かけて入れると差は大きく開いていました。
同じ金額を入れるなら、一括投資と分割投資とでは、10年後にどっちが多く残ってたん?
米国株を円で見ると、10年後に一括の方が多かったのは、12回に分けた場合と比べて68%、120回と比べて86%や。
分割する期間が長いほど、一括との差は開いていくで。
どうやって比べたか
100万円で言うと、一括は始めた月に100万円をまとめて入れます。
12回に分ける場合は、始めた月から毎月約8.3万円ずつ1年かけて、120回に分ける場合は毎月約8,300円ずつ10年かけて入れます。
そのうえで、始めてから10年後の価値を比べました。
始めた月は、円で見た場合は1950年1月から2016年9月までの801通り、ドルで見た場合は1871年1月から2016年9月までの1,749通りです。
10年後の値が必要なので、始めた月は2016年9月までになります。
配当は受け取らずに再投資した前提で、物価の上昇は差し引いていません。
ドル円は、1971年1月からは米国の連邦準備制度理事会の月平均の値を、それより前は固定相場の1ドル=360円を使っています。
待っている間のお金には、利息をつけていません。
金利が高い時期なら、待っている間のお金にも利息がつく分、一括との差は小さくなります。
毎月の給料からの積立も、分けて入れている点では分割投資と同じです。
ただ、手元にまとまったお金がないので、入ってきた分をその月に入れるしかありません。
この記事で比べるのは、まとまったお金が手元にあって、一度に入れるか分けるかを選べる場合です。
分割投資にしても、マイナスになる割合は下がらない
分割投資にすれば、損をしにくくなると思われがちです。
ところが、10年後にマイナスになっていた割合は、分割投資でも一括でもほとんど同じでした。
| 米国株・円・10年後 | 一括 | 12回 | 60回 | 120回 |
|---|---|---|---|---|
| マイナスになった割合 | 9.0% | 8.2% | 9.5% | 9.6% |
| いちばん悪かった結果 | −42.7% | −42.4% | −36.4% | −39.2% |
| 増え方の中央値 | +144.3% | +141.8% | +106.3% | +68.5% |
10年後にマイナスだった割合は、一括で9.0%、120回に分けても9.6%でした。
いちばん悪かったのはどれも1999年3月に始めた場合で、10年後はリーマンショックのあとの2009年3月にあたります。
どれだけ細かく分割しても、10年後に大きな下げが来れば、マイナスになります。
変わったのは、増え方の方です。
10年後の増え方の中央値は、一括の+144.3%に対して、120回に分けると+68.5%でした。
分割投資は、損を避ける方法というより、増え方を小さくする方法になっていました。
まとまったお金を分割投資にしたら、損しにくくなるもんやと思ってたわ。
米国株を円で見ると、10年後にマイナスやった割合は一括で9.0%、120回に分けても9.6%で、ほとんど変わらへん。
分割投資で変わるのは、損のしにくさやなくて増え方の方や。
分割投資の方が多く残ったのは、大きな下げの直前に始めた月
それでも、分割投資の方が多く残った月はあります。
大恐慌(1929年)、ITバブル(2000年)、リーマンショック(2008年)のように、大きな下げの直前に始めた月です。
ドルで見ると、1929年9月に始めた場合、一括の10年後の金額は120回に分けた場合より51.9%少なくなりました。
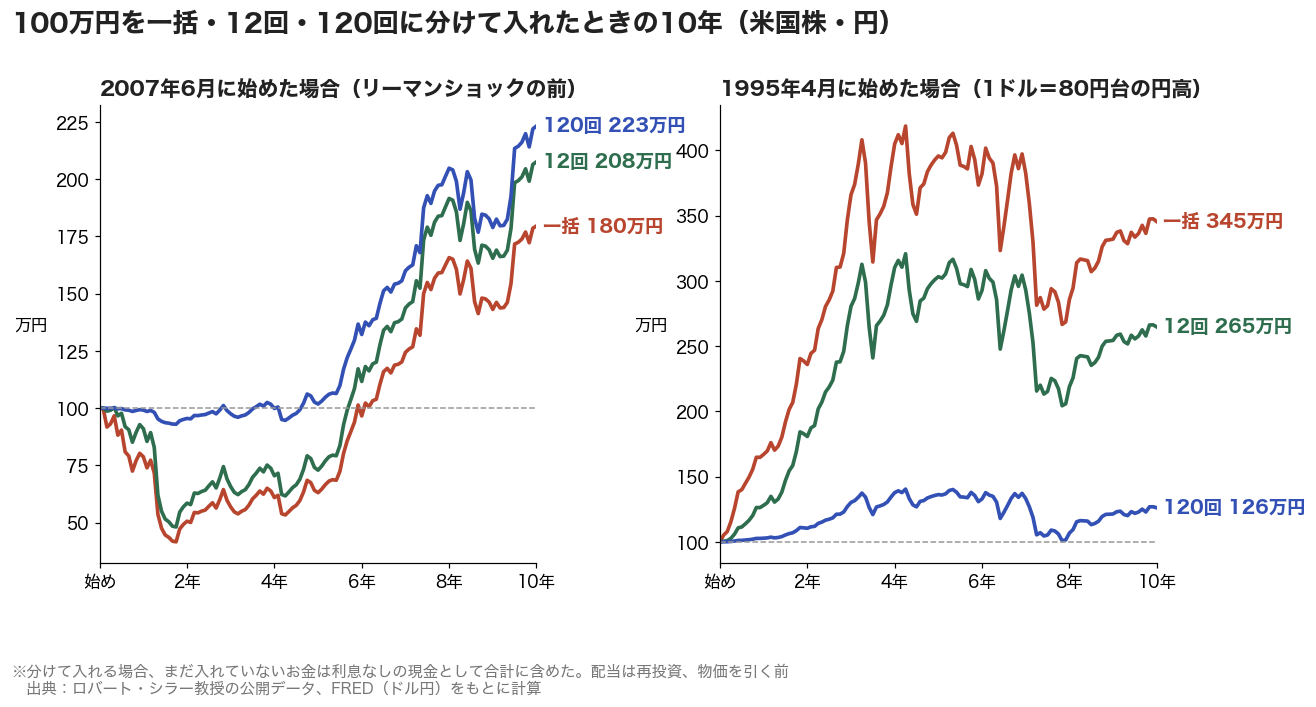
左は、リーマンショックの前の2007年6月に始めた場合です。
一括で入れた100万円は、2年足らずで約42万円まで下がりました。
10年後は、一括が約180万円、12回が約208万円、120回が約223万円で、分割投資の方が多く残っています。
右は、1ドル=80円台の円高だった1995年4月に始めた場合です。
このときは一括が約345万円、12回が約265万円、120回が約126万円で、一括の方がずっと多く残りました。
どちらの月に当たるかは、始めた時点では分かりません。
過去の801通りでは、120回に分けた場合と比べて一括の方が多く残った月が86.0%でした。
一括より分割投資の方が多く残ったのは、どんな月に始めた場合やったん?
分割投資の方が多く残ったのは、リーマンショックや大恐慌みたいな、大きな下げの直前に始めた月や。
ただ、始める時点では、その月がショックの直前かどうかは分からへん。
差は、入れ切った時点で決まる
10年後ではなく、20年後で比べても、一括の方が多く残った割合はほとんど変わりませんでした。
| 分割回数 | 10年後で比べた場合 | 20年後で比べた場合 |
|---|---|---|
| 12回 | 68.0% | 68.6% |
| 60回 | 79.2% | 79.0% |
| 120回 | 86.0% | 85.8% |
全部入れ切ったあとは、一括で入れたお金も、分割投資で入れたお金も、同じように値動きします。
そのため、一括との差は、入れ切った時点でほぼ決まります。
分割する期間が長いほど、株に入っていないお金を長く抱えることになり、その分だけ一括との差が開いていました。
それでも分割投資の意味は、入れた直後の怖さを小さくすること
分割投資に意味がないわけではありません。
入れた直後に大きく下がる怖さは、分割投資の方が小さくなります。
始めてから1年のあいだに、評価額が入れた額から一度でもどこまで下がったかを集計しました。
12回に分ける場合は、入れ終わるまでの途中の月も、その月までに入れた額と比べています。
1年後の値までで足りるので、始めた月は1950年1月から2025年9月までの909通りあります。
| 米国株・円(1950年〜・909通り) | 1年以内に−10%以上 | 1年以内に−20%以上 | 1年以内に−30%以上 |
|---|---|---|---|
| 一括 | 24.1% | 7.8% | 2.0% |
| 12回に分ける | 17.7% | 3.2% | 0.8% |
一括で入れると、24.1%、つまり4回に1回ほどは、1年以内に入れた額から10%以上下がる時期がありました。
20%以上下がったのは7.8%で、12回に分けると3.2%まで減ります。
その代わり、10年後の金額は、中央値で一括の方が4.2%多くなっていました。
入れた直後に大きく下がって、怖くなって売ってしまえば、一括の有利さは消えてしまいます。
下がっても持ち続けられるかどうかが、一括か分割かを決めるときのいちばんの分かれ目だと思います。
米国株を一括で入れると、4回に1回くらいは1年以内に入れた額から10%以上下がってる。
12回に分けると、1年以内に10%以上下がる割合は24.1%から17.7%に減るんよ。
一括で入れた直後に下がって、怖くなって売ってしまうなら、分割投資にする意味はあるな。
自分のお金に当てはめると
長く使わないお金で、入れた直後に下がっても持ち続けられるなら、一括で入れた方が多く残りやすかったというのが、このデータの結果です。
一括で入れるのが怖いなら、まず毎月の積立から始めて、値動きに慣れてから残りを入れるのも手だと思います。
分割投資にするにしても、1年くらいで入れ切れば、一括との差は小さく済んでいました。
NISAで1年に入れられるのは、つみたて投資枠120万円と成長投資枠240万円の合わせて360万円までです。
それより大きな金額をNISAで持とうとすると、何年かに分けて入れることになります。
そもそも、何年使わないお金なのかを先に決めておくことも大事です。
米国株を何年持てばマイナスになりにくかったかは、株は何年持てばマイナスにならない?にまとめています。
米国株の過去のデータでは一括の方が多く残りやすかったけど、入れた直後に下がる怖さはある。
分割投資にするなら、1年くらいで入れ切ると一括との差は小さかったで。
実際に入れてみて、値動きが気になって仕方ないなら、分割投資に切り替えたらいいと思う。
この記事の要点
同じ金額なら、一括の方が10年後に資産が多く残ったことが多い(円で見て、12回と比べて68.0%、120回と比べて86.0%)
分割する期間が長いほど差が開く(10年後の金額の差の中央値=12回で4.2%、120回で48.2%)
分割投資にしても、10年後にマイナスになる割合はほぼ同じ(一括9.0%/120回9.6%)
分割投資の方が多く残ったのは、大きな下げの直前に始めた月
差は、全部入れ切った時点でほぼ決まる
一括は24.1%が、1年以内に入れた額から10%以上下がっていた
怖いなら、積立から始めて慣れてから入れるのも手
関連記事
▶ 株は何年持てばマイナスにならない?米国株150年分を、買った月ごとに計算した
▶ ドルコスト平均法とは?仕組みとメリット・デメリットを解説
▶ 株が下がったらどうする?答えは「いつ使うお金か」で決まる
▶ 貯金と投資の割合はどう決める?年代別の目安と家計から逆算する方法
▶ 新NISAの積立額はいくらが正解?平均額と家計から無理なく逆算する方法
▶ Kindle第3弾を出版しました|『家計から逆算する インデックス投資の始め方』
よくある質問(FAQ)
Q1. ボーナスが入ったら、一括で入れた方がいいですか?
長く使わんお金で、下がっても持っていられるなら、過去のデータでは一括の方が多く残りやすかった。
ただ、ボーナスは近いうちに使う予定や、生活防衛費の足りない分に回すのが先やな。
それを取り分けてから、残りをどう入れるか考えたらいいと思う。
Q2. オルカンでも同じ結果になりますか?
計算したのは米国株だけやから、オルカンで同じ割合になるかは分からへん。
一括の方が多く残りやすかったのは、株価が長い目で見て上がってきたからや。
オルカンも長い目で見て上がっていくなら、同じ向きの結果になりやすいと思う。
Q3. いまは高値なので、分割投資にした方がいいですか?
高値かどうかは、あとにならんと分からへん。
分割投資の方が多く残ったのは大きな下げの直前に始めた月やけど、始めた時点ではそれは見えてへんかった。
高値が気になって入れられへんなら、1年くらいで分割して入れ切るのも手やと思う。
Q4. 待っている間のお金に利息がつくなら、話は変わりますか?
この記事では利息なしで計算してるから、一括との差は少し大きめに出てる。
金利が高い時期やと、待ってる間のお金にも利息がつく分、差は縮むで。
ただ、分割する期間が長いほど株に入ってへんお金を長く抱えることになるのは同じやな。
まぐのメモ
右肩上がりのものに入れるなら、早めに入れた方が有利。
聞いてしまえば、そらその通りやな。
ただ、実際に入れてみて、日々の値動きが気になって仕方ないようなら、それはリスクの取りすぎや。
そのときは分割投資に切り替えるのも全然いいと思う。
怖いなら、まず毎月の積立から始めて、値動きに慣れてから残りを入れるのも手やな。
いちばん大事なのは、続けられることやで。
■Kindle Unlimitedなら0円で読めるで📕(3冊)
このブログでやってることを、3冊にまとめてある。
読み放題に入ってたら、どれもタダで読めるで。
▶ 第3弾『家計から逆算する インデックス投資の始め方』(入口編:毎月いくらを家計から逆算して、積立を始めるまで)
▶ 第1弾『10年データで選ぶ高配当株入門』(選び方編:8つの物差しと10年データでの採点)
▶ 第2弾『10年データで組む高配当株ポートフォリオ』(組み方編:現金30万円で30銘柄を買った実録)
👆 本の名前をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)
注意事項・データ出典
本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
数値は過去のデータにもとづく計算で、将来の成果を保証するものではありません。
データ出典:ロバート・シラー教授の公開データ(米国株=S&P総合指数・1871年1月〜2026年9月)。
ドル円は米国の連邦準備制度理事会の月平均(FRED「EXJPUS」・1971年1月〜2026年9月)、1970年以前は固定相場の360円です。
投資の最終判断は、ご自身の責任において行ってください。
コメント