NISAの枠が今年まだ余っていて、特定口座にも投資信託や高配当株を持っている人に向けた話です。
特定口座の分を売って、NISAで買い直した方がいいのかを計算しました。
先に答えを書きます。
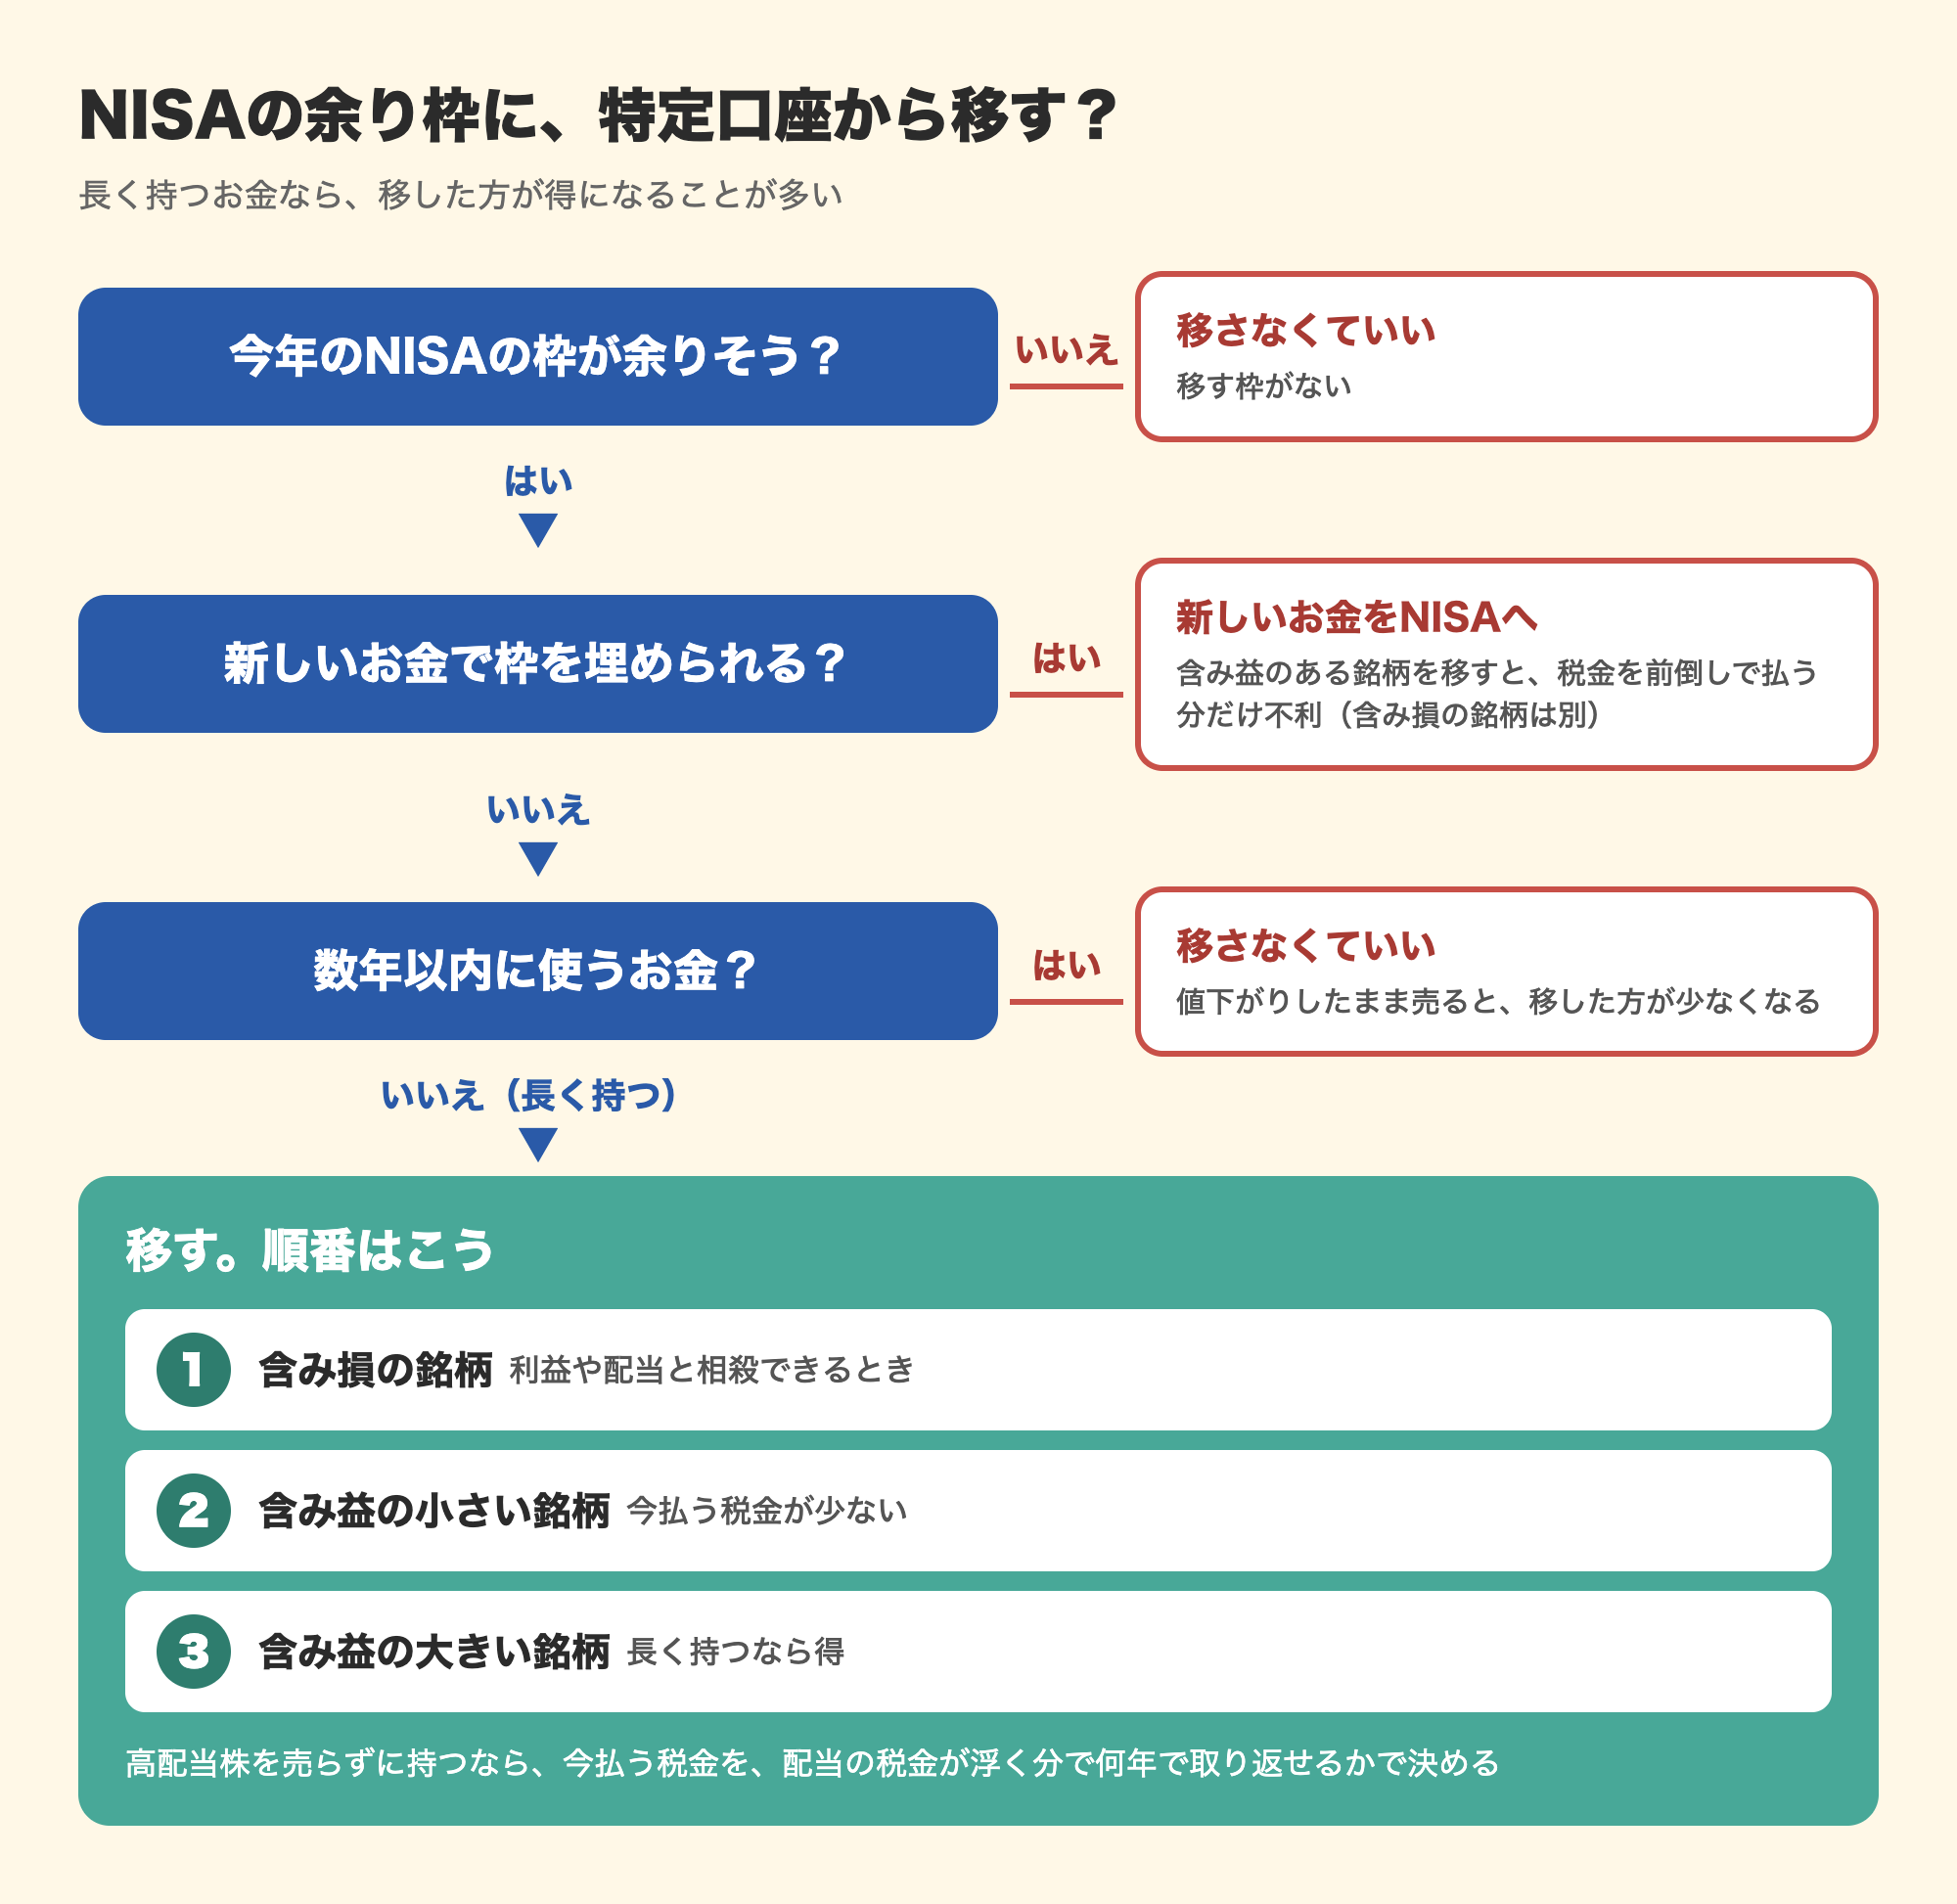
長く持つつもりのお金なら、NISAの余り枠に載せ替えた方が得になることが多いです。
移す順番は、含み損の銘柄(今年の利益や配当と相殺できる場合)、含み益の小さい銘柄、含み益の大きい銘柄の順です。
含み益があって、売るときに税金を払ったとしても、移したあとに少しでも値上がりすれば、最後の手取りは移した方が多くなります。
損をするのは、移したあとに値下がりして、そのまま売る場合です。
高配当株を売らずに持ち続ける場合は、考え方が少し変わります。
📝 この記事でわかること
✅ 特定口座からNISAへは直接移せない(売って買い直す)
✅ 含み益の税を払っても、移したあと値上がりすれば移した方が得
✅ 余り枠に移すなら、損するのは移したあと値下がりして売るとき
✅ 含み損の銘柄は、今年の利益や配当と相殺できるなら、いちばん先に移す候補
✅ 移す順番は、含み益の小さい銘柄から
✅ 高配当株を売らずに持つなら、払う税を配当の税で何年で取り返せるかで考える
✅ 2026年の枠は、国内株式なら12月28日の約定まで
NISAの枠が余りそうなんやけど、特定口座の投資信託を売って移した方がいいんかな。
長く持つお金なら、移した方が得になることが多いで。
含み益の税を今払っても、移したあとに増えた分には税金がかからへんからや。
結論|長く持つお金なら、余り枠に載せ替えた方が得になることが多い
特定口座で持ち続けても、最後に売るときには含み益に税金がかかります。
今売って払うか、最後に売るときに払うかの違いです。
そのうえで、NISAに移したあとに値上がりした分には、税金がかかりません。
余り枠に移す場合、損をするのは、移したあとに値下がりして、そのまま売るときです。
移す・移さないの目安をまとめると、次のようになります。
| 持っているもの・お金 | 移すと | 理由 |
|---|---|---|
| 含み損の銘柄(今年の利益や配当がある) | いちばん得 | 税金がかからず、出た損で今年の税金が戻る |
| 含み損の銘柄(相殺する利益がない) | 取得額より上がれば得 | 今年払った税金がなく、戻ってくる分がないので損を確定させるだけ |
| 含み益の小さい銘柄 | 得になることが多い | 今払う税金が少ない |
| 含み益の大きい銘柄 | 長く持つなら得 | 今払う税金が多い分、得は小さめ |
| 数年以内に使うお金 | 移さなくていい | 値下がりしたまま売ることがある |
| 新しいお金で枠を埋められる | 移さなくていい | 新しいお金をNISAに入れる方が得 |
特定口座からNISAへは直接移せない|売って買い直す
SBI証券も楽天証券も、特定口座の投資信託や株を、NISA口座にそのまま移すことはできないと案内しています。
移すには、特定口座で売って、そのお金でNISAで買い直します。
まとめて買うなら成長投資枠で、1年に240万円までです。
枠の消費は、買ったときの金額(簿価)で数えます。
2026年の枠を使うには、受渡日が年内になるように買う必要があります。
国内株式なら、12月28日(月)の約定までです(SBI証券・楽天証券)。
投資信託はファンドごとに受渡日までの日数が違い、楽天証券の案内では12月18日〜25日が最終日になります。
買う投資信託の画面で、最終日を確かめておくと安心です。
特定口座で売ったお金が買付に使えるようになるまでにも、日数がかかることがあります。
年末に移すなら、売る日も含めて早めに動く方が安全です。
つみたて投資枠が余っている場合は、積立の「ボーナス設定」を使う方法もあります。
SBI証券も楽天証券も、毎月の積立に加えて、指定した月だけ積立額を増やせます(SBI証券は年2回まで)。
つみたて投資枠では、毎月の積立額の1年分とボーナス設定の金額の合計が、120万円を超えない範囲で設定します。
12月の積立を2026年の枠に入れるには、受渡日が年内になる日に積み立てる必要があります。
楽天証券の案内では、証券口座から積み立てる場合、12月22日(火)までに設定すれば、12月23日の積立が2026年の枠に入ります(受渡しまで6営業日のファンドの場合)。
SBI証券は、積立設定の画面に出る受渡日で確かめておくと安心です。
なお、クレジットカードでの積立(クレカ積立)では、ボーナス設定は使えません。
年末ぎりぎりやと、間に合わへんこともあるんやな。
投資信託は、買ってから受渡しまで何日かかかるんや。
12月の後半は、余裕をもって動いた方がいいで。
含み益があっても、移したあとに値上がりすれば得
取得額100万円、今の時価が150万円の投資信託を例にします。
含み益は50万円で、売ると約10.2万円の税金がかかります。
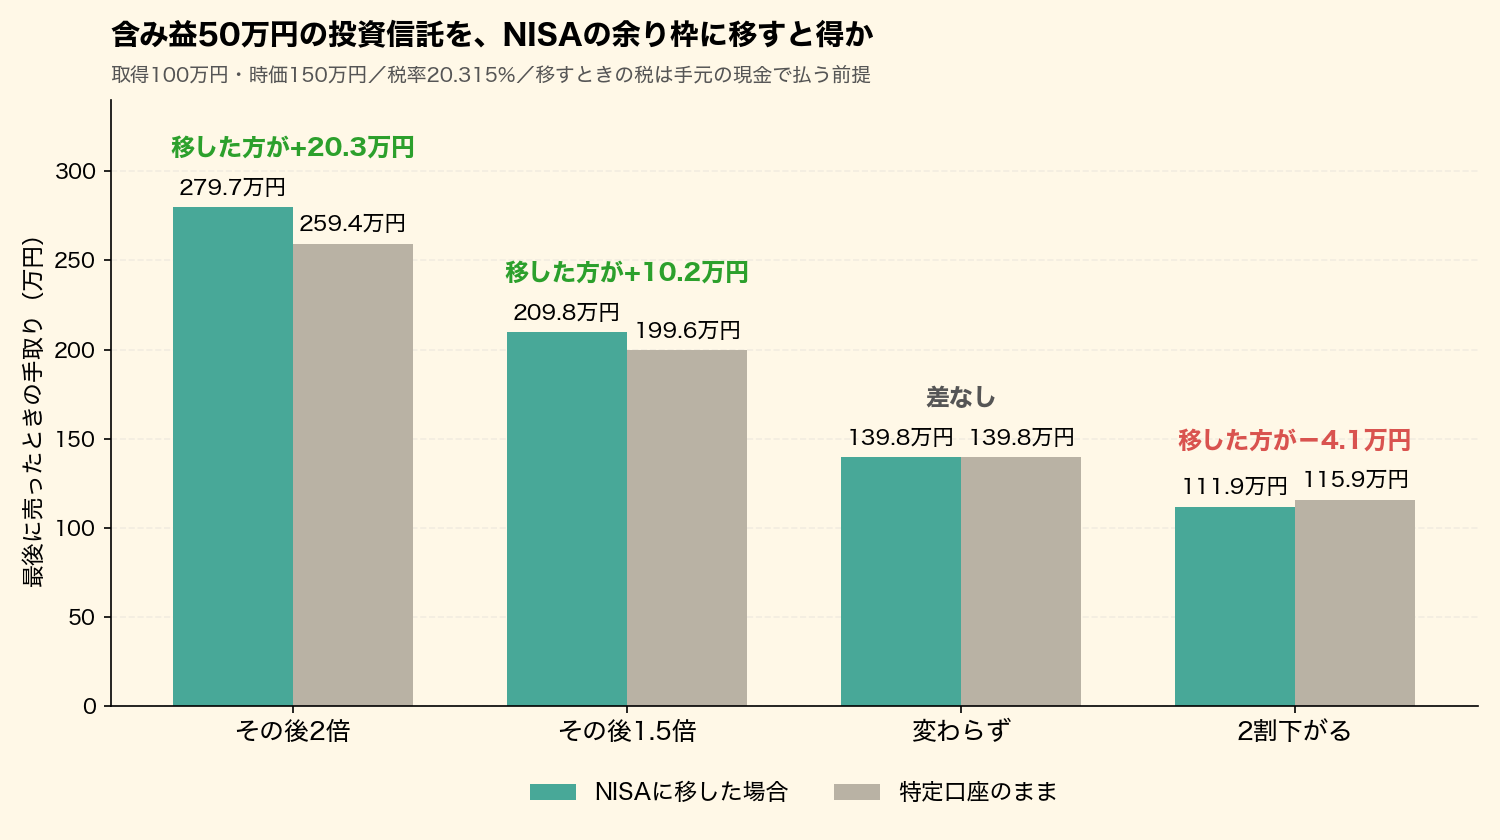
この150万円分をNISAに移した場合と、特定口座のまま持った場合の、最後の手取りを比べました。
| その後の値動き | 移した場合 | 移さない場合 | 差 |
|---|---|---|---|
| 2倍 | 279.7万円 | 259.4万円 | 移した方が+20.3万円 |
| 1.5倍 | 209.8万円 | 199.6万円 | 移した方が+10.2万円 |
| 変わらず | 139.8万円 | 139.8万円 | 差なし |
| 2割下がる | 111.9万円 | 115.9万円 | 移した方が−4.1万円 |
最後に全部売って、税金を引いた手取りで比べています。
移すときの税金は手元の現金で払い、そのお金も移さなければ同じだけ増えていた、として数えています。
税率は20.315%です。
たとえば2倍の行では、移さない場合、300万円になったときの含み益200万円に約40.6万円の税金がかかり、手取りは259.4万円です。
移した場合は、今の含み益50万円にかかる約10.2万円の税金だけで済みます。
ただ、その10.2万円も移さなければ2倍の20.3万円になっていたので、300万円から20.3万円を引いた279.7万円で比べています。
差は、取得額 × 税率 × その後の値上がりで決まります。
2倍になった場合なら、100万円 × 20.315% × 1倍で、約20.3万円です。
含み益50万円にかかる税金は、移さなくても、最後に売るときに払います。
違いが出るのは、移したあとに増えた分です。
特定口座のままなら、その分にも税金がかかり、NISAに移していればかかりません。
税金を先に払うのはもったいない気がするけど、それでも移した方が得になるん?
含み益の税は、移さんでも売るときに払うものやねん。
違いが出るのは、移したあとに増えた分の税金や。
損するのは、移したあと値下がりして売るとき
上の表の「2割下がる」の行では、移した方が4.1万円少なくなります。
移したあとの値下がりはNISAの中の損になり、特定口座の利益と相殺することも、翌年以降に繰り越すこともできません(国税庁)。
2割下がったときに少なくなる4.1万円は、2割上がったときに多くなる4.1万円と同じ額です。
なので、移したあとに長く持つかどうかで考えます。
米国株の150年分を買った月ごとに計算すると、15年持ってマイナスになったのは1,689回のうち1回でした(株は何年持てばマイナスにならない?)。
過去のデータなので、この先も同じになるとは限りません。
それでも、オルカンやS&P500のような株式のインデックスを長く持つつもりなら、移した方が得になることが多いと思います。
長く持つつもりなら、値下がりの心配はそこまでせんでいいってことか。
15年持ったときの過去のデータではな。
ただ、数年で使うお金やったら、無理に移さんでもいいと思うで。
含み損がある銘柄は、利益と相殺できるならいちばん先に移す
含み損のある銘柄は、売っても利益が出ていないので税金がかかりません。
さらに、売って出た損をほかの利益と相殺できれば、その分の税金が戻ります。
ただし、得が大きくなるのは、その損と相殺できる利益や配当がある場合です。
相殺できるのは、次のような場合です。
・同じ年に、特定口座で売却益が出ている
・源泉徴収ありの特定口座で、今年受け取った配当がある
・ほかの証券会社の利益とあわせて、確定申告をする
・今年は利益がなくても、確定申告で損を翌年から3年間繰り越し、その間に利益が出る(国税庁)
相殺できるのは、利益や配当の額までです。
たとえば取得額120万円、時価100万円なら、売って出る損は20万円です。
今年の特定口座の売却益と配当が合わせて20万円以上あれば、約4.1万円の税金が戻ります。
売却益と相殺する分は売ったときに、配当と相殺する分は年末にまとめて計算されて、翌年1月の初めに戻ってきます(SBI証券・楽天証券)。
10万円しかなければ、戻るのは約2.0万円で、残りの10万円の損は、確定申告で繰り越さなければそのまま消えます。
相殺できる利益や配当がなく、確定申告で繰り越しもしない場合は、話が別です。
払った税金がないので戻ってくる分もなく、損を確定させるだけになります。
特定口座のままなら、あとで取得額まで値が戻る分には税金がかからず、さらに下がったときは、その損を将来の利益と相殺する道も残る形です。
NISAに移すと、この2つはなくなります。
| 同じ銘柄(取得額120万円・時価100万円)を移す | その後2倍(200万円) | その後1.2倍(120万円) |
|---|---|---|
| 今年の利益や配当と相殺できた | +24.4万円 | +4.9万円 |
| 相殺できる利益や配当がなかった | +16.3万円 | 差なし |
どちらも、移さなかった場合と比べて、最後に売ったときの手取りがいくら増えるかです。
相殺できなかった場合、得になるのは、移したあと取得額を超えて値上がりした分の税金だけです。
取得額まで戻らなければ得はなく、さらに値下がりすれば、移さなかった方が有利になります。
なので、含み損の銘柄を移す前に、今年の特定口座の売却益と配当がいくらあるかを、証券会社の画面で確かめておくと安心です。
相殺できるなら、税金を払わずに移せて税金も戻るので、含み損の銘柄はいちばん先に移す候補です。
含み損の銘柄は売るのをためらうけど、NISAで買い直すなら話は別やね。
口座を変えて、同じ投資信託を持ち直すだけやからな。
ただ、出た損と相殺できる利益や配当が今年あるかは、先に確かめといてな。
どれから移すか|含み益の小さい銘柄から
枠が足りず全部は移せないときは、含み益の小さい銘柄から移す方が得です。
含み益の大きい銘柄を先に移しても、積み上がった利益の税金からは逃れられず、今払うことになるだけです。
枠が100万円、時価100万円の銘柄が2つあるとします。
Aは取得額95万円、Bは取得額50万円で、どちらも同じ値動きをするとします。
| その後の値動き | Aを移すと | Bを移すと | Aの方が多い分 |
|---|---|---|---|
| 3倍 | +38.6万円 | +20.3万円 | 18.3万円 |
| 2倍 | +19.3万円 | +10.2万円 | 9.1万円 |
| 1.5倍 | +9.6万円 | +5.1万円 | 4.6万円 |
| 変わらず | 差なし | 差なし | 差なし |
| 2割下がる | −3.9万円 | −2.0万円 | −1.8万円 |
どちらも移さなかった場合と比べて、最後に全部売ったときの手取り(2銘柄の合計)がいくら増えるかです。
移すときに払う税金は、Aなら約1.0万円、Bなら約10.2万円です。
この差の9万円あまりが、そのあと増えていくかどうかの違いになります。
値下がりした場合だけ順番は逆になりますが、差は1.8万円です。
含み益の大きい方から移したくなる人、多いと思うんよな。
含み益の税は、どっちにしても払うことになる。
今払う税が少ない方が、残ったお金がそのまま増えていくんや。
高配当株を売らずに持つなら、配当の税で取り返す年数で考える
高配当株をNISAに移すと、そのあと受け取る配当にも税金がかからなくなります。
ただ、ここまでの計算は、最後に売る前提です。
高配当株を基本は売らずに持つなら、考え方が変わります。
売らなければ、特定口座の含み益に税金はかかりません。
移すと、その払わずに済んだはずの税金を今払うことになります。
それを、毎年の配当の税金が浮く分で取り返す形です。
ここでは値上がり・値下がりは考えず、配当の税金だけで比べています。
| 移す銘柄(時価100万円) | 今払う税金 | 今の利回り3%(年3万円) | 今の利回り4%(年4万円) |
|---|---|---|---|
| 取得額95万円 | 約1.0万円 | 1.7年 | 1.2年 |
| 取得額80万円 | 約4.1万円 | 6.7年 | 5.0年 |
| 取得額50万円 | 約10.2万円 | 16.7年 | 12.5年 |
利回りは、時価100万円に対する今の配当利回りです。
税金を払った分の株数の減り、増配、株価の動きは入れていない、簡単な計算です。
いつか売ることになれば、含み益の税金はどのみち払うので、移した方がさらに有利になります。
含み益の小さい銘柄なら1〜2年で取り返せますが、含み益の大きい銘柄は12〜17年かかります。
高配当株も、移すなら含み益の小さい銘柄からがいいと思います。
個別株は、インデックスより値下がりの幅が大きくなりやすいです。
ただ、売らずに持つなら、値下がりしても税金の損得には関係しません。
気をつけたいのは減配で、配当が減ると、取り返すまでの年数は長くなります。
NISAで配当を非課税で受け取るには、配当の受け取り方を「株式数比例配分方式」にしておく必要があります(日本証券業協会)。
設定の手順は株式数比例配分方式とは?NISAの配当を非課税にする設定手順にまとめています。
高配当株は基本売らへんから、含み益の大きい銘柄は無理に移さんでいいかもな。
含み益が大きいほど、取り返すまでの年数は長くなる。
移すなら、含み益の小さい銘柄から計算してみるといいで。
移さなくていい人
ここまでの話は、NISAの枠が余るときの話です。
次のような場合は、無理に移さなくていいと思います。
・新しいお金で枠を埋められる人:新しいお金をNISAに入れる方が得で、含み益のある銘柄を移すと、その税金を前倒しで払う分だけ不利になります(含み損の銘柄は別です)
・数年以内に使うお金:値下がりしたまま売ることになると、移した方が少なくなります
・取り崩しに入っている人:どちらの口座から売るかという、別の話になります
取り崩しの順番は、特定口座とNISA、どっちから取り崩す?で試算しています。
まとめ|余り枠があるなら、含み益の小さい順に載せ替えを考える
① 特定口座からNISAへは直接移せず、売って買い直します。
2026年の枠は、国内株式なら12月28日の約定まで、投資信託はファンドごとに最終日が違います。
② 含み益の税金を払っても、移したあとに値上がりすれば、移した方が最後の手取りは多くなります。
差は、取得額 × 税率 × その後の値上がりです。
③ 損をするのは、移したあとに値下がりして売る場合です。
長く持つつもりのお金なら、移した方が得になることが多いと思います。
④ 移す順番は、含み損の銘柄(今年の利益や配当と相殺できる場合)、含み益の小さい銘柄、含み益の大きい銘柄の順です。
⑤ 高配当株を売らずに持つなら、今払う税金を配当の税で何年で取り返せるかで考えます。
配当を非課税で受け取るには、株式数比例配分方式の設定が必要です。
まぐのメモ
損するパターンがないわけではないけど、基本的には、NISAの枠が余ってるなら移していった方がお得になることが多いと思う。
特に、含み損があって損益通算できる人には向いてるな。
つみたて投資枠も、ボーナス設定をすれば投資信託をまとめて買える。
今年の枠がどれくらい余りそうか見て、年末の戦略を考えてみてな。
よくある質問(FAQ)
Q1. 特定口座からNISAへ、そのまま移せますか?
移されへん。
SBI証券も楽天証券も、特定口座の投資信託や株をNISA口座に移すことはできへんって案内してる。
特定口座で売って、そのお金でNISAで買い直す形になるで。
Q2. 2026年のNISA枠は、いつまでに買えばいいですか?
受渡日が年内になるように買う必要がある。
国内株式やったら、2026年12月28日(月)の約定までや。
投資信託はファンドによって違って、楽天証券の案内やと12月18日から25日が最終日になる。
買う投資信託の画面で確かめといてな。
Q3. NISAに移したあと値下がりしたら、損益通算できますか?
できへん。
NISAの中で出た損は、特定口座の利益と相殺することも、繰り越すこともできへんって国税庁が書いてる。
やから、数年で使うお金は無理に移さん方がいいと思う。
Q4. NISAで売ったら、枠は戻りますか?
翌年以降に、買ったときの金額(簿価)の分だけ戻る。
同じ年のうちには戻らへんから、年末に売り買いをくり返して枠を使うことはできへんで。
関連記事
▶ 特定口座とNISA、どっちから取り崩す?見かけの残高にだまされない順番
▶ 株は何年持てばマイナスにならない?米国株150年分を、買った月ごとに計算した
▶ 株式数比例配分方式とは?NISAの配当を非課税にする設定手順
▶ 新NISAの成長投資枠で高配当株を買う|配当非課税の効果と枠の使い方
▶ NISAのつみたて投資枠と成長投資枠の違い
▶ NISAとは?仕組みと始め方
■Kindle+(旧Kindle Unlimited)なら0円で読めるで📕(3冊)
このブログでやってることを、3冊にまとめてある。
読み放題に入ってたら、どれもタダで読めるで。
▶ 第3弾『家計から逆算する インデックス投資の始め方』(入口編:毎月いくらを家計から逆算して、積立を始めるまで)
▶ 第1弾『10年データで選ぶ高配当株入門』(選び方編:8つの物差しと10年データでの採点)
▶ 第2弾『10年データで組む高配当株ポートフォリオ』(組み方編:現金30万円で30銘柄を買った実録)
👆 本の名前をタップでAmazonへ(Kindle+なら0円/入ってなければ各500円)
■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)
出典:金融庁「NISAを知る」・NISAに関するよくある質問、国税庁タックスアンサーNo.1474・No.1476・No.1331、日本証券業協会「NISA口座で買付けた上場株式の配当金等」、SBI証券・楽天証券のNISA、年末年始の取引、積立のボーナス設定、特定口座の損益通算の案内(2026年11月17日に確認)。
試算は、税率20.315%、値動きを「その後○倍」で一定と置いた説明のための計算です。
将来の値動きを示すものではありません。
この記事は制度と考え方の解説であり、特定の商品の購入や売却を勧めるものではありません。

コメント