老後資金がいくら要るかを計算するとき、いちばん大きな数字が年金です(老後資金はいくらあれば安心?)。
ところが、ねんきん定期便を見ても、そこに書いてある額をどう受け取ればいいのか分かりにくいのが年金です。
平均の受給額で見当をつけて、自分の額はねんきんネットで試算するのが確実です。
この記事でいう年金は、老後に受け取る老齢年金のことです(障害年金や遺族年金は含みません)。
📝 この記事でわかること
✅ 厚生年金を受け取っている人の平均は月150,289円、国民年金だけの人は月54,412円
✅ 国民年金の満額は月70,608円(2026年度)
✅ 会社員の年収と働いた年数で、年金がいくらになるかの早見表
✅ 50歳未満の定期便の額は「今までに払った分だけ」で、実際より少なく見える
✅ 公的年金シミュレーターとねんきんネットで、自分の額を試算する手順
ねんきん定期便を初めてちゃんと見たとき、これしかもらわれへんの?って思ったわ。
50歳未満の定期便に載ってるのは、今までに払った分だけで出した額や。
払い続けた場合の額は、もっと多くなるで。
結論|会社員だった人は平均で月15万円、国民年金だけの人は月5.4万円
実際に受け取っている人の平均(厚生労働省の最新の統計=2024年度末)は、厚生年金が月150,289円(国民年金の分を含む)、国民年金だけの人が月54,412円です。
国民年金だけの人の平均が満額より低いのは、保険料を40年納め切っていない人が多いからです(2024年度の満額は月68,000円)。
一方、これから受け取る人の額の目安になるのが2026年度の額です。
国民年金の満額は1人月70,608円、会社員の夫と専業主婦の妻という標準的な夫婦で月237,279円です。
自分がいくらもらえるかは、会社員として働いた年数と、その間の給料で決まります。
50歳未満の人は、ねんきん定期便に載っている額より多くなるのがふつうです。
いちばん確かなのは、日本年金機構のねんきんネットで試算することです。
国民年金と厚生年金のしくみ|会社員は2階建て
公的年金は2階建てになっています。
1階が国民年金で、20歳から60歳までの全員が入ります。
受け取るときは「老齢基礎年金」という名前になり、ねんきん定期便にもこの名前で載っています。
2階が厚生年金で、会社員と公務員が国民年金に上乗せして入ります。
2階の厚生年金は「老齢厚生年金」という名前で受け取ります。
会社員だった人は1階と2階の両方を受け取るので、国民年金だけの自営業やフリーランスの人より年金が多くなります。
| しくみ | 入る人 | 額の決まり方 |
|---|---|---|
| 1階:国民年金 | 20歳から60歳までの全員 | 保険料を納めた月数(40年で満額) |
| 2階:厚生年金 | 会社員・公務員 | 働いた期間と、その間の給料 |
自営業の人は1階だけ、会社員は2階建てや。
会社員の給料から引かれてる厚生年金の保険料には、1階の分も入ってるんよ。
会社員の方が年金が多いのは、2階の厚生年金がある分なんやな。
厚生年金・国民年金の平均受給額
| 種類 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 厚生年金(国民年金の分を含む) | 150,289円 | 169,967円 | 111,413円 |
| 国民年金だけ | 54,412円 | 57,309円 | 53,746円 |
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」の、老齢年金を受け取っている人の平均月額です。
国民年金だけは、会社員や公務員として働いた期間がなく、国民年金だけを受け取っている人の平均です。
厚生年金の平均には、65歳未満で厚生年金の一部だけを受け取っている人も含まれます。
65歳の人に限ると月149,862円です。
国民年金だけの人で女性の平均が少し低いのは、1986年3月までは会社員の妻の国民年金への加入が任意だったからです。
その時期に入っていなかった期間は、受け取る資格を判定する年数には数えられますが、年金の額には入りません。
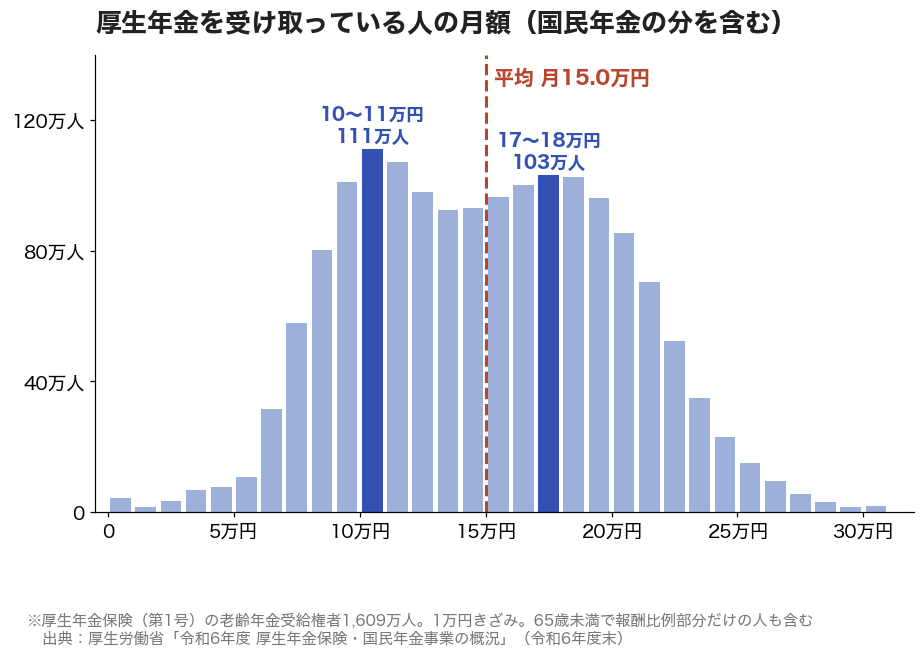
厚生年金を受け取っている人の月額を1万円きざみで並べると、山が2つあります。
いちばん人数が多いのは月10〜11万円台(111万人)、次が月17〜18万円台(103万人)です。
男性の最多は18〜19万円台、女性の最多は10〜11万円台で、働いた年数や給料の差が年金の差になっています。
厚生年金の平均は月15万円やけど、男性は月17万円、女性は月11万円と差が大きいで。
人によってこんなに違うんやったら、平均は当てにならんな。
自分が将来いくらもらえるかは、自分で調べなあかんのか。
国民年金の満額はいくら?
2026年度の国民年金の満額は、1人月70,608円、年847,296円です(1956年4月2日以降に生まれた人)。
前の年度の月69,308円から1.9%上がりました。
満額を受け取れるのは、20歳から60歳までの40年間、保険料をすべて納めた場合です。
納めていない月や、免除・猶予を受けた月があると、その分だけ少なくなります。
年収別の早見表|会社員として働いた場合
会社員として働いた年数と、その間の平均の年収(賞与込み)で、65歳から受け取る年金の月額を出しました。
国民年金は満額(月70,608円)として、厚生年金の分を足しています。
| 平均の年収 | 20年働いた | 30年働いた | 40年働いた |
|---|---|---|---|
| 300万円 | 96,999円 | 110,194円 | 123,390円 |
| 400万円 | 105,796円 | 123,390円 | 140,984円 |
| 500万円 | 114,593円 | 136,585円 | 158,578円 |
| 600万円 | 123,390円 | 149,781円 | 176,172円 |
| 700万円 | 132,187円 | 162,976円 | 193,766円 |
| 800万円 | 140,984円 | 176,172円 | 211,360円 |
厚生年金の分は、日本年金機構が示している2026年度の標準的な夫婦の年金額(平均の年収546万円で40年働いた夫の厚生年金が月96,063円)をもとに、年収と年数に比例させて計算しました。
平均の年収は、働き始めから辞めるまでを今の給料の水準にならした額です。
若いころの給料が低かった人は、今の年収より低めの行を見ると近くなります。
たとえば平均の年収500万円で40年働くと、月158,578円です。
夫婦の場合は、妻(または夫)の年金も足します。
専業主婦(主夫)なら、国民年金の満額の月70,608円が目安です。
年収500万円で40年働いても、年金は月16万円くらいなんやな。
ねんきん定期便の見方|50歳未満の額は「今やめたらこの額」
ねんきん定期便は、毎年誕生月に届きます。
年金の額が載っている欄は、50歳未満と50歳以上で意味が違います。
| 年齢 | 見るところ | 載っている額の意味 |
|---|---|---|
| 50歳未満 | 3.これまでの加入実績に応じた年金額(年額) | 今までに払った分だけで計算した額 |
| 50歳以上 | 3.老齢年金の種類と見込額(年額) | 今の条件のまま60歳まで加入し続けた場合の見込み額 |
50歳未満の人の額は、これから払う分が入っていないので、実際にもらう額より少なく見えます。
「今の時点で年金をやめたら、この額」という意味です。
額は年額なので、月額にするなら12で割ります。
ほかに見ておくといいのは、「1.これまでの保険料納付額(累計額)」と「2.これまでの年金加入期間」です。
加入期間が実際に働いた期間と合っているかを確かめておくと、記録のもれに気づけます。
50歳以上の人の定期便には、70歳まで遅らせた場合と75歳まで遅らせた場合の見込み額も載っています。
定期便は届いたら一応見るけど、何を見たらいいか分からんかったんよね。
50歳未満なら、見るのは「3.これまでの加入実績に応じた年金額」や。
ただ、それは今までに払った分だけの額やで。
自分の額を試算する|公的年金シミュレーターとねんきんネット
定期便の額では将来の年金が分からないので、試算して確かめます。
道具は、厚生労働省の公的年金シミュレーターと、日本年金機構のねんきんネットの2つです。
公的年金シミュレーター|登録なしで使えるが、平均年収で困る
公的年金シミュレーターは、IDやパスワードなしで使えます。
入れるのは、生年月日と、これまでとこれからの働き方、その期間の年収です。
年収は、その15%を年1回の賞与とみなして計算されます。
困るのは、会社員・公務員だった期間の「平均の年収」を入れるところです。
20代のころの年収まで覚えている人は少なく、平均を出しようがありません。
ねんきん定期便の二次元コードを読み取ると、シミュレーターのページが開きます。
ただし、これまでの記録が入るわけではないので、生年月日や年収は自分で入れます。
会社員の期間の平均年収を入れなあかんのが困るわ。
昔の年収なんて覚えてへんからな。
ねんきんネットの「かんたん試算」|記録から自動で計算してくれる
ねんきんネットは、日本年金機構の会員サイトで、利用登録をしてログインします。
ログインしたら「将来の年金額を試算する」から「かんたん試算」を選びます。
今の給料と賞与がこのまま60歳まで続くとして、これまでの記録から自動で計算してくれるので、入れるものはありません。
条件の画面に出てくる月収と賞与は、年金の計算に使う額です。
月収は65万円、賞与は1回150万円が上限で、それより給料が多くても上限の額で計算されます。
結果の画面には、65歳から受け取る月額と、年齢ごとの年額のグラフが出ます。
結果の画面のスライドバーで、今後の年収、何歳まで働くか、受け取り始める年齢を動かして試算し直せます。
受け取り始める年齢を70歳にすると、月額はちょうど42%増えました。
かんたん試算やと、さすがに定期便に書いてある分よりは多かった。
イメージがわいてよかったわ。
ねんきんネットの「月別の年金記録」|記録のもれを確かめる
「年金記録を確認する」から「月別の年金記録を確認する」を開くと、20歳からの記録が1か月ごとのマスで並びます。
国民年金だった月は「国年」、会社員だった月は「厚年」と出て、マスを押すとその月の給料の額(標準報酬月額)などが見られます。
印が付いた月は、特に確かめるように案内されている月です。
手取りはいくらになる?
年金からも、所得税・住民税と、介護保険料・国民健康保険料などが引かれます。
総務省の家計調査(2025年)では、65歳以上の夫婦のみの無職世帯で、税金と社会保険料は毎月32,850円でした。
年金などの収入(毎月254,395円)の約13%が引かれている計算です。
税金と保険料は、年金の額と住んでいる市区町村で変わります。
年金の額が分かったら、足りるかどうかを見る
年金の額が分かったら、老後の毎月の生活費と比べます。
65歳以上の夫婦のみの無職世帯は、2025年の平均で毎月42,434円の不足です。
自分の家の不足額の出し方と、それが何年続くといくら要るかは、老後資金はいくらあれば安心?にまとめています。
足りない分は、今からの積立で用意するのが基本です。
不足額から目標額と毎月の積立額を逆算する方法は、インデックス投資はいくら貯めたら十分?で書いています。
年金の額が分かったら、足りない分から毎月の積立額を決めたらいいと思う。
この記事の要点
厚生年金を受け取っている人の平均は月150,289円、国民年金だけの人は月54,412円(2024年度末)
国民年金の満額は月70,608円、標準的な夫婦は月237,279円(2026年度)
平均の年収500万円で40年働くと、月158,578円が目安
50歳未満の定期便の額は「今までに払った分だけ」=実際より少なく見える
自分の額は、ねんきんネットのかんたん試算なら記録から自動で出せる
年金の額が分かったら、生活費と比べて足りない分から積立額を決める
関連記事
▶ 老後資金はいくらあれば安心?「毎月の不足額」から計算する方法と早見表
▶ インデックス投資はいくら貯めたら十分?目標額の決め方と、積立をやめていいタイミング
▶ 投資の目標の立て方|「いつまでに・いくら」から毎月の投資額を逆算する
よくある質問(FAQ)
Q1. ねんきん定期便の額は、もらえる額で確定ですか?
確定やないで。
50歳未満なら、今までに払った分だけで出した額や。
50歳以上でも、60歳まで今の条件で払い続けたらという見込みやから、働き方が変われば額も変わるんよ。
Q2. 公的年金シミュレーターとねんきんネット、どっちを使えばいいですか?
すぐにざっくり見たいなら、登録なしで使える公的年金シミュレーターやな。
ただ、平均の年収を自分で入れなあかん。
記録をもとに出してほしいなら、ねんきんネットのかんたん試算の方が確かやと思うで。
Q3. 国民年金を満額に近づける方法はありますか?
60歳から65歳までの間に国民年金に任意加入して、足りない月の保険料を納める方法があるで。
納めていない月があるかは、ねんきんネットの月別の記録で確かめられる。
Q4. 共働きの夫婦は、どう考えればいいですか?
年金は1人ずつやから、夫婦それぞれの額を足したらいい。
2人とも会社員やったら、早見表でそれぞれの行を見て合計するんや。
まぐのメモ
定期便を初めてちゃんと見たときは、これしかもらわれへんの?と思った。
届いたら一応見てたけど、何を見たらいいか分からんかったんよね。
シミュレーターは平均年収で手が止まったけど、ねんきんネットのかんたん試算なら記録から出してくれて、定期便の額よりは多かった。
年金の額が分かったら、足りない分から積立額を決めるつもりや。
ただ、年金は法律や仕組みが変わりやすいから、確実にもらえる額やと思わずに見とくくらいがちょうどいいと思ってる。
■Kindle+(旧Kindle Unlimited)なら0円で読めるで📕(3冊)
このブログでやってることを、3冊にまとめてある。
読み放題に入ってたら、どれもタダで読めるで。
▶ 第3弾『家計から逆算する インデックス投資の始め方』(入口編:毎月いくらを家計から逆算して、積立を始めるまで)
▶ 第1弾『10年データで選ぶ高配当株入門』(選び方編:8つの物差しと10年データでの採点)
▶ 第2弾『10年データで組む高配当株ポートフォリオ』(組み方編:現金30万円で30銘柄を買った実録)
👆 本の名前をタップでAmazonへ(Kindle+なら0円/入ってなければ各500円)
■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)
注意事項・データ出典
本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
早見表は一定の前提にもとづく目安で、実際の年金額とは一致しません。
データ出典:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」、日本年金機構「令和8年度の年金額改定」「ねんきん定期便」「『ねんきんネット』による年金見込額試算」、厚生労働省「公的年金シミュレーター」、総務省「家計調査(家計収支編)2025年」。
自分の年金額は、ねんきんネットや年金事務所で確かめてください。
コメント