きっかけは「教育費の現実」を知ったこと
子どもが小学校に上がるころ、「この子が大学行くまでに一体いくらかかるんやろ?」ってふと調べてみてん。
で、どうやった?
公立でも1,000万以上、私立なら2,000万超え!?
正直、ちょっと軽く絶望したわ。
貯金してりゃなんとかなるやろって思ってたのに。
それで現実味を持って「このままやとヤバいかも」って感じたわけやな。
その気づきが大事やで。
文部科学省と日本政策金融公庫の調査を合わせると、子ども一人にかかる教育費は進路によって大きく変わります。
幼稚園から大学まですべて公立でも約1,100万円、すべて私立なら2,800万円近くになります。
| 進路パターン | 幼稚園〜大学までの総額目安 |
|---|---|
| すべて公立(大学は国公立) | 約1,100万円 |
| 高校から私立、大学も私立文系 | 約1,500万円 |
| すべて私立(大学は私立理系) | 約2,800万円 |
幼稚園〜高校は文部科学省「令和5年度子供の学習費調査」(塾や習い事の費用を含む)、大学は日本政策金融公庫「教育費負担の実態調査結果」(2021年度・自宅から通う場合の入学費用と4年分の在学費用)から計算しています。
一人暮らしになると、仕送りなどで約420万円が上乗せされます。
「住宅ローンを払いながら、教育費も老後資金も準備する」という現実を前にすると、貯金だけで全部カバーするのは正直しんどい。
そこでインデックス投資の力を借りるという発想にたどり着きました。
老後も準備せなあかん、そんなん全部ムリやって思った
しかも教育費だけやないやんな。
老後の生活費も自分で備えとかなあかん時代で、年金もどうなるかわからんし…。
教育費、住宅ローン、老後資金…これ全部自分で準備すんのはキツいよな〜。
そやからこそ早めに始めることが大事なんや。
時間が一番の武器やからな。
子育て世代は時間もお金も体力も一番カツカツになりやすい時期ですが、だからこそ早く始めて「時間」を味方につけることに大きな意味があります。
たとえば月3万円を年利5%で20年積立てた場合、元本720万円が約1,230万円に、30年続ければ約2,500万円規模に育つ計算。
これが子育て世代が投資で武器にできる「複利の力」です。
無理せん範囲で余剰資金から始めてみた
2022年に始めたとき、「暴落きたらどうしよ」「損したら家計がしんどくなるんちゃうか」って不安もあったわ。
毎月ちょっとずつ、生活に影響が出んように積立してたら意外と気にならんようになるもんやで。
2022年は下落が続いたけど、それが逆に”安く買えてる”ってことに後から気づけたのも大きかったやろ。
そう言えばそうやな。
あのとき安く買えてた分が今の含み益になってるもんな。
投資はすぐに成果が出るもんやないけど、「未来の大きな支出」に備える意味で、いまできることを始めとく価値は十分あるで。
最初から大きな金額で始める必要はありません。
まずは月5,000円や1万円といった「なくなっても生活に影響が出ない金額」からで十分です。
大切なのは続けられる金額で始めること。
家計を圧迫してまで投資を頑張ってしまうと、相場が下がったときに心が折れて売ってしまう原因になります。
また、子育て世代が投資を始めるなら新NISAの「つみたて投資枠」から活用するのが王道です。
運用益が非課税になるうえ、毎月自動で積み立てる設定にしておけば、忙しい日々の中でも勝手に資産形成が進んでいきます。
教育資金を親の老後資金と分けて運用したい場合は、2027年に始まるこどもNISAを使う手もあります。
投資があると、ちょっとだけ心の支えになる
子育てって、お金も体力も気力もめっちゃ使うやん。
その中で投資してると「やってる」っていう安心感があるんよな。
「この含み益、子どもの将来にまわせるかもな」って思えることもあるし、夫婦でお金の話ができるようにもなるやろ。
それだけでも始めた価値は十分あると思うで。
投資を始めると、お金の話が「不安の種」から「将来の選択肢」に変わっていきます。
夫婦でお金について話すきっかけにもなり、家族の将来設計を前向きに考えられるようになるのも、金額以上の大きなメリットです。
子育て世代が投資を始めるときの注意点
子育て中に投資を始めるときは、攻めすぎないことが何より大切です。
以下のポイントを押さえておくと、生活を圧迫せずに無理なく続けられます。
・生活防衛資金を先に確保:生活費の6ヶ月〜1年分は現金で残しておき、残った余剰資金で投資を始める
・短期で使うお金は投資に回さない:2〜3年以内に使う予定のある教育費・住宅頭金などは、現金・定期預金でキープ
・投資先はシンプルに:最初はS&P500やオールカントリーといった信託報酬の低いインデックスファンド1〜2本で十分
・相場を毎日見ない:育児で忙しい方が逆に好都合で、つみたて設定にして、あとは放置できる仕組みを作る
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
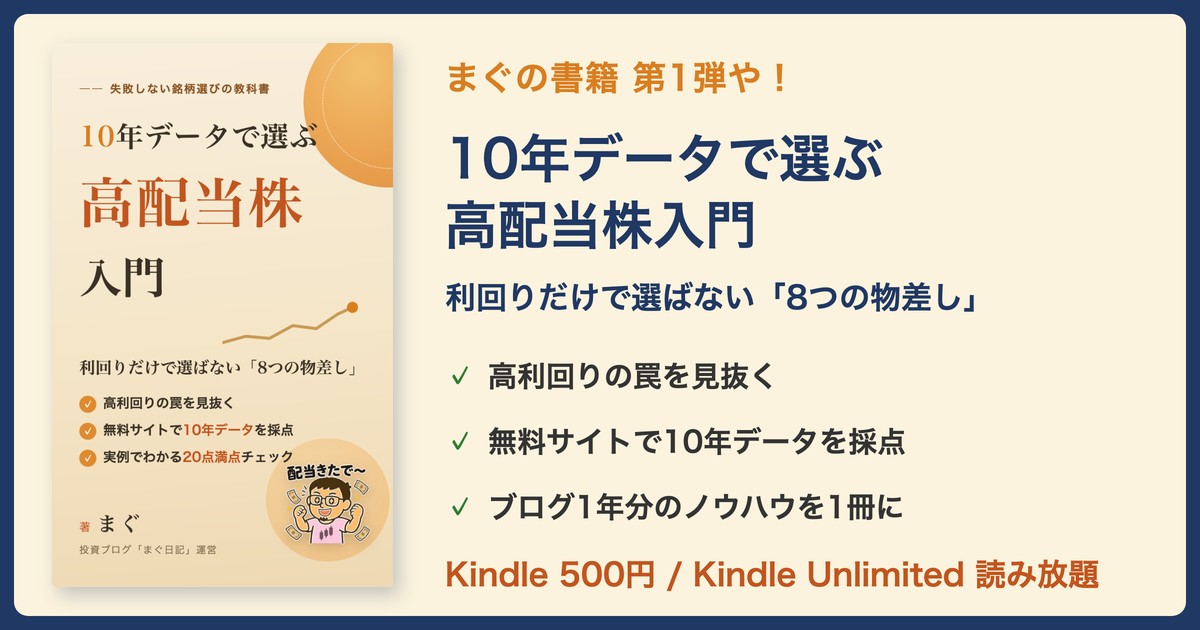
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
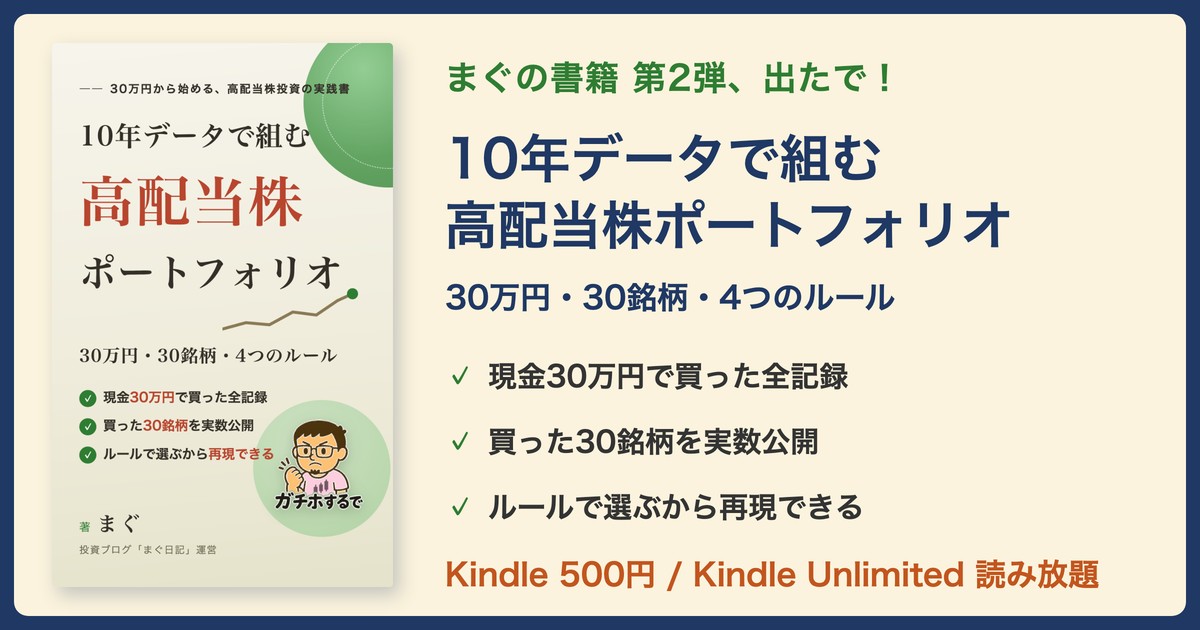
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
よくある質問(FAQ)
Q1. 子どもが小さいうちは投資するより貯金した方が安心ですか?
貯金も大事やけど、インフレで現金の価値って少しずつ下がっていくんよな。
生活防衛資金だけ確保して、余剰資金で積立するのが現実的やと思うで。
Q2. 子どもが生まれたばかりで家計が厳しいとき、いくらから始めればいい?
月1,000円でも3,000円でもOKやで。
金額より「始めて続ける」ことの方がよっぽど大事や。
慣れてきたら無理のない範囲で少しずつ増やしてこ。
Q3. ジュニアNISAが終了した今、子ども名義で投資するにはどうすれば?
今やったら、親の新NISA枠を使って教育費を準備するのが現実的やな。
子ども名義やなくても、親が管理して最終的に渡せばいいから、そこはあんま気にせんでも大丈夫やで。
2027年からは子ども名義で積み立てられるこどもNISAも始まる予定や。
使うかどうかの考え方はこどもNISAってやった方がいい?にまとめてるで。
Q4. 暴落が来たらどうしたらいいですか?
基本は「なんもせんと積立を続ける」が正解。
暴落のときはむしろ”安く買える月”や、って考えられるようになると心穏やかになるで。
まとめ
子どもがいるからこそ怖くもなるけど、子どもがいるからこそ「今から準備しときたい」って気持ちも強くなるんよな。
大事なのは、いきなり大金を突っ込むんやなくて”生活に支障のない範囲”で始めること。
「何もしないより、ちょっとだけでも備える」って気持ちが、きっと将来の自分を助けてくれるで。
まぐのメモ
この記事を書いてから数年、積立を続けながら感じるのは「子育てと投資はびっくりするくらい相性がいい」ってこと。
子育てで毎日バタバタしてるから、逆に相場を見る時間がない。
それが結果的に「売らない・動かさない」という最強の長期投資スタイルにつながってる。
始めるのが遅すぎるなんてことはない。
ただ、早ければ早いほど「時間」を味方につけられるのは間違いない。
まずは月1万円からでいいから、未来の自分と子どもに仕送りするつもりで一歩踏み出してみてほしい。
関連する投資日記
▶ 「お金が欲しいんじゃない。”自由”が欲しかったんや。」
▶ 資産形成を始めたきっかけと、そのときの不安
▶ 「忙しくて投資はムリ」と思ってたけど、少額積立に感じた意味
▶ 新NISAの積立枠だけでも十分?実際に続けて感じたこと
▶ 積立投資って地味やけど、それが正解やった|まぐの投資日記
▶ SBI証券と楽天証券|どっちを選ぶべきか
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)