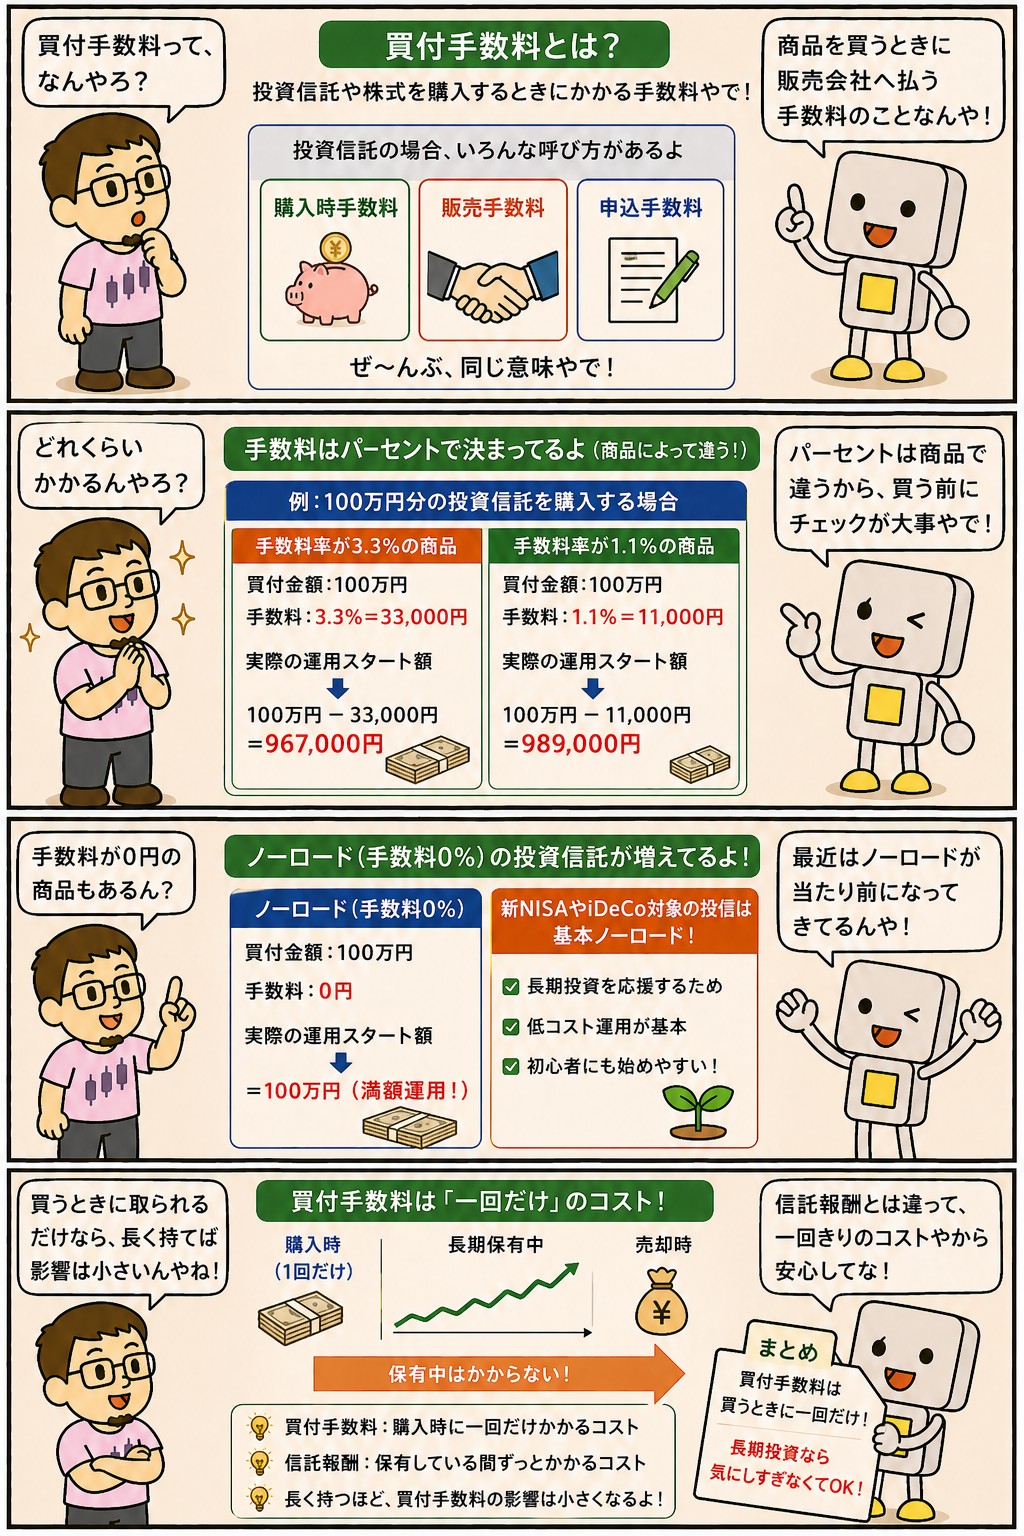
買付手数料とは、投資信託を買うときにかかる手数料のことです。
販売手数料や購入時手数料と呼ばれることもあります。
購入した金額に対して率で決まり、買うときに1回だけかかります。
たとえば手数料2.2%の商品を50万円分買うと11,000円が引かれ、実際に投資に回るのは489,000円になります。
ただし、いまはネット証券で買うかぎりほとんどの商品がゼロです。
気にする場面はかなり減りました。
そのうえで押さえておきたいのは、コストは買うときだけにかかるものではないということです。
📝 この記事でわかること
✅ 買付手数料=投資信託を買うときに1回だけかかる手数料
✅ ネット証券ではほとんどの商品がゼロ これをノーロードという
✅ 同じ商品でも、どこで買うかで率が変わることがある
✅ 長く持つ場合に効いてくるのは、持っているあいだかかる信託報酬の方
✅ 売るときにかかる費用がある商品もある
✅ 株を1社ずつ買う場合、買付手数料も信託報酬もかからない
買付手数料って、いまでも気にせなあかんの?
ネット証券で投資信託を買うなら、ほぼゼロやから気にせんでいい。
ただ銀行の窓口や対面の証券会社やと、まだかかる商品も普通にある。
同じ商品でも買う場所で変わるから、そこだけ見といたらいいな。
買付手数料の仕組み|買うときに1回だけ
買付手数料は、購入した金額に率をかけて計算されます。
率は商品ごとに決まっていて、目論見書の費用の欄に書いてあります。
特徴は、持っているあいだは追加で発生しないことです。
買った時点で1回引かれて、それで終わりになります。
⚠️ただし積立の場合は、毎回の買付ごとにかかります。
1回あたりの金額が小さくても、毎月続けば積み上がります。
積立で使う商品ほど、ここがゼロかどうかは効いてきます。
そしてもうひとつ、同じ商品でも販売会社によって率が違うことがあります。
商品を選んだ時点で決まるのではなく、どこで買うかでも変わるということです。
同じ商品やのに、場所で値段が変わるってどういうことなん?
商品の中身は同じでも、売る側が上乗せする分が違うんよ。
スーパーによって同じ野菜の値段が違うのと似た話やな。
目論見書に書いてある率は上限で、実際にいくらかは買う画面で確かめられるで。
ノーロード|買付手数料ゼロが標準になった
買付手数料がかからない商品をノーロードといいます。
いまはネット証券で扱っている投資信託の多くがこれにあたります。
こうなったのは、インデックスファンドが広まって、証券会社どうしの競争が進んだからです。
買うときの手数料で差をつける必要がなくなり、運用会社は持っているあいだの費用で収益を得る形に寄っていきました。
⚠️注意したいのは、ノーロード=完全に無料という意味ではないことです。
買うときの手数料がゼロというだけで、持っているあいだの費用と、売るときにかかる費用は別にあります。
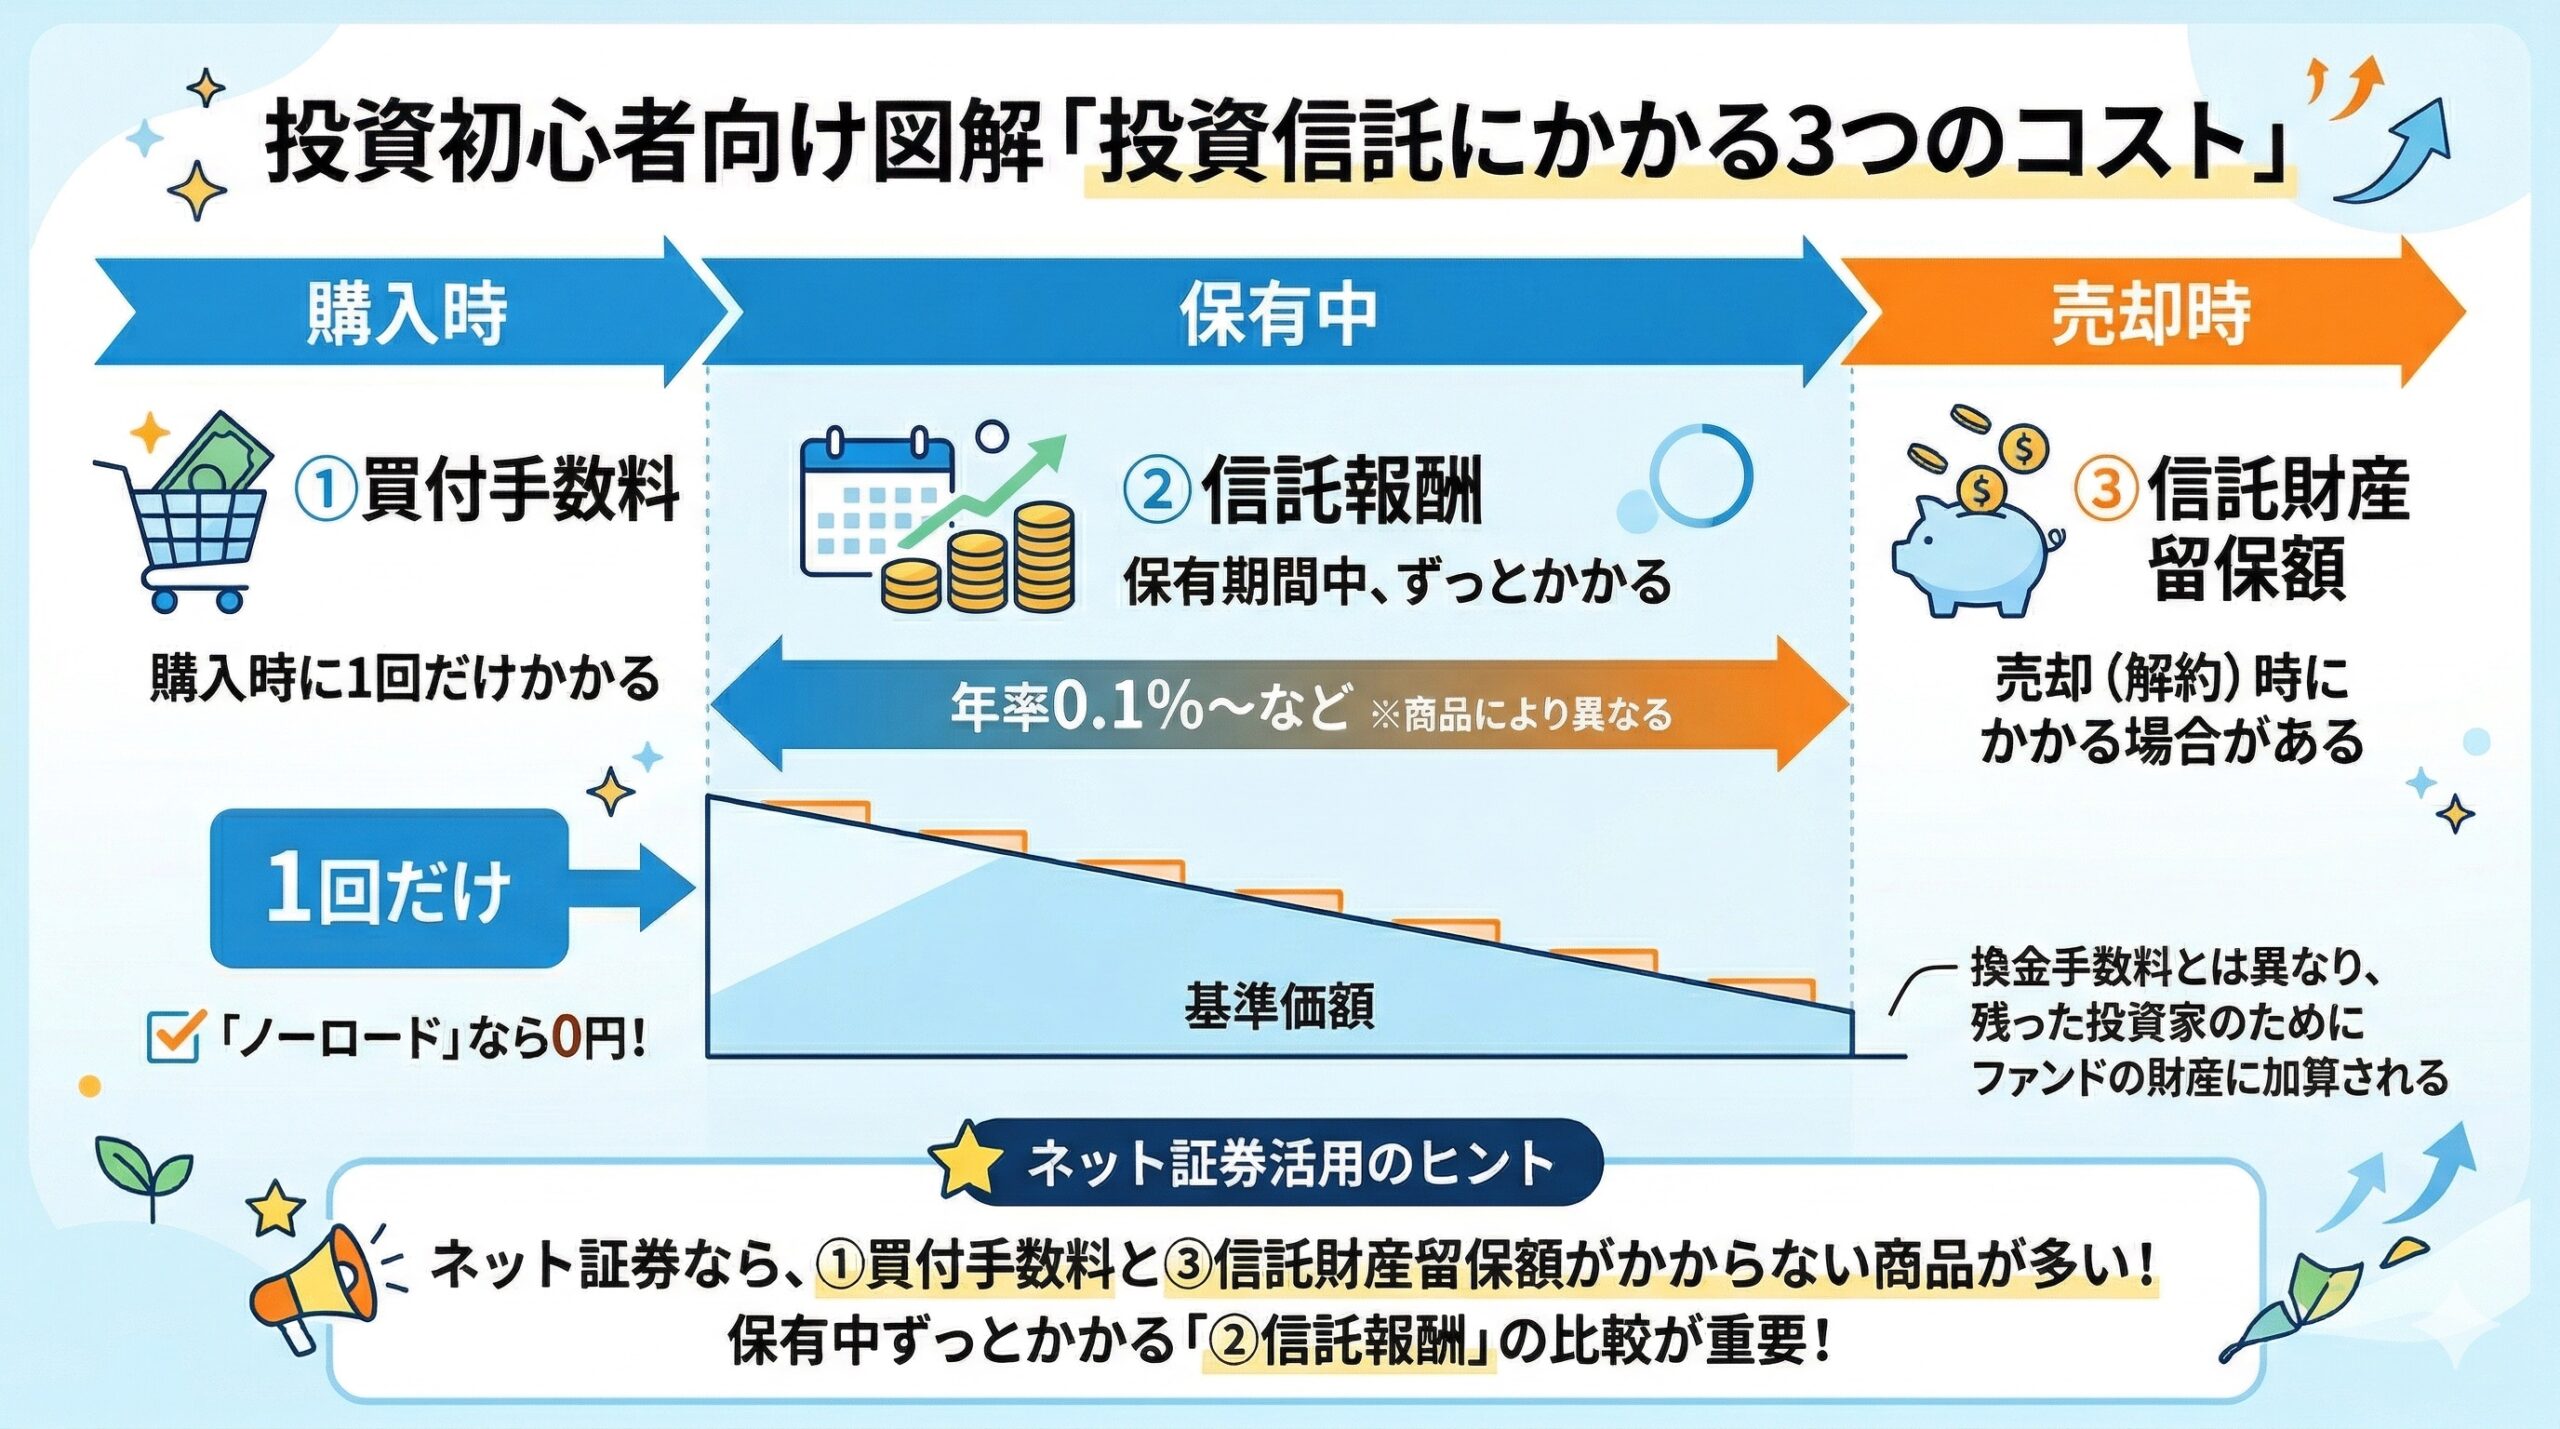
ゼロなのは、そのうちの1つだけ
3つもあるんか。
全部見なあかんの?
全部見るというより、順番があるな。
買うときのはネット証券ならだいたいゼロ、売るときのは無い商品の方が多い。
残るのが持ってるあいだの費用で、そこがいちばん長く効くんよ。
コストがかかる場所は3か所
| いつ | 名前 | 中身 |
|---|---|---|
| 買うとき | 買付手数料 | 1回だけ ネット証券ではほとんどゼロ |
| 持っているあいだ | 信託報酬 | 毎日少しずつ引かれる 年率で表示される |
| 売るとき | 信託財産留保額 | かからない商品の方が多い |
このうち信託報酬だけは、持っているかぎりずっとかかります。
毎日少しずつ基準価額から差し引かれるので、明細に出てくるわけではありません。
気づきにくいぶん、確かめておく価値があります。
売るときにかかる信託財産留保額は、証券会社に払う手数料ではありません。
解約する人が少し負担して、残る人のためにファンドの財産に加えるという仕組みです。
設定していない商品の方が多くなっています。
長く持つなら、効いてくるのは持っているあいだの方
100万円を年5%で運用できたとして、信託報酬が年0.1%の場合と年1.0%の場合を比べてみます。
| 期間 | 信託報酬0.1% | 信託報酬1.0% | 差 |
|---|---|---|---|
| 10年後 | 約161万円 | 約148万円 | 約13万円 |
| 30年後 | 約420万円 | 約324万円 | 約96万円 |
10年で13万円、30年で96万円の差になります。
後半になるほど差が急に開くのは、引かれた分がその後も増えないままになるからです。
⚠️これは毎年きっちり5%で増えた場合の計算です。
実際の相場はそのとおりには進みませんが、年率0.9%の差が30年で100万円近くになるという関係は変わりません。
ここでは具体的な商品名や信託報酬の数字は書きません。
引き下げの競争が続いていて、順位も数字も入れ替わるからです。
選び方の順番は信託報酬とはにまとめました。
0.1%と1.0%って、パッと見たら誤差に見えるけどな。
1年で見たらそうやな。
ただ引かれた分は、次の年から増える元手にも入ってへんことになる。
そこが積み上がるから、期間が長いほど差が開いてくるんよ。
どこで買うかで変わる
同じ商品でも、買う場所によって買付手数料の率が変わることがあります。
ネット証券ではゼロでも、銀行の窓口では数%かかる、ということが起こります。
窓口には相談できるという良さがあります。
ただそれは手数料という形で払っているということでもあります。
相談の価値と金額を並べて見て、納得できる方を選ぶ話になります。
自分で選べるなら、ネット証券の方がコストは抑えられます。
口座の種類や開き方は証券口座とは、どこにするかはSBI証券と楽天証券の比較に書きました。
窓口で相談するのって、そんなにアカンことなん?
アカンとは思ってへんで。
分からんまま何もせえへんより、話を聞いて始める方がマシな場面もあるやろ。
ただ、その相談代がいくらなんかは知っといた方がいいという話やな。
株を1社ずつ買う場合は、どちらもかからない
ここまで書いてきたのは、すべて投資信託の話です。
株を1社ずつ買う場合、買付手数料も信託報酬もかかりません。
株の売買には取引手数料がかかりますが、単元未満株のサービスなら買うときの手数料は無料になっています。
そして持っているあいだ、毎日引かれる費用はありません。
だからコストの話は、増やす側にほとんど寄っています。
つみたて投資枠でインデックスを持つ側では信託報酬を確かめますが、成長投資枠で高配当株を持つ側では、この確認自体が出てきません。
⚠️そのかわり、単元未満株には別の注意点があります。
注文したときに見ていた値段では約定しないことです。
実際に30銘柄を買ったときの数字は単元未満株とはに載せました。
そしたら個別株の方がコスト的には得ってこと?
その1点だけ見たらそうなるな。
ただ投資信託は1本で何千社にも分かれてるから、そこを自分でやる手間と引き換えや。
どっちが得かやなくて、何をやりたいかで選ぶ話やと思ってる。
まぐのメモ
買付手数料は、いまはほとんど気にしていません。
ネット証券で投資信託を買うかぎりゼロですし、株の方はそもそもかからないからです。
気にしているのは、持っているあいだかかる方です。
こちらは毎日引かれていて明細にも出ないので、商品を決めるときに一度確かめて、あとは触らないようにしています。
コストを下げることは、成績を上げることと違って確実に効きます。
相場が上がるかどうかは分かりませんが、費用が低い方が有利なのは計算で分かります。
確かめられる部分だけ先に片づけておく、という順番にしています。
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
📚 あわせて読みたい関連用語
▶ 信託報酬とは?意味をわかりやすく解説
▶ 投資信託とは?意味をわかりやすく解説
▶ インデックスファンドとは?意味をわかりやすく解説
▶ ETFとは?意味をわかりやすく解説
▶ 単元未満株とは?意味をわかりやすく解説
▶ NISAとは?意味をわかりやすく解説
よくある質問(FAQ)
Q1. 買付手数料はいまでもかかりますか?
ネット証券で投資信託を買うなら、ほとんどゼロやな。
⚠️ただ銀行の窓口や対面の証券会社では、まだかかる商品も普通にあるで。
同じ商品でも買う場所で変わるから、そこは見といてな。
Q2. ノーロードなら完全に無料ですか?
買うときの手数料がゼロというだけやな。
持ってるあいだは信託報酬がかかるし、売るときに費用がある商品もある。
長く持つなら、効いてくるのは持ってるあいだの方やで。
Q3. 買付手数料と信託報酬、どちらを優先して見るべきですか?
長く持つつもりなら信託報酬の方やな。
買付手数料は1回きりやけど、信託報酬は毎日引かれ続けるからな。
年0.9%の差でも、30年やと100万円近くになる計算やで。
Q4. 個別株にも買付手数料はかかりますか?
投資信託でいうところの買付手数料はかからへんな。
株の売買手数料はあるけど、単元未満株なら買うときは無料になってる。
持ってるあいだ毎日引かれる費用も無いで。
まとめ
買付手数料は、投資信託を買うときに1回だけかかる手数料です。
いまはネット証券で買うかぎり、ほとんどの商品がゼロになっています。
ただし同じ商品でも、買う場所によって率が変わることがあります。
コストがかかる場所は、買うとき・持っているあいだ・売るときの3か所です。
長く持つなら、効いてくるのは持っているあいだの信託報酬の方です。
年0.9%の差でも、30年では約96万円の差になります。
そして株を1社ずつ買う場合、買付手数料も信託報酬もかかりません。
コストの話が増やす側に寄っているのは、そのためです。
▶ 信託報酬とは?長く持つほど効いてくるコストの見方
▶ 投資信託とは?仕組みとメリット・デメリットをわかりやすく解説
▶ 単元未満株とは?1株から買える仕組みと実際の約定を解説
▶ 証券口座とは?種類・開設手順・SBIと楽天の比較を解説
▶ つみたて投資枠と成長投資枠の違い|役割で分ける使い分け
▶ インデックスと高配当株の「二刀流」|増やしながら使うための設計
📈 この用語を使って実際の銘柄を見てみる?
magnikki.comでは、PER/PBR/配当利回り/自己資本比率/連続増配など、当サイトで解説してる用語を活用して10年データで高配当銘柄を徹底分析してます。
✅ KDDI(9433)|24期連続増配・利回り3.08%
✅ NTT(9432)|15期連続増配・利回り3.5%
✅ アサヒGHD(2502)|18期連続増配・利回り3.4%
✅ 日本製鉄(5401)|PBR0.56・利回り4-5%
✅ JT(2914)|配当利回り4%超え
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)