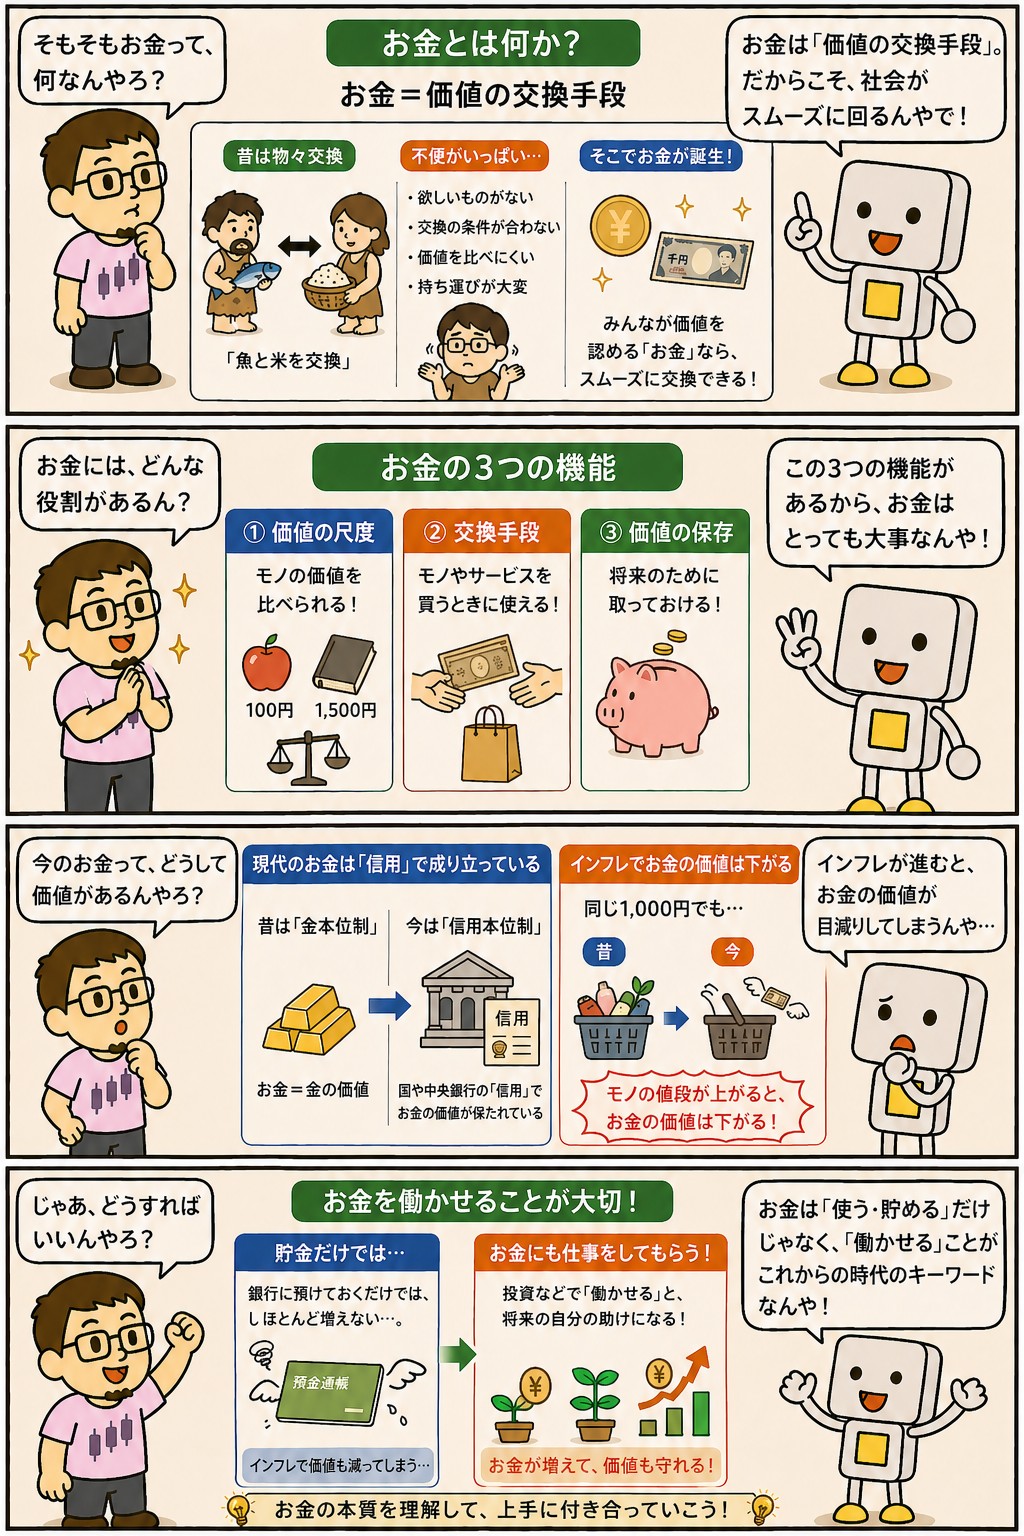
お金とは、みんながその価値を信じているから成り立っている道具です。
紙幣そのものは紙ですし、電子マネーにいたっては数字だけです。
それでも買い物ができるのは、受け取る側も同じ価値を認めているからです。
この記事では、お金が果たしている3つの役割を整理します。
そのうえで、そのうち1つだけが完全ではないという話を書きます。
投資の話が出てくるのは、そこからです。
先に理屈があって、そのあとに手段が出てくる、という順番になります。
📝 この記事でわかること
✅ お金=みんなが価値を信じているから成り立っている道具
✅ 役割は3つ 交換する・値打ちをはかる・ためる
✅ 交換とはかる役割は、いまのところ問題なく働いている
✅ ためる役割だけは、物価が動くと目減りする
✅ 金額が減らなくても、買えるものが減ることがある
✅ だから「置いておくだけ」では守りきれない
お金って、なんで紙切れやのに価値があるん?
みんなが「これで買える」と思ってるからやな。
昔は金と交換できる約束があったけど、いまはその裏づけもない。
信用だけで動いてる、というのが正直なところや。
お金の役割は3つある
お金がやっている仕事は、大きく3つに分けられます。
| 役割 | 中身 | これがないと |
|---|---|---|
| 交換する | ほしいものと引き換えられる | 物々交換になり、相手を探すのが大変になる |
| 値打ちをはかる | 違うものの価値を同じ物差しで比べられる | 高いか安いかを比べられない |
| ためる | 使わずに取っておける | 受け取ったその日に使い切るしかない |
このうち交換する役割とはかる役割は、いまのところきちんと働いています。
現金でもカードでも電子マネーでも、支払いは問題なくできますし、値札を見れば高いか安いかも判断できます。
問題があるとすれば、3つ目のためる役割です。
この3つって、昔からずっと同じなん?
形は変わってきたけどな。
貝殻から金貨、紙幣、いまはスマホの数字や。
ただ「交換できて・比べられて・取っておける」という3つは、ずっと変わってへんで。
「ためる」役割だけが、完全ではない
銀行に100万円を預けておけば、来年も100万円のままです。
金額そのものは減りません。
ただしその100万円で買えるものは、同じとはかぎりません。
物価が上がると、同じ金額で買える量が減ります。
たとえば年に2%ずつ上がっていくと、10年後には今の約82万円分、30年後には約55万円分の値打ちになります。
この動きをインフレといいます。
つまり、金額は減っていないのに値打ちは減っているという状態が起こります。
通帳の数字を見ているかぎり気づけないのが、この目減りのやっかいなところです。
逆に物価が下がる場面もあり、そのときはお金の値打ちが上がります。
ただそれはそれで、デフレとして別の問題が出てきます。
どちらに動いても、ためた金額の値打ちは動くということです。
そしたら、貯金しても意味ないってこと?
そうは言わへんで。
すぐ使うお金は現金で置いとかんと困るし、値動きせえへんのが取り柄や。
困るのは、長いこと置いたままにする分だけやな。
だから「いつ使うか」で分けて考える
ここから出てくるのが、お金を用途で分けるという考え方です。
全部を貯金にするのでも、全部を投資に回すのでもありません。
▶ すぐ使うお金は現金のまま置いておきます。
急な出費や、数年以内に使う予定があるものがここに入ります。
目減りより、必要なときに動かせることの方が大事だからです。
金額の決め方は余剰資金とはに書きました。
▶ 当分使わないお金は、値打ちが動くものに変えておきます。
会社の一部を持つ株式や、その詰め合わせである投資信託が、その置き場所になります。
⚠️ここで大事なのは、どちらにもリスクがあるということです。
現金で持てば目減りする可能性があり、投資に回せば値下がりする可能性があります。
リスクを取らないという選択肢はない、という話は投資のリスクとはにまとめました。
どっちにもリスクがあるんやったら、決めようがないんちゃう?
決め手は「いつ使うか」やな。
来月使うお金を値動きするもんに入れたら、下がってても売らなあかん。
20年使わへんお金なら、目減りする方が痛い。
同じお金でも、使う時期で置き場所が変わるんよ。
お金は目的ではなく、選択肢を増やす道具
お金があれば幸せになれる、という話ではありません。
ただ、選べることが増えるのは確かです。
働き方を変える、住む場所を変える、時間の使い方を変える。
どれも、お金の余裕があるかどうかで選べる幅が変わります。
お金そのものが目的というより、選択肢を買うための道具という位置づけです。
このサイトで配当の話をしているのも、そこにつながっています。
資産の金額を大きくすることより、毎年いくら受け取れるかの方が暮らしに直接効くからです。
その考え方は投資とはに書きました。
お金の話やのに、幸せとかの話まで出てくるんやな。
そこを外すと、金額を大きくすること自体が目的になってまうからな。
何のために置き場所を分けてるんか、という話に戻る必要があるんよ。
こっちは「毎年いくら受け取れるか」を見てる、というのがその答えやな。
まぐのメモ
お金の役割を分けて考えるようになってから、貯金の額そのものを気にしなくなりました。
大事なのは合計額ではなく、どこにどれだけ置いてあるかだと思っています。
すぐ使う分は現金、当分使わない分は値打ちが動くもの。
この分け方をしておくと、相場が下げた日でも慌てずに済みます。
生活に使うお金には手をつけていないと分かっているからです。
お金の勉強というと、増やし方の話から入りがちです。
ただ実際に効いたのは、置き場所を決めることの方でした。
そこが決まっていないと、どの手段を選んでも落ち着かないと思います。
📊 結局どの高配当株を買えばいい?スコアで並べたランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、東証の全上場企業をスクリーニングして、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 最新号を公開中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
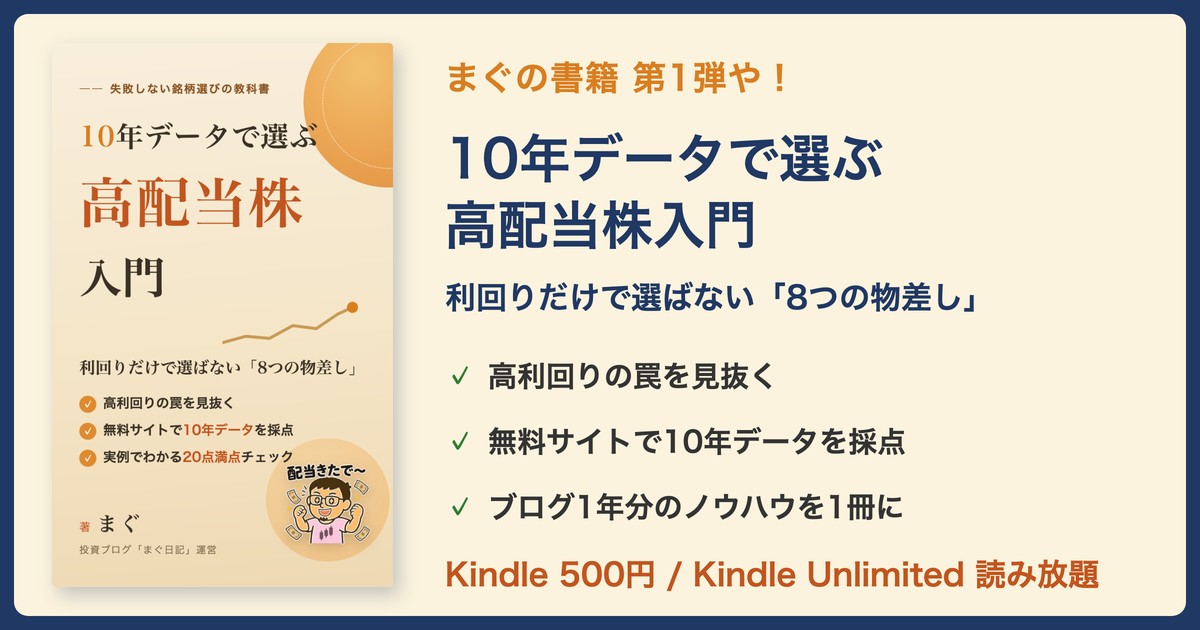
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
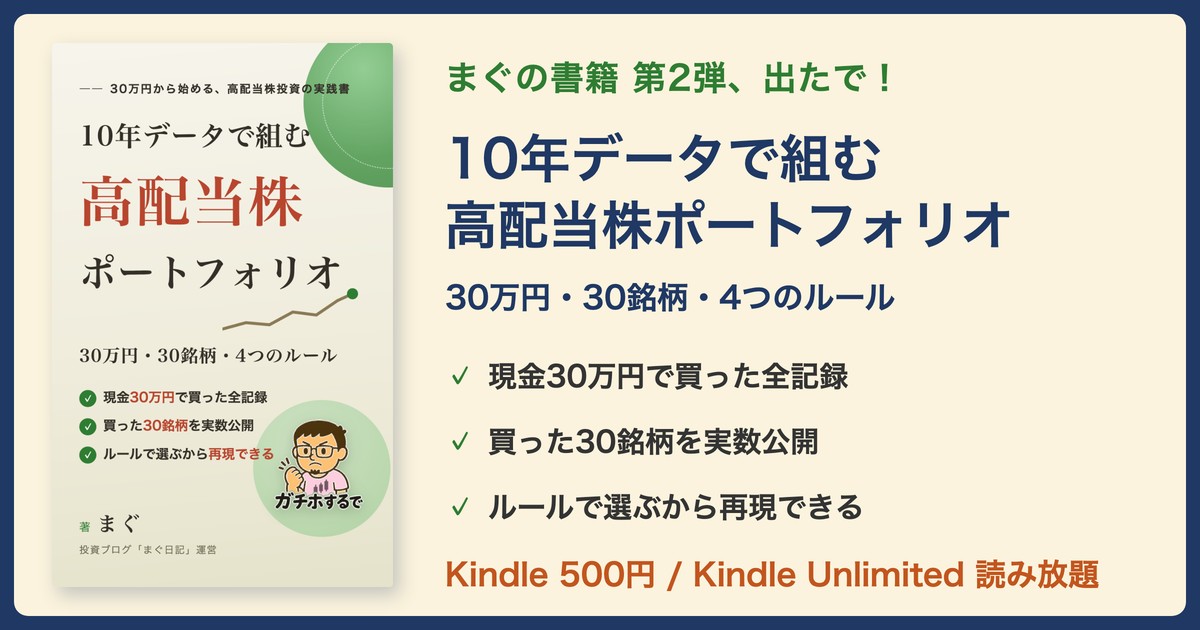
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
📚 あわせて読みたい関連用語
▶ 投資とは?意味をわかりやすく解説
▶ 株式とは?意味をわかりやすく解説
▶ インフレとは?意味をわかりやすく解説
▶ 投資のリスクとは?意味をわかりやすく解説
▶ 余剰資金とは?意味をわかりやすく解説
▶ 証券口座とは?意味をわかりやすく解説
よくある質問(FAQ)
Q1. お金はなぜ紙なのに価値があるのですか?
みんなが「これで買える」と信じてるからやな。
昔は金と交換できる約束があったけど、いまはその裏づけもない。
信用だけで成り立ってる道具、という言い方がいちばん近いで。
Q2. 貯金だけではダメなのですか?
ダメとは言わへんな。
すぐ使うお金は現金で置いとかんと困るし、値動きせえへんのが取り柄や。
⚠️ただ長いこと置いたままの分は、物価が上がると買えるものが減っていくで。
Q3. どれくらいを現金で持っておけばいいですか?
生活費の何か月分か、というのがよく言われる目安やな。
金額そのものより、急な出費が来ても売らんで済むかどうかが基準やと思ってる。
決め方は余剰資金の記事に書いてるで。
Q4. お金がたくさんあれば幸せになれますか?
そこは別の話やと思ってる。
ただ選べることが増えるのは確かやな。
働き方も住むところも、余裕があるかどうかで選べる幅が変わるからな。
まとめ
お金は、みんながその価値を信じているから成り立っている道具です。
役割は3つあり、交換する・値打ちをはかる・ためる、に分かれます。
このうち交換とはかる役割は、いまのところきちんと働いています。
完全ではないのは「ためる」役割だけです。
金額が減らなくても、物価が動けば買えるものは変わります。
だから、いつ使うかで置き場所を分けることになります。
すぐ使うお金は現金のまま、当分使わないお金は値打ちが動くものへ。
どちらにもリスクがあるので、選ぶのは「どのリスクを取るか」という形になります。
▶ 投資とは?貯金との違いと2つの受け取り方をわかりやすく解説
▶ 余剰資金って何?投資に回していいお金の考え方
▶ 投資のリスクとは?種類と対策をわかりやすく解説
▶ インフレとは?原因と投資への影響をわかりやすく解説
▶ 株式とは?会社の一部を持つ意味と受け取れるものを解説
▶ お金の用語集|投資・資産形成の基本用語100選
📈 この用語を使って実際の銘柄を見てみる?
magnikki.comでは、PER/PBR/配当利回り/自己資本比率/連続増配など、当サイトで解説してる用語を活用して10年データで高配当銘柄を徹底分析してます。
✅ KDDI(9433)|24期連続増配・利回り3.08%
✅ NTT(9432)|15期連続増配・利回り3.5%
✅ アサヒGHD(2502)|18期連続増配・利回り3.4%
✅ 日本製鉄(5401)|PBR0.56・利回り4-5%
✅ JT(2914)|配当利回り4%超え
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)