老後資金がいくら要るかは、毎月の生活費から年金を引いた「毎月の不足額」と、それが何年続くかで決まります(老後資金はいくらあれば安心?)。
その計算でいちばん大きな数字が、年金をいつから、いくら受け取れるかです。
ここが決まらないと、不足額も、貯めておく額も出せません。
この記事でいう年金は、老後に受け取る老齢年金のことです(障害年金や遺族年金は含みません)。
老後資金を計算しようと思ったら、年金がいつからいくらもらえるかが分からんと始まらんのよね。
そうやな。
いつからもらうかで、毎月の額は最大で84%増えたり、24%減ったりするからな。
年金は65歳から受け取るのが基本ですが、60歳から75歳までの間で、受け取り始める時期を選べます。
受け取り始める時期を早めると毎月の支給額は減り、遅らせると増えます。
どちらが得かは、何歳まで生きるかと、老後の家計に年金がどれくらい必要かで変わります。
📝 この記事でわかること
✅ 繰り上げ=早く受け取る(1か月0.4%減)、繰り下げ=遅く受け取る(1か月0.7%増)
✅ 70歳まで繰り下げると年金は42%増え、81歳11か月で65歳から受け取った場合の合計を追い越す
✅ 手取りで比べると83歳7か月、65歳からの年金を全額、年5%で運用した場合と比べると92歳
✅ ねんきん定期便の額は、50歳未満と50歳以上で意味が違う
✅ 年金で足りないなら繰り下げ、余裕があれば繰り上げて使う・運用に回す手もある
繰り上げと繰り下げ、どっちが遅らせる方か、ごっちゃになりやすいよな。
住宅ローンの繰り上げ返済と同じや。
予定より早く返すのが繰り上げ返済で、年金も65歳より早くもらい始めるのが繰り上げやで。
早めたら毎月の年金は減って、遅らせる繰り下げなら増えるんよ。
結論|繰り下げは、受け取り始めてから約12年で元が取れる
年金の受け取り開始を70歳まで繰り下げると、毎月の支給額は42%増えます(1か月につき0.7%)。
65歳から受け取った場合の合計を追い越すのは81歳11か月で、受け取り始めてから11年11か月後です。
66歳から75歳のどこまで繰り下げても、追い越すまでの長さは同じ11年11か月です。
ただし、これは額面で比べた場合です。
年金が増えると税金も増えるので、手取りで比べると追い越すのは83歳7か月になります。
65歳から受け取った年金を使わずに全額、年5%で運用し続けた場合と比べると、92歳まで追いつかない計算です(70歳から受け取る方も同じく全額を運用)。
何歳から受け取るかは、年金で老後の家計が足りるかどうかから考えると決めやすくなります。
そのために最初に見たいのが、ねんきん定期便に載っている自分の年金額です。
支給開始を70歳まで繰り下げると、額面で65歳から受け取った場合の合計に追いつくのは81歳11か月なんやな。
そうや。
税金を引いた手取りで比べると、追いつくのは83歳7か月まで遅くなるで。
65歳の人の平均余命で見ると、男性は84.7歳、女性は89.5歳まで生きる計算や。
繰り上げと繰り下げのしくみ
| 繰り上げ | 繰り下げ | |
|---|---|---|
| 受け取り始める年齢 | 60〜64歳(65歳より早く) | 66〜75歳(65歳より遅く) |
| 毎月の支給額 | 1か月早めるごとに0.4%減 | 1か月遅らせるごとに0.7%増 |
| いちばん大きいとき | 60歳からで24%減 | 75歳からで84%増 |
増えた額や減った額は、一生そのまま続きます。
繰り下げは、66歳以降に受け取りを申し出るまで待っておく形で、老齢基礎年金と老齢厚生年金は別々に繰り下げることもできます。
繰り上げは、老齢基礎年金と老齢厚生年金をまとめて早めます。
減り方の0.4%は、1962年4月2日以降に生まれた人の率です(それより前に生まれた人は0.5%)。
まず、ねんきん定期便で自分の年金額を見る
何歳から受け取るかを考える前に、65歳からいくらもらえるのかを、毎年誕生月に届くねんきん定期便で確かめます。
ただし、50歳未満の人の定期便に載っているのは、今までに払った分だけで計算した額です。
これから払う分が入っていないので、実際にもらう額より少なく見えます。
定期便の額を見たことはあるけど、これで確定なんか、払い続けたらもらえる額なんか分からんかったわ。
50歳未満の定期便は、今までに払った分だけで出した額や。
払い続けたら、もっと増えるで。
50歳以上の人の定期便には、今の条件のまま60歳まで加入し続けた場合の見込み額が載っています。
あわせて、70歳まで遅らせた場合と75歳まで遅らせた場合の見込み額も載っています。
50歳未満の人が、これから先も払い続けた場合の額を知りたいときは、日本年金機構の「ねんきんネット」か、厚生労働省の「公的年金シミュレーター」で試算できます。
試算の手順と、平均の受給額・年収別の目安は、年金はいくらもらえる?にまとめています。
老後の生活費と比べて、足りるか見る
65歳からの年金額が分かったら、老後の毎月の生活費と比べます。
年金からは税金と社会保険料が引かれるので、比べるのは手取りの額です。
働いて得る給料や配当金など、年金のほかに入ってくるお金があれば、それも足して比べます。
🧮 計算式
毎月の不足 = 生活費 −(年金 + その他の収入 − 税金・社会保険料)
総務省の家計調査(2025年)では、65歳以上の夫婦のみの無職世帯は、毎月42,434円足りていません。
自分の家の生活費から不足額を出す手順と、会社員の夫婦・自営業の夫婦のモデルケースは、老後資金はいくらあれば安心?にまとめています。
足りない額が大きいほど、受け取る年金を増やす繰り下げが候補です。
逆に、年金と配当金などで家計が回るなら、早めに受け取って使う選び方もあります。
足りないなら繰り下げ、余裕があれば繰り上げも
年金だけでは足りない人=繰り下げで毎月を増やす
年金だけで生活費が足りない人は、支給開始を繰り下げて毎月の支給額を増やす手があります。
70歳まで遅らせれば42%、75歳まで遅らせれば84%増え、増えた額は一生続きます。
ただし、待っている間の生活費を、働くか貯金でまかなえることが前提です。
65歳から70歳になるまで、厚生年金に入って働くと、毎年10月に年金の額そのものも増えます(在職定時改定)。
働いて待つ間に、繰り下げの増額とは別に、もとの年金額も積み上がっていきます。
年金だけで生活費が足りへん人は、働けるだけ働いて、繰り下げでもらう額を増やすことになるな。
待ってる間の生活費をどうするかは、先に決めとかなあかんで。
余裕がある人=繰り上げて使う、運用に回す
年金がなくても60代を暮らせるくらいの資産がある人は、繰り上げて早めに受け取る選び方もあります。
元気なうちに使えること、何歳まで生きるか分からない中で先に受け取っておけることが理由です。
60歳から受け取ると年金は24%減り、80歳10か月より長生きすると、65歳から受け取った場合の方が合計は多くなります。
繰り上げは、一度請求すると取り消せません。
減った額が一生続くほか、あとから障害が重くなっても障害年金を請求できない、寡婦年金を受け取れない、国民年金の任意加入や保険料の追納ができない、などの決まりもあるので、請求の前に確かめておくといいと思います。
60歳の時点で余裕があったら、繰り上げて元気なうちに使ったり、投資に回したりするのもありやと思ってる。
繰り上げは一度請求したら取り消されへんから、決める前に年金事務所で確かめとくと安心やで。
早見表|何歳から受け取ると、いくらになるか
元会社員の夫の年金(月166,671円)と、国民年金だけの妻の年金(月70,608円)をモデルケースとして計算しました。
会社員の夫の額は、日本年金機構が示している2026年度の標準的な夫婦の年金額(月237,279円)から、妻の基礎年金(月70,608円)を引いた額です。
| 受け取り始め | 増減 | 元会社員の人(月) | 国民年金だけの人(月) | 65歳からと比べると |
|---|---|---|---|---|
| 60歳 | -24.0% | 126,670円 | 53,662円 | 80歳10か月より長生きすると損 |
| 61歳 | -19.2% | 134,670円 | 57,051円 | 81歳10か月より長生きすると損 |
| 62歳 | -14.4% | 142,670円 | 60,440円 | 82歳10か月より長生きすると損 |
| 63歳 | -9.6% | 150,671円 | 63,830円 | 83歳10か月より長生きすると損 |
| 64歳 | -4.8% | 158,671円 | 67,219円 | 84歳10か月より長生きすると損 |
| 65歳 | 0% | 166,671円 | 70,608円 | — |
| 66歳 | +8.4% | 180,671円 | 76,539円 | 77歳11か月で追い越す |
| 67歳 | +16.8% | 194,672円 | 82,470円 | 78歳11か月で追い越す |
| 68歳 | +25.2% | 208,672円 | 88,401円 | 79歳11か月で追い越す |
| 69歳 | +33.6% | 222,672円 | 94,332円 | 80歳11か月で追い越す |
| 70歳 | +42.0% | 236,673円 | 100,263円 | 81歳11か月で追い越す |
| 71歳 | +50.4% | 250,673円 | 106,194円 | 82歳11か月で追い越す |
| 72歳 | +58.8% | 264,674円 | 112,126円 | 83歳11か月で追い越す |
| 73歳 | +67.2% | 278,674円 | 118,057円 | 84歳11か月で追い越す |
| 74歳 | +75.6% | 292,674円 | 123,988円 | 85歳11か月で追い越す |
| 75歳 | +84.0% | 306,675円 | 129,919円 | 86歳11か月で追い越す |
繰り上げの行は、その年齢より長生きすると65歳から受け取った方が合計で多くなる年齢、繰り下げの行は、65歳から受け取った場合の合計を追い越す年齢です。
どちらも額面で、税金・社会保険料は引いていません。
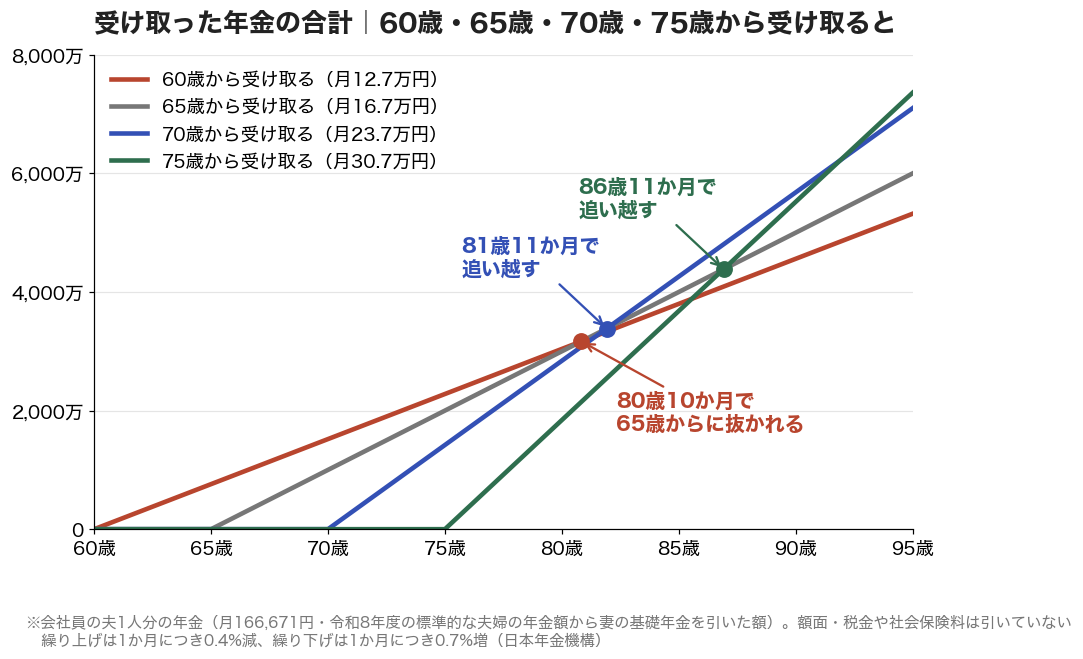
何歳まで繰り下げても、額面で65歳からの合計を追い越すのは、受け取り始めてから11年11か月後や。
66歳からなら77歳11か月、70歳からなら81歳11か月、75歳からなら86歳11か月で追い越すで。
75歳まで待つなら、長生きする前提の選び方になるな。
手取りで比べると、追い越すのは2年近く遅くなる
年金が増えると、所得税と住民税も増えます。
会社員の夫の年金で計算すると、65歳から受け取る場合の税金は年5.2万円、70歳まで繰り下げた場合は年17.2万円です。
額面では42%増えても、手取りでは37.0%の増加にとどまります。
| 受け取り始め | 年金(年額) | 所得税・住民税 | 手取り(年額) | 65歳からを追い越す年齢 |
|---|---|---|---|---|
| 65歳 | 2,000,052円 | 52,005円 | 1,948,047円 | — |
| 70歳 | 2,840,074円 | 171,742円 | 2,668,331円 | 83歳7か月 |
| 75歳 | 3,680,096円 | 284,274円 | 3,395,821円 | 88歳6か月 |
その結果、70歳から受け取った場合に追い越す年齢は、額面の81歳11か月から手取りの83歳7か月へ遅くなります。
75歳から受け取った場合は、86歳11か月から88歳6か月です。
税金は2026年分の税制で、年金のほかに収入がない1人暮らしとして計算しました。
この計算には、介護保険料や国民健康保険料などの社会保険料は入れていません。
保険料は住んでいる市区町村で大きく違いますが、年金が増えると保険料も上がるので、追い越す年齢はさらに遅くなります。
受け取った年金を運用した場合と比べる
70歳まで繰り下げて待っている5年の間も、65歳から受け取った人は年金を受け取っています。
逆に、60歳から繰り上げた人は、65歳から受け取る人より5年早く受け取り始めます。
先に受け取った年金を使わずに運用に回していたと考えてみます。
60歳・70歳・75歳から受け取った年金と、65歳から受け取った年金を、どちらも使わずに全額、同じ利回りで運用した場合に、逆転する年齢は次のとおりです。
| 運用の利回り | 60歳から(65歳からに抜かれる) | 70歳から(65歳からを追い越す) | 75歳から(65歳からを追い越す) |
|---|---|---|---|
| 運用しない | 80歳11か月 | 81歳11か月 | 86歳11か月 |
| 年1% | 82歳9か月 | 83歳1か月 | 88歳5か月 |
| 年3% | 88歳9か月 | 86歳2か月 | 92歳10か月 |
| 年5% | 107歳8か月 | 92歳 | 103歳4か月 |
年金を丸ごと運用に回せるなら、60歳から受け取る方がいい場合もある
年金がなくても暮らせて、受け取った年金をそのまま運用に回せる人なら、60歳から受け取る方が有利になる場合があります。
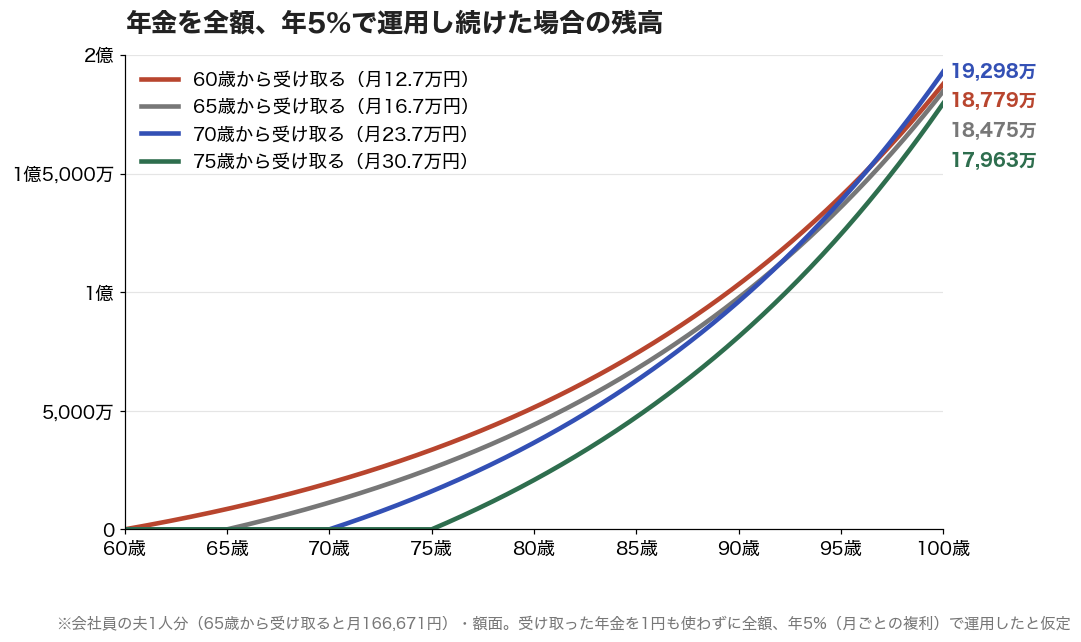
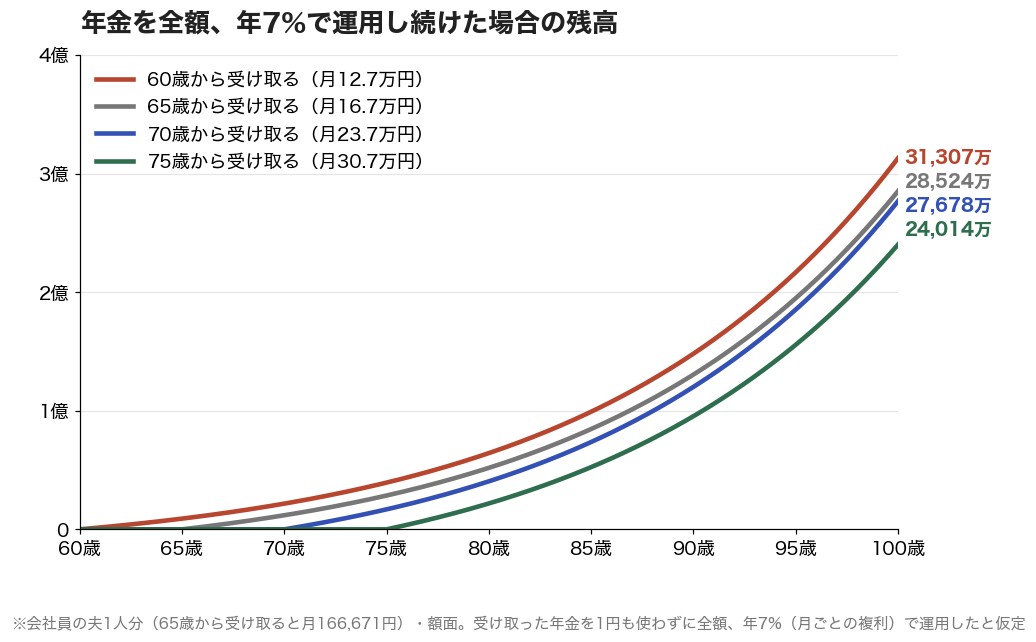
受け取った年金を1円も使わずに全額運用し続けた場合の残高を、年5%と年7%で比べました。
| 利回り・年齢 | 60歳から | 65歳から | 70歳から | 75歳から |
|---|---|---|---|---|
| 年5%・80歳 | 5,140万円 | 4,414万円 | 3,653万円 | 2,080万円 |
| 年5%・90歳 | 1億328万円 | 9,762万円 | 9,604万円 | 8,121万円 |
| 年5%・100歳 | 1億8,779万円 | 1億8,475万円 | 1億9,298万円 | 1億7,963万円 |
| 年7%・80歳 | 6,429万円 | 5,185万円 | 4,048万円 | 2,183万円 |
| 年7%・90歳 | 1億4,813万円 | 1億3,051万円 | 1億2,012万円 | 9,541万円 |
| 年7%・100歳 | 3億1,307万円 | 2億8,524万円 | 2億7,678万円 | 2億4,014万円 |
年5%なら、90歳まで60歳から受け取った場合の残高がいちばん多く、100歳でようやく70歳からが逆転します。
年7%なら、100歳まで60歳からがずっといちばん多いままです。
早く受け取った分が長い間複利で増えるので、毎月の額が24%少なくても追いつかれません。
ただ、これは年金を1円も使わず、毎年きっちり5%や7%で増え続ける前提の計算です。
繰り上げは一度請求すると取り消せず、減った額が一生続くので、生活費の当てが別にある人向けの選び方だと思います。
資産を最大にしたいなら、年7%やそれ以上で回せる人は、60歳から受け取るのもありやな。
ただ、お金は天国には持っていかれへんけどな。
ほんまやな。
繰り上げは取り消されへんから、いつ使うかも一緒に考えて決めたいところや。
ただし、運用したお金は値下がりすることもあります。
円で見た米国株は、1950年以降、15年持てば一度もマイナスになりませんでした(株は何年持てばマイナスにならない?)。
年金を運用に回すかどうかは、何に使うお金かによると思います。
▶ 子や孫に残したい、80歳を過ぎてから使いたいお金なら、値上がりを狙う運用もいいと思います
▶ 高配当株に入れて、配当を毎月の生活費に足す「自分年金」を作るのも手です
▶ 毎月の生活費に使う分は、年金がまず生活費の柱の一つなので、運用に回さない方がいいと思います
年金を運用に回すかどうかは、何に使うお金かで決めたらいいと思うんよね。
年金は、基本は生活費の柱や。
15年以上使わへん分や、高配当株で自分年金を作る分なら、回すのも手やで。
繰り下げで気をつけること
加給年金は、待っている間は受け取れません。
加給年金は、厚生年金に20年以上入った人が65歳になったとき、生計を支えている65歳未満の配偶者(または18歳になった年度末までの子)がいると、厚生年金に上乗せされる分です。
配偶者の分は、特別加算を含めて年28万〜42万円ほどです(2026年度)。
厚生年金を繰り下げると、待っている間は加給年金も止まり、繰り下げても加給年金の額は増えません。
給料が高いまま働きながら受け取ると、年金が減らされることがあります。
給料(ボーナスを月割りにした分を含む)と厚生年金の合計が月65万円(2026年度)を超えると、超えた分の半分だけ厚生年金が減らされます(在職老齢年金)。
たとえば給料55万円と厚生年金12万円なら、1万円減って月11万円になります。
国民年金の分は減りません。
減らされた分は、あとからはもらえません。
遺族年金には、繰り下げで増えた分は反映されません。
夫が繰り下げて増やした年金は、夫が亡くなったあとに妻が受け取る遺族厚生年金の計算には入りません。
待つのをやめて、さかのぼって受け取ることもできます。
66歳以降、繰り下げの申し出をせずに、65歳からの分をまとめて受け取ることもできます(増額はなし)。
70歳を過ぎてから請求する場合は、5年前に繰り下げを申し出たとみなして、増額した年金の5年分をまとめて受け取る形になります。
途中でお金が必要になったときの逃げ道になります。
厚生年金を繰り下げると、待ってる間は加給年金も止まるからな。
夫婦で年の差があるなら、先に確かめとくといいで。
妻が年下の家で夫が繰り下げると、加給年金をもらい損ねることがあるんやな。
何歳まで生きると考えて決めるか
そもそも、自分が何歳まで生きるかは誰にも分かりません。
早く亡くなれば、繰り下げて待った分を受け取りきれません。
思ったより長く生きれば、繰り上げて減った額で暮らす年月が長くなります。
厚生労働省の簡易生命表(2025年)では、65歳の平均余命は男性19.68年、女性24.52年です。
65歳の人の平均で、男性は84.7歳、女性は89.5歳まで生きる計算になります。
平均なので、これより長く生きる人も大勢います。
年金の額は毎年度、賃金や物価の変動に合わせて改定されますが、マクロ経済スライドという仕組みで、伸びは賃金や物価の伸びより抑えられています。
物価の上昇と長生きに備えるなら、計画は平均より長めに見ておくと安心です。
一方で、年金と配当金で毎月の家計が回るようになっていれば、何歳まで生きるかをそれほど気にせずに済みます。
繰り上げか繰り下げかで迷う前に、毎月入ってくるお金で暮らせる形を作っておくことが、いちばんの備えになると思います。
配当金と年金で家計が回る状態を作れてたら、何歳まで生きるかはあんまり気にせんでいいかもな。
年金は一生続くから、長生きするほど心強いんよ。
配当と合わせて毎月入るお金を太くしとくのは、いい備えやで。
この記事の要点
繰り上げ=早く受け取る(1か月0.4%減・60歳で24%減)、繰り下げ=遅く受け取る(1か月0.7%増・75歳で84%増)
繰り下げは受け取り始めてから11年11か月で65歳からの合計を追い越す(70歳から=81歳11か月)
手取りで比べると83歳7か月、65歳からの年金を全額、年5%で運用した場合と比べると92歳
ねんきん定期便の額は、50歳未満=今までに払った分だけ、50歳以上=60歳まで続けた見込み
年金だけで足りないなら繰り下げ、余裕があれば繰り上げて使う・運用に回す手も
年金を運用に回すかは、何に使うお金かで決める
関連記事
▶ 年金はいくらもらえる?厚生年金・国民年金の平均受給額と早見表、シミュレーターの使い方
▶ 老後資金はいくらあれば安心?「毎月の不足額」から計算する方法と早見表
▶ 株は何年持てばマイナスにならない?米国株150年分を、買った月ごとに計算した
▶ 配当があれば、貯める目標は下がる?取り崩しと比べていくら必要か計算した
▶ インデックス投資はいくら貯めたら十分?目標額の決め方と、積立をやめていいタイミング
▶ 特定口座とNISA、どっちから取り崩す?見かけの残高にだまされない順番
よくある質問(FAQ)
Q1. 繰り下げるには、どんな手続きがいりますか?
65歳のときに届く年金請求書は、繰り下げるつもりなら出さんと待っといたらいいで。
受け取りたくなったら、66歳以降に年金事務所か街角の年金相談センターで、繰り下げの請求書を出す形や。
増える率は、その手続きをした時点で決まるんよ。
Q2. 繰り下げを待っている途中で、やめられますか?
やめられるで。
66歳以降なら、繰り下げの申し出をせずに、65歳からの分をまとめて受け取ることもできる。
その場合は増額はなしで、65歳から受け取ったのと同じ額になるんや。
Q3. 夫婦で片方だけ繰り下げることはできますか?
できるで。
年金は1人ずつやから、夫婦それぞれが別々に決められる。
ただ、同じ家計なら何に使うお金かは夫婦で同じことが多いから、同じ選び方になることが多いと思うな。
よく言われる「妻だけ繰り下げ」は、加給年金が止まらんことや、女性の方が長生きしやすいことが理由や。
Q4. 繰り上げはやめた方がいいですか?
一概には言われへんと思う。
60歳から受け取ると24%減って、80歳10か月より長生きすると65歳からの方が多くなる。
ただ、60代に余裕があって元気なうちに使いたい人や、早く受け取って投資に回したい人には、ありな選び方やと思うで。
まぐのメモ
何歳から受け取るかは、60歳の時点の資産や状況で決めるつもりや。
余裕があるなら、繰り上げて元気なうちに使ったり、投資に回したりするのもありやと思ってる。
逆に、繰り下げないと生活費が足らん人は、働けるだけ働いてもらえる額を増やすことになるんやろうな。
年金を運用に回すかは目的次第で、基本は生活費の柱の一つとして考えてる。
長生きリスクとインフレがあるから、計画は平均より長めに見とくのが無難やな。
配当金と年金で家計が回る状態を作れてたら、そこまで気にせんでいいかもしれん。
■Kindle+(旧Kindle Unlimited)なら0円で読めるで📕(3冊)
このブログでやってることを、3冊にまとめてある。
読み放題に入ってたら、どれもタダで読めるで。
▶ 第3弾『家計から逆算する インデックス投資の始め方』(入口編:毎月いくらを家計から逆算して、積立を始めるまで)
▶ 第1弾『10年データで選ぶ高配当株入門』(選び方編:8つの物差しと10年データでの採点)
▶ 第2弾『10年データで組む高配当株ポートフォリオ』(組み方編:現金30万円で30銘柄を買った実録)
👆 本の名前をタップでAmazonへ(Kindle+なら0円/入ってなければ各500円)
■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)
注意事項・データ出典
本記事は情報提供を目的としたものであり、特定の金融商品の売買や、年金の受け取り方を推奨するものではありません。
計算は一定の前提にもとづくもので、税金・社会保険料は住んでいる地域や家族構成で変わります。
データ出典:日本年金機構「年金の繰上げ受給」「年金の繰下げ受給」「加給年金額と振替加算」「在職老齢年金の計算方法」「ねんきん定期便」「令和8年度の年金額改定」、厚生労働省「令和7年簡易生命表」「公的年金シミュレーター」、総務省「家計調査(家計収支編)2025年」、国税庁「公的年金等の課税関係」。
受け取り方の判断は、年金事務所などで自分の条件を確かめたうえで行ってください。
コメント