ご報告です。
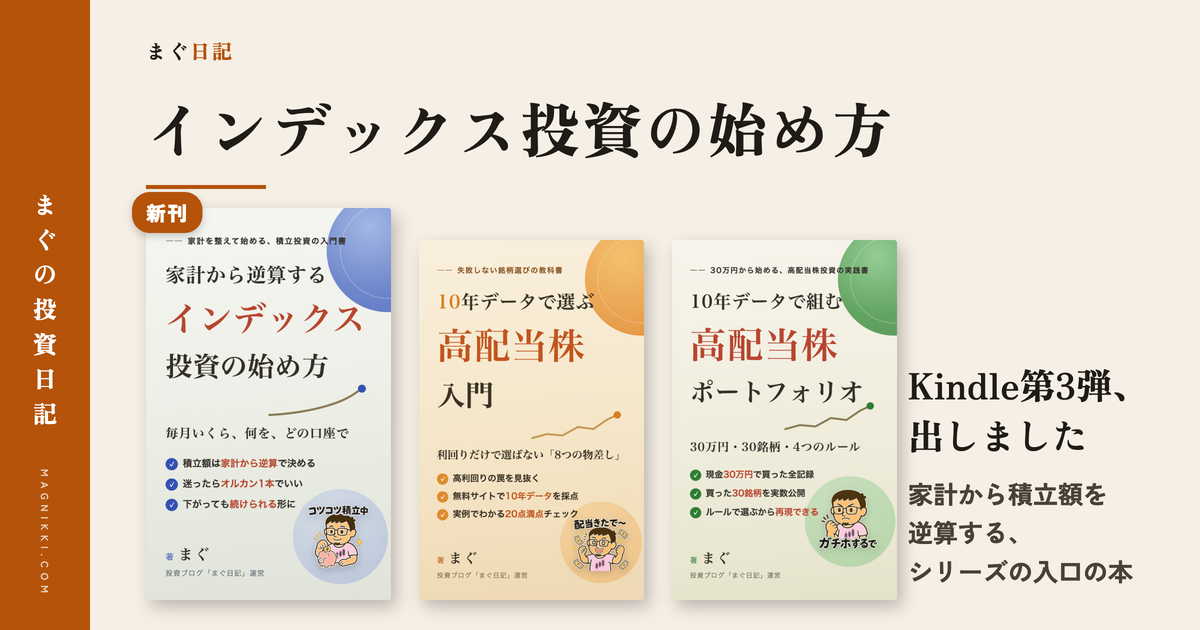
3冊目の本『家計から逆算する インデックス投資の始め方 ― 毎月いくら、何を、どの口座で』が、2026年10月18日にKindleで発売になりました。
前の2冊は高配当株の本でしたが、今回はその手前、インデックスファンドの積立を始めるまでの本です。
毎月いくら投資するかは、みんなの平均やNISAの満額ではなく、自分の家計から計算で出せます。
いつまでに、いくら、なんのために必要かを決めて、家計から出せる額と突き合わせる。
この順番を、家計の見直しから口座の設定、相場が下がったときの考え方まで、1冊にまとめました。
📝 この記事でわかること
✅ 2026年10月18日発売:シリーズ3冊目『家計から逆算する インデックス投資の始め方』
✅ 500円・Kindle Unlimited対象・スマホのKindleアプリでも読める
✅ 毎月の積立額は「年金で足りない分 ÷ 4%」で出した目標額から逆算する
✅ 5つのモデル世帯で、目標額と毎月の積立額の目安を計算
✅ 信託報酬0.1%と2%で、30年後の金額に約703万円の差
✅ 米国株150年分のデータで、20年持った場合はどの月に買ってもマイナスなし
✅ 高配当株の2冊の手前に置く、シリーズの入口の1冊
3冊目は、高配当株の手前の本
ブログに届く質問でいちばん多いのは、「投資を始めたいけど、毎月いくら入れたらいいですか?」です。
ほかにも、次のような質問がよく届きます。
・貯金と投資を何対何にすればいいのか分からない
・新NISAの枠が大きすぎて、どこまで使えばいいのか分からない
・オルカンとS&P500、どちらを買えばいいのか分からない
どれも、高配当株の銘柄選びより前の話です。
前の2冊は、銘柄を選ぶところから始まる本でした。
その手前の、毎月いくらを何に入れるかを決めるところを書いたのが、3冊目です。
本には、著者自身の最初のつまずきも書いています。
投資を始めたとき、親が持っていたからという理由だけで、信託報酬が年1.7%を超える投資信託を買いました。
数か月たってから手数料の高さに気づき、低コストのインデックスファンドに乗り換えています。
何を、いくら、なんのために買うのかを先に決めていれば、しなくて済んだ遠回りでした。
3冊目は高配当株やなくて、インデックスの積立の本なんやな。
高配当株の本を出してからも、届く質問は「毎月いくら」とか「オルカンとS&P500どっち」とか、その手前の話が多かったんよね。
銘柄を選ぶより先に、積立の額で止まってる人の方が多いと思う。
毎月の金額は「足りない分 ÷ 4%」から逆算する
第1章では、投資の目標を「いつまでに・いくら・なんのために」の3つで決めます。
3つがそろうと、毎月いくら積み立てればいいかは計算で出てきます。
老後資金なら、目標額は次の式で出します。
(老後の生活費(月)× 12 − 年金(年))÷ 4% = 目標額
たとえば老後の生活費が月25万円、年金が年230万円なら、1年で足りないのは70万円です。
70万円を4%で割ると、目標額は1,750万円になります。
4%で割るのは25倍するのと同じで、運用を続けながら少しずつ取り崩していく前提の数字です。
本では、5つのモデル世帯で目標額と毎月の積立額を計算しました。
65歳で目標額に届くように、年5%で運用した場合の目安です。
| 世帯 | 目標額 | 30歳から | 40歳から | 50歳から |
|---|---|---|---|---|
| A 単身・会社員(年収300万円) | 約1,680万円 | 月約1.5万円 | 月約2.8万円 | 月約6.3万円 |
| B 単身・会社員(年収600万円) | 約2,140万円 | 月約1.9万円 | 月約3.6万円 | 月約8.0万円 |
| C 夫婦・片働き(年収400万円) | 約1,160万円 | 月約1.0万円 | 月約1.9万円 | 月約4.3万円 |
| D 夫婦・片働き(年収700万円) | 約2,510万円 | 月約2.2万円 | 月約4.2万円 | 月約9.4万円 |
| E 夫婦・共働き(年収500万円と300万円) | 約470万円 | 月約0.4万円 | 月約0.8万円 | 月約1.7万円 |
※年金は会社員が40年間厚生年金に入った場合の概算です。
老後の生活費は、A 月18万円・B 月25万円・C 月25万円・D 月35万円・E 月30万円で置いています。
年5%は将来の成績を約束する数字ではなく、本全体でこの利回りにそろえて計算しています。
この表で目につくのは、年収600万円の単身Bの方が、年収300万円の単身Aより目標額が大きいことです。
年収が高いと年金も増えますが、今の暮らしに合わせて老後の生活費も大きくなれば、足りない分は減りません。
目標額を左右するのは、年収よりも老後にいくら使うかの方です。
夫婦・片働きで年収500万円の家やと、老後の生活費が月25万円か月30万円かで、目標額が1,500万円ちがってくる。
生活費が月5万円ちがうと、1年で60万円、25倍したら1,500万円やからな。
そやから先に、今の家計で毎月いくら使ってるかを見とく必要があるんよ。
投資のお金は、食費より固定費から作る
逆算した額を毎月出せるかどうかは、家計を見ないと分かりません。
第2章と第3章は、その家計の話です。
貯金と投資は「何対何」ではなく、順番で決めます。
まず生活防衛費を貯金で確保し、5年以内に使う予定のお金も取り分けて、それでも残るお金を投資に回します。
生活防衛費の目安は、会社員なら生活費の半年分、個人事業主なら1〜2年分です。
ここでいう生活費は、いつもの家計から遊びや贅沢に使っている分を除いた金額です。
投資のお金を作るなら、最初に見直すのは固定費です。
食費のがまんは毎日意志の力を使いますが、保険・車・携帯・サブスクの契約は、一度見直せば下がった金額のまま毎月続きます。
月5,000円下がった分をそのまま積立に回し、年5%で20年続けると、約206万円になります。
浮いた分は、見直したその日に積立の額を増やしてまう。
生活費の口座に置いといたら、気づいたら使ってるからな。
何を買うか、どこで買うか
積み立てる先は、低コストのインデックスファンドです。
連動する指数を決めて、同じ指数の商品の中から、信託報酬が低く、純資産の大きいものを選びます。
信託報酬は、成績に関係なく毎年引かれます。
毎月3万円を30年積み立てた場合、信託報酬が年0.1%の商品と年2%の商品では、30年後の金額に約703万円の差が出ました。
積み立てた元本は、どちらも同じ1,080万円です。
オルカンとS&P500で迷う人には、オルカンも約6割は米国だという数字を出しています。
eMAXIS Slim 全世界株式(オール・カントリー)の米国の比率は、2026年9月末時点で63.4%です。
米国か世界かの二択というより、米国の比率を6割にするか100%にするかの違いに近いので、悩むならオルカン1本で十分と書いています。
口座は、ネット証券でNISA口座と特定口座を一緒に作ります。
インデックスファンドの積立なら、新NISAのつみたて投資枠(年120万円・月10万円まで)で、多くの人は足ります。
SBI証券と楽天証券の選び方、クレジットカード積立のポイント、設定でつまずきやすいところは第6章にまとめました。
オルカンとS&P500、積立は半々にしてるんやったな。
決めきれんかったから半々にした。
ただ、オルカンの中にもう米国が6割入ってるから、半々にしても米国が8割くらいになるだけや。
悩むならオルカン1本でいいんやないかな。
下がったときのために、米国株150年分を計算した
積立を続けていると、いつか評価額が大きく下がる時期が来ます。
第7章は、そのときに続けるための章です。
見るのは株価ではなく、そのお金をいつ使うかです。
長く持つほど成績のぶれが小さくなることを、ロバート・シラー教授が公開している米国株のデータ(1871年1月〜2026年9月)で計算しました。
毎月を買った月として、1年・5年・10年・15年・20年・30年持っていた場合の年率を出しています。
1年だけ持った場合は、最高で年+139.8%、最低で年−62.3%とぶれています。
15年持つと、マイナスになったのは1,689回のうち1回だけでした。
大恐慌の直前の1929年9月に買った場合で、それでも年−0.4%です。
20年持った場合は、どの月に買っていても一度もマイナスになっていません。
ただし、物価の上昇を差し引く前の数字で、一度にまとめて買った場合の計算です。
毎月積み立てた場合では、1950年以降に始めて15年続けた741回のうち、元本を割ったのは2回でした。
どれも米国株の過去の成績なので、これから先も同じになる保証はありません。
このブログで公開している楽天証券の月1,000円の積立で、損益率が+12.2%から+9.7%に下がった理由も、第7章で取り上げています(2026年8月時点の記録)。
積立を始めた2022年は、米国の株価が大きく下げた年やったんよな。
始めたばかりで評価額が減っていくのは、気が気でなかった。
使うのが20年先のお金なら、その年の下げは待てる。
下がった月は、同じ金額でいつもより多くの口数を買えてる月でもある。
本の章立て(全8章)
第1章から第4章が家計の話、第5章から第7章がインデックス投資の話、第8章がその先の話です。
第1章 投資の目標を決める ―「いつまでに・いくら・なんのために」
第2章 貯金と投資の割合 ― 何対何より、どっちが先か
第3章 投資のお金を作る ― 食費のがまんより固定費の見直し
第4章 毎月の積立額を決める ― 満額でも平均でもなく、家計から逆算する
第5章 何を買うか ― 指数を決めて、低コストの1本を選ぶ
第6章 どこで、どの枠で買うか ― 口座を作って、積立を設定する
第7章 下がったときに続けるために ― 見るのは株価ではなく、使う日
第8章 積立の次に ― 増やすお金と、受け取るお金
各章の終わりには、前の2冊と同じく「まぐ&チャッピーのおさらい」を置いています。
第1章から第4章は、このブログの家計の記事4本がもとになっていて、本では1本の流れにつなげ、数字を年5%にそろえて計算し直しました。
米国株150年分のデータは、本のために新しく計算したものです。
こんな人に合うと思います
インデックスファンドの積立を、家計を整えるところから始めたい人に合うと思います。
毎月いくら入れるか、オルカンとS&P500のどちらにするか、NISAのどの枠を使うかで止まっている人向けです。
すでに家計が整っていて、毎月の積立額も決まっている人は、第5章から読んでも大丈夫です。
本には「このファンドを買えば必ず増える」という約束はありません。
前の2冊とのつながり
3冊目は、シリーズの入口の本です。
この本で積立を始めて、積立が生活の一部になってから、高配当株の選び方と組み方に進む順番です。
| 順番 | 本 | 扱う場面 |
|---|---|---|
| 1 | 家計から逆算する インデックス投資の始め方(第3弾・今回) | 家計から積立額を決めて、インデックスの積立を始める |
| 2 | 10年データで選ぶ高配当株入門(第1弾) | 高配当株を1銘柄ずつ選ぶ |
| 3 | 10年データで組む高配当株ポートフォリオ(第2弾) | 選んだ銘柄を組んで、育てる |
第8章では、インデックスと高配当株の役割を分けています。
インデックスは資産を増やす係、高配当株は配当という現金を受け取る係です。
順番は、生活防衛費が先、インデックスの積立が次、高配当株はそれでも残る余力で、と書きました。
高配当株は急がんでいいと思う。
積立が生活の一部になってからで十分や。
高配当株の2冊は、実録のポートフォリオでの判断と並べて紹介しています。
▶ 高配当株の「選び方」と「組み方」|30万円の実録でやっていることを、Kindle2冊にまとめました
価格と読み方
Kindle本で、価格は500円です。
Kindle Unlimitedの対象なので、会員なら追加の料金なしで読めます。
Kindle端末がなくても、スマートフォンやパソコンのKindleアプリで読めます。
▶ 『家計から逆算する インデックス投資の始め方』(Amazon)
2026年10月19日までは、Kindle Unlimitedを最初の3か月無料で使えるキャンペーンが開かれています。
対象は、過去6か月以内にKindle Unlimitedの無料体験やキャンペーンを使っていないプライム会員です。
この期間に始めれば、高配当株の2冊と合わせて3冊とも追加の料金なしで読めます。
▶ Kindle Unlimitedのキャンペーンを見る(Amazon)
この記事の要点
2026年10月18日にKindleで3冊目を発売(500円・Kindle Unlimited対象)
毎月の積立額は、平均でも満額でもなく家計から逆算する
老後資金の目標額は(老後の生活費 × 12 − 年金)÷ 4%
投資のお金は、食費のがまんより固定費の見直しで作る
信託報酬0.1%と2%で、30年後に約703万円の差/オルカンも約6割は米国
米国株150年分では、20年持てばどの月に買ってもマイナスなし(名目・一括の場合)
高配当株の2冊の手前に置く、シリーズの入口の1冊
関連記事
▶ 投資の目標の立て方|「いつまでに・いくら」から毎月の投資額を逆算する
▶ 貯金と投資の割合はどう決める?年代別の目安と家計から逆算する方法
▶ 投資に回すお金がない人へ|固定費の見直しで原資を作る手順
▶ 新NISAの積立額はいくらが正解?平均額と家計から無理なく逆算する方法
▶ 株が下がったらどうする?答えは「いつ使うお金か」で決まる
▶ 特定口座とNISA、どっちから取り崩す?見かけの残高にだまされない順番
よくある質問(FAQ)
Q1. 投資をしたことがなくても読めますか?
読めるように作ってあるで。
目標の決め方から家計、積立額、商品、口座、設定の順番で進むから、最初から読んだら迷わへんと思う。
言葉の意味は、出てきたところで説明してる。
Q2. ブログの記事と同じ内容ですか?
考え方は同じや。
家計の章はブログの記事4本がもとやけど、本では1本の流れにつないで、利回りを年5%にそろえて計算し直してる。
米国株150年分のデータは、本のために新しく計算したもんや。
Q3. 高配当株の2冊を先に読んだ方がいいですか?
これから積立を始めるなら、この本からがいいと思う。
高配当株は、インデックスの積立が回り始めてからで十分や。
もう積立をしてて、配当を受け取る方に興味があるなら、高配当株の2冊から読んでも大丈夫やで。
Q4. Kindle端末がなくても読めますか?
読めるで。
スマートフォンやパソコンにKindleアプリを入れたら読める。
Kindle Unlimitedの会員なら、追加の料金なしで読める。
まぐのメモ
高配当株の本を2冊出したあとも、ブログに届く質問は、毎月いくら入れたらいいかとか、オルカンとS&P500どっちがいいかとか、その手前の話が多かった。
最初の一歩は、親が持ってたからって理由で、手数料の高い投資信託を買うところから始まってる。
何を、いくら、なんのために買うかを先に決めてたら、あの遠回りはせんで済んだ。
この本が、同じ遠回りをする人を一人でも減らせたらうれしい。
■Kindle Unlimitedなら0円で読めるで📕(3冊)
このブログでやってることを、3冊にまとめてある。
読み放題に入ってたら、どれもタダで読めるで。
第3弾『家計から逆算する インデックス投資の始め方』は、高配当株の手前の入口編。毎月いくらを家計から逆算して、オルカンかS&P500を選んで、NISAで積立を始めるまでを1冊にしたで。
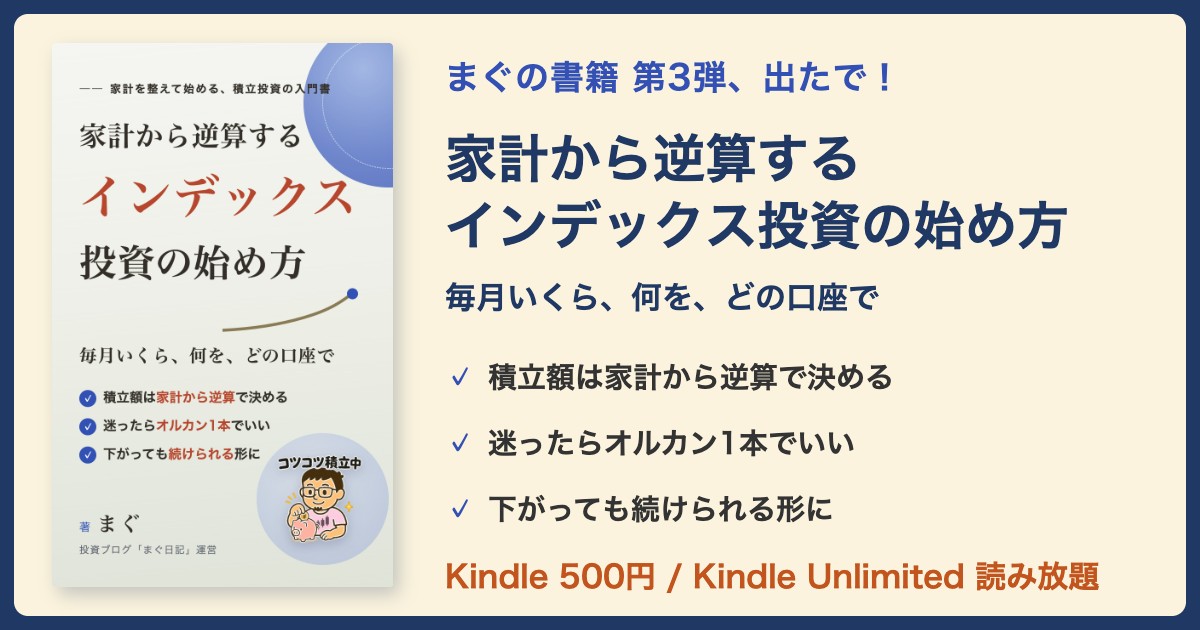
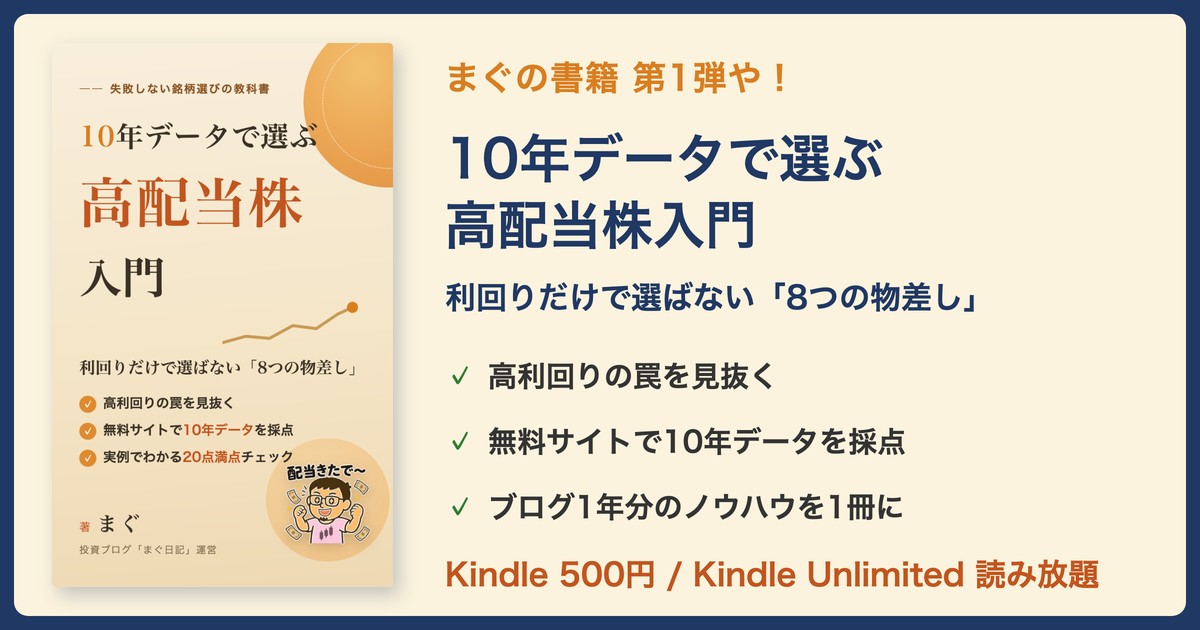
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
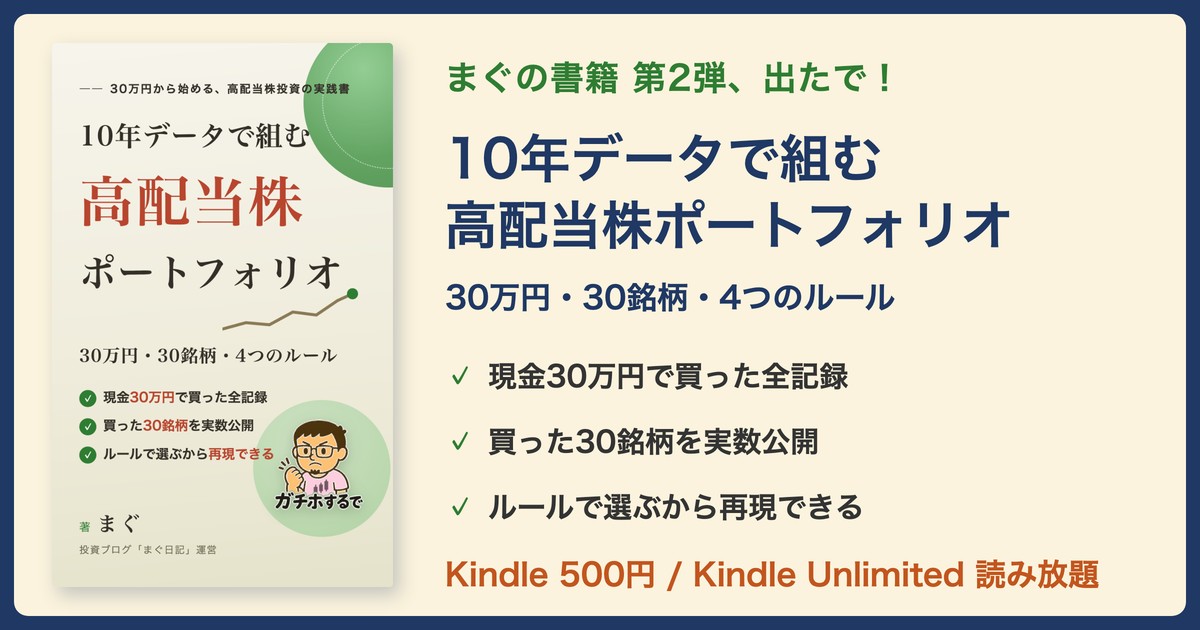
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
■証券口座を開設するなら、SBI証券と楽天証券の2社が鉄板や!
【2社共通の強み】
・国内株売買手数料:0円(2023〜)
・NISA:両方フル対応、つみたて枠の商品数もほぼ同等
・クレカ積立:両方対応(SBI=三井住友/楽天=楽天カード)
・入金:即時入金・手数料無料
【選び方の目安】
・楽天経済圏(楽天カード/楽天市場/楽天モバイル)なら → 楽天証券
・三井住友カードやPonta/Vポイント派なら → SBI証券
・どっちも使ってないなら → SBI証券(業界最大手で品揃え広い)
どっちを選んでも「NISAで投資デビュー」の王道コースやで!
口座開設は無料・5〜10分で完了するで。
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
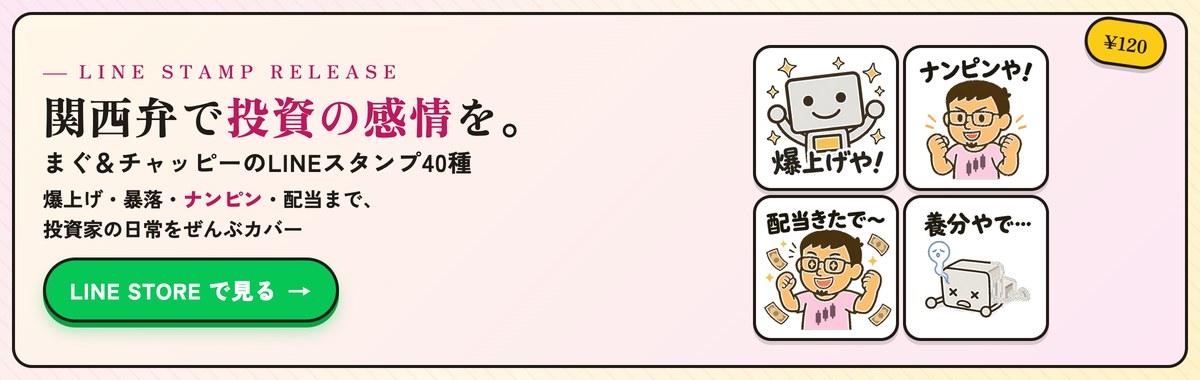
👆 画像をタップでLINE STOREへ(120円・40種)
注意事項・免責
本書および本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
制度・商品・数値は執筆時点(2026年10月)のものであり、将来の成果を保証するものではありません。
投資の最終判断は、ご自身の責任において行ってください。

コメント