2026年9月、日本の長期金利が一時3%台に乗りました。
3%台になるのは1996年以来、30年ぶりです。
その後は少し戻して、9月14日時点で2.999%です。
金利が動くと、投資をしていない人の暮らしも変わります。
預金の利息、住宅ローンの返済額、車のローン。
どれも金利で決まる金額です。
結論|得するのは預けている人、困るのは借りている人
金利が上がって得をするのは、お金を貸している側です。
銀行に預けるのも、国債を買うのも、お金を貸していることになります。
逆に困るのは、お金を借りている側です。
住宅ローン、車のローン、教育ローン。
払う利息が増えます。
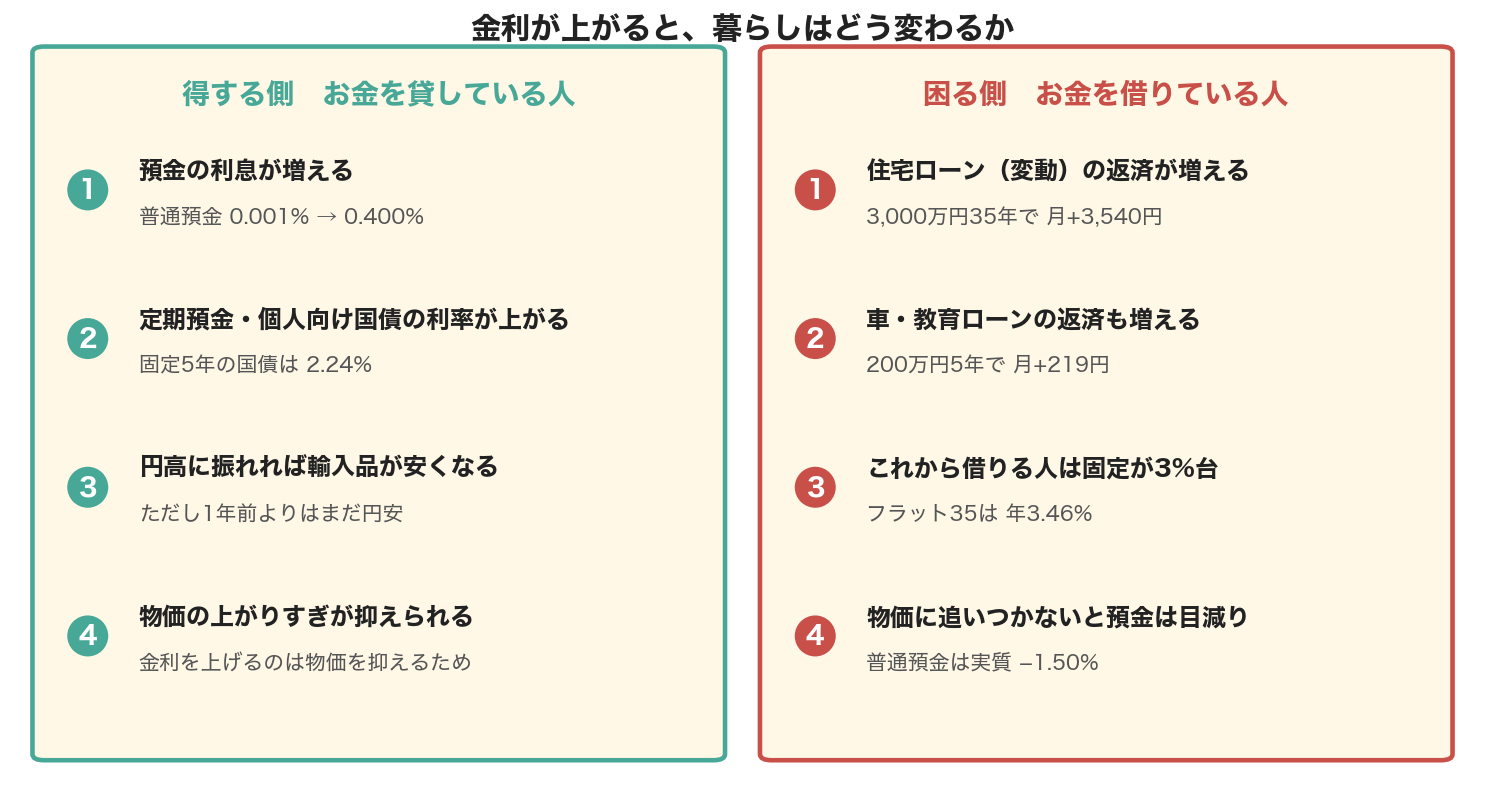
預けてる人が得して、借りてる人が困る。
どっち側におるかで、まるっきり逆になるんやね
そや。
ただ、得した側も手放しでは喜べん。
物価が上がってるから、利息が増えても買えるものはそんなに増えてへんのや
その前に|ニュースの金利は2種類ある
金利の話に入る前に、ひとつ分けておきます。
| 金利の種類 | いまの水準 | 主につながっているもの |
|---|---|---|
| 長期金利(10年国債の利回り) | 2.999%(2026年9月14日) | 住宅ローンの固定金利 |
| 政策金利(日本銀行が決める) | 1.00%(2026年6月に0.75%から引き上げ) | 普通預金、住宅ローンの変動金利 |
ニュースで「30年ぶりの3%」と言われていたのは長期金利の方です。
預金や変動金利のローンにつながっているのは政策金利で、こちらは1.00%です。
同じ「金利」でも別の数字なので、分けて見ておくと混乱しません。
くわしくは金利とは?株価・為替への影響をわかりやすく解説で整理しています。
得する側①|普通預金の利息が400倍になった
いちばん分かりやすいのが、銀行の預金です。
かつて普通預金の金利は年0.001%でした。
日本銀行が2024年3月にマイナス金利政策を解除するまで、その水準が続いていました。
いまは年0.400%です(三菱UFJ銀行・三井住友銀行・みずほ銀行の3行とも同じ/2026年9月時点)。
解除のあと0.02%、0.1%、0.2%と段階的に上がり、2026年8月に0.4%になりました。
| 100万円を1年預けた場合 | 利息(税引前) | 利息(税引後) |
|---|---|---|
| 普通預金 年0.001%(かつて) | 10円 | 8円 |
| 普通預金 年0.400%(いま) | 4,000円 | 3,187円 |
400倍です。
金額としては年4,000円ですが、置いておくだけで増える額としては大きく変わりました。
※税引後は20.315%が源泉徴収された後の金額です。
得する側②|定期預金と個人向け国債は、もっと上がった
預ける期間を決めると、利率はさらに上がります。
預ける期間を揃えて並べると、こうなります。
| 預ける期間 | メガバンク3行の定期 | ネット銀行4行の定期(高い水準) | 個人向け国債 |
|---|---|---|---|
| 1年 | 0.500% | 0.500% | — |
| 5年 | 1.000% | 1.600〜1.950% | 2.240%(固定5年) |
| 10年 | 1.250% | 取扱なし | 1.950%(変動10年) |
同じ5年で比べると、メガバンクが1.000%、ネット銀行の高いところが1.950%です。
約2倍の差がつきます。
100万円を1年あたりに直すと、メガバンクの5年が1万円、ネット銀行の5年が1万9,500円。
同じ100万円を個人向け国債の固定5年に入れると、2万2,400円です。
メガバンク3行は、定期預金の利率がほぼ横並びでした。
1年0.5%、3年0.8%、5年1.0%、10年1.25%という並びで、3行とも同じです。
同じ5年預けるだけで、倍ちがうんやね
そうなんよ。
ただしネット銀行は条件が付くことが多い。
証券口座と連携させるとか、インターネット限定とか。
条件なしで一律なのがメガバンクの方や
個人向け国債については、個人向け国債はどうなの?|長期金利が上がっても、個人がもらう利率は別の話でくわしく整理しています。
得する側③|円高に振れれば輸入品は安くなるが、今はまだ円安
日本の金利が上がると、円が買われやすくなります。
金利の高い通貨で持っておいた方が有利になるからです。
円高になれば、輸入品の値段は下がりやすくなります。
海外旅行も、同じ円で買える外貨が増えます。
ただし、実際にはそこまで単純に動いていません。
| ドル円 | 水準 |
|---|---|
| 1年前(2025年9月) | 147円22銭 |
| 3か月前(2026年6月) | 160円13銭 |
| 高値(2026年7月29日) | 163円86銭 |
| 直近(2026年9月14日) | 153円42銭 |
この3か月では160円台から153円台へ、確かに円高の方向に動きました。
ただし1年前は147円台です。
そこと比べると、まだ6円の円安です。
1万ドルの買い物なら、1年前は147万2,200円。
いまは153万4,200円で、6万2,000円ふえています。
輸入品や海外旅行が安くなったと言える水準には、まだなっていません。
金利が上がったら円高になる、って聞いてたけどな
教科書ではそうなる。
ただ為替は日本の金利だけで決まらん。
アメリカの金利、景気、政治。
いろんな材料で動くから、金利が上がったら必ず円高、とは言えんのが実際のところや
得する側④|物価の上がりすぎが抑えられる
日本銀行が金利を上げる目的は、物価の上がりすぎを抑えることです。
お金を借りるコストが上がると、住宅や車の購入、企業の設備投資が落ち着きます。
買う人が減れば、モノの値段が上がる勢いも弱まります。
ただし、金利を上げてすぐに物価が落ち着くわけではありません。
借りるコストが上がってから買い控えが起き、それが値段に反映されるまで、順を追って伝わっていくためです。
困る側①|住宅ローンの変動金利が上がった
ここからが借りている側の話です。
住宅ローンの変動金利は、短期プライムレートという金利に連動します。
銀行が企業に1年以内で貸すときの、いちばん良い条件の金利です。
この短期プライムレートが、2026年8月に0.25%引き上げられました。
メガバンクで年2.125%から年2.375%へ。
日本銀行が6月の会合で 政策金利を0.75%から1.00%に上げたことを受けた動きです。
金利が0.25%上がると、返済額はどう変わるか。
3,000万円を35年で借りた場合を、元利均等返済(毎月同じ額を返す方式)で計算しました。
| 3,000万円・35年・元利均等 | 毎月の返済額 | 総返済額の差 |
|---|---|---|
| 金利 年1.00% | 84,686円 | — |
| 金利 年1.25% | 88,226円 | 約149万円増 |
毎月3,540円、総額で約149万円の差です。
金利0.25%の違いで、ここまで変わります。
2026年9月時点で実際に適用されている変動金利は、三菱UFJ銀行が新規で年1.195%、みずほ銀行が年1.025%から、三井住友銀行が年1.525%から。
店頭金利は3行とも3.375%ですが、各行が独自に引き下げた後の金利が適用されます。
今後も利上げが続くようであれば、変動金利もそれに合わせて上がります。
返済の負担は、そのたびに重くなっていく計算です。
困る側②|車のローン・教育ローンも上がる
同じことが、他の借入にも起きます。
200万円を5年で借りた場合、金利が0.25%上がると次のようになります。
| 200万円・5年・元利均等 | 毎月の返済額 | 総返済額の差 |
|---|---|---|
| 金利 年2.00% | 35,056円 | — |
| 金利 年2.25% | 35,275円 | 約1万3,000円増 |
住宅ローンに比べると差はぐっと小さくなります。
借りる金額が小さく、返す期間も短いからです。
金利の影響は、借りた金額と期間の長さで決まります。
困る側③|これから借りる人は、固定金利が3%台
ここまでは、すでに借りている人の話です。
これから借りる人には、もっと大きな変化が起きています。
住宅ローンの固定金利は、変動金利とは別の金利につながっています。
記事の最初に出した長期金利(10年国債の利回り)です。
その長期金利が、この1年で大きく動きました。
| 長期金利(10年国債) | 利回り |
|---|---|
| 2025年9月12日 | 1.596% |
| 2026年9月14日 | 2.999% |
1年で約1.4ポイント上がりました。
これが全期間固定の住宅ローンに表れています。
全期間固定の代表であるフラット35は、2026年9月の最頻金利が年3.46%です(借入期間21年以上35年以下・融資率9割以下)。
同じ3,000万円を35年で借りると、変動との差はこうなります。
| 3,000万円・35年・元利均等 | 毎月の返済額 | 総返済額 |
|---|---|---|
| 変動 年1.25% | 88,226円 | 約3,705万円 |
| 固定 年3.46%(フラット35) | 123,293円 | 約5,178万円 |
毎月35,067円、総額では約1,473万円の差です。
ただし、この差は固定が損だという意味ではありません。
固定は35年間ずっと返済額が変わりませんが、変動が35年間1.25%のままである保証はどこにもありません。
どちらが有利になるかは、これから金利がどう動くか次第です。
35年ずっと同じ金額で払えるんは、それはそれで安心やな
そこが分かれ目や。
固定は先に高い金利を払って、変わらん安心を買うてる。
変動は安いかわりに、上がるかどうかは誰にも分からん
困る側④|物価に追いつかないと、預金は目減りする
困る側の4つ目は、借りている人ではなく預けている人に起きることです。
原因は物価です。
2026年7月の消費者物価指数(モノやサービスの値段を平均した指数)は、前年同月比で+1.9%でした(総務省統計局・総合指数)。
生鮮食品を除いた指数では+1.8%です。
預金の利率から物価の上昇率を引いた数字を、実質金利と呼びます。
これがマイナスだと、利息が付いても買えるものは減っていることになります。
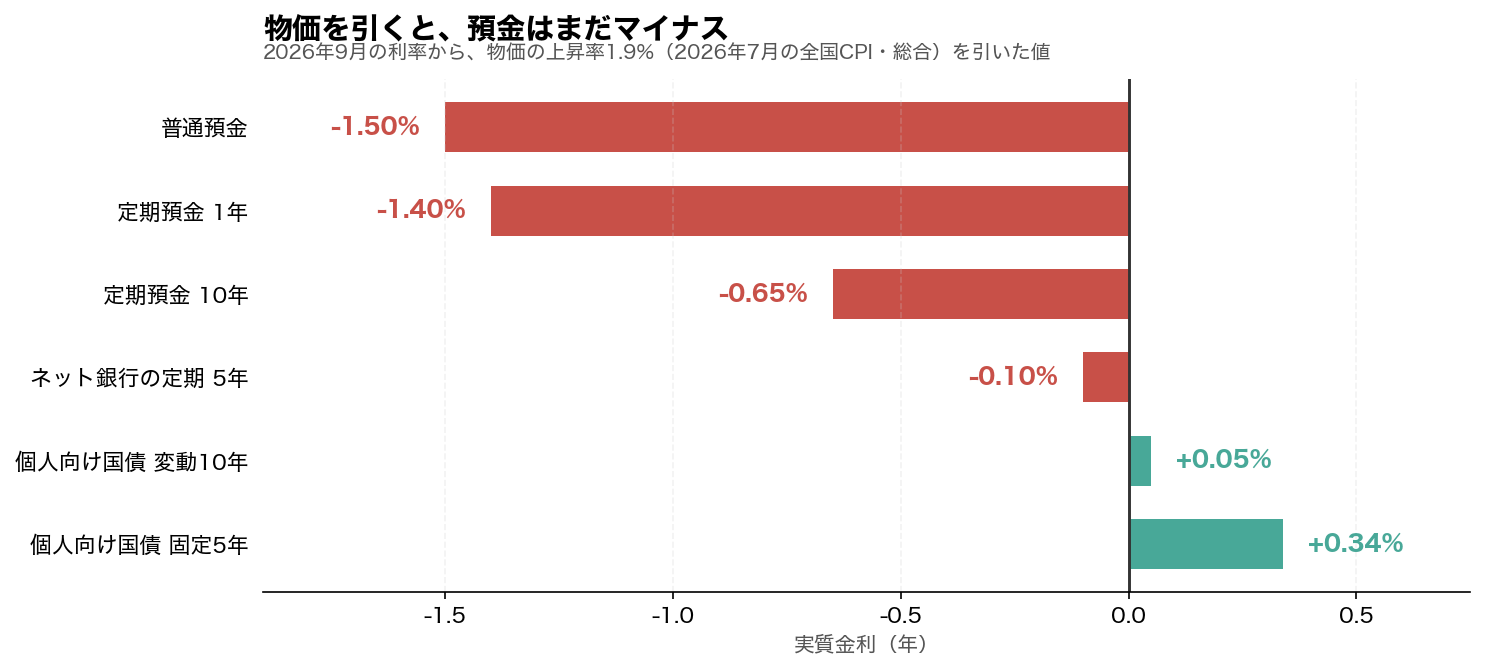
| 商品 | 利率 | 物価1.9%を引くと |
|---|---|---|
| 普通預金 | 0.400% | −1.50% |
| 定期預金 1年 | 0.500% | −1.40% |
| 定期預金 10年 | 1.250% | −0.65% |
| ネット銀行の定期 5年 | 1.800% | −0.10% |
| 個人向け国債 変動10年 | 1.95% | +0.05% |
| 個人向け国債 固定5年 | 2.24% | +0.34% |
普通預金に100万円を置いておくと、物価を引いた実質では年1万5,000円ずつ目減りしていることになります。
利息が400倍になっても、物価の上昇には追いついていません。
プラスに乗るのは、今回並べた6つのうち個人向け国債の2つだけでした。
利息が増えたと喜んでたけど、物価を引いたらまだ沈んでるわ
そういうことや。
金利が上がったのは、物価が上がったからでもある。
金利の上げ幅が物価の上げ幅を追い越すまでは、預けてるだけでは目減りが続く。
そこは押さえといた方がええ
何が上がって、何が下がったか
金利が上がったのは、物価が上がったからです。
ではその物価は、何が上がっているのか。
2026年7月の消費者物価指数を、10大費目に分けるとこうなります(前年同月比)。
| 費目 | 前年同月比 |
|---|---|
| 家具・家事用品 | +3.7% |
| 食料 | +3.5% |
| 交通・通信 | +2.6% |
| 保健医療 | +2.1% |
| 教養娯楽 | +1.9% |
| 住居 | +1.0% |
| 光熱・水道 | +0.7% |
| 教育 | −3.8% |
総合が+1.9%なので、食料まわりが押し上げの最大要因です。
食料は全体で+3.5%ですが、生鮮食品だけ見ると+7.0%でした。
品目まで下りると、暮らしの実感に近づきます。
| 上がったもの | 前年同月比 | 下がったもの | 前年同月比 |
|---|---|---|---|
| 緑茶 | +29.2% | 米類 | −11.6% |
| まぐろ | +20.4% | 教育 | −3.8% |
| 灯油 | +15.7% | ガソリン | −1.8% |
| トマト | +13.5% | 上下水道料 | −1.9% |
| ポテトチップス | +13.3% | 都市ガス代 | −1.1% |
| ハンバーガー(外食) | +13.2% | 電気代 | −0.1% |
全部が上がっているわけではありません。
米類は前年に高騰した反動、ガソリンは暫定税率の廃止、教育は高校授業料の無償化で下がりました。
いずれも金利とは別の理由です。
電気代と都市ガス代も、前年同月比ではマイナスでした。
上がっているのは食べ物と、灯油のような一部の燃料です。
まぐのメモ:置き場所を決めるのは、金利やなくて使う時期
金利が上がって、預金の利息が増えたのはありがたい。
ただ、置き場所を金利の高さだけで決めてはいない。
決め手にしてるのは、そのお金をいつ使うかや。
すぐ使うかもしれんお金は、利率が低くても普通預金に置いてる。
1.95%の10年ものに入れて、途中で下ろして損をしたら意味がない。
当分使わんと分かってるお金は、定期預金や個人向け国債に回せる。
そこで初めて、利率の高さが比べる材料になる。
物価に負けてるのも、分かったうえで置いてる。
無リスク資産は増やすために置いてるんやなくて、株が下がったときに慌てんために置いてるからや。
その役割で見れば、実質金利がマイナスでも置いておく理由はある。
金利のニュースを見て置き場所を動かすより、使う時期で分けておく。
その方が、次に金利が動いたときに慌てずに済むと思ってる。
まとめ
① 金利が上がって得をするのは、預けている側です。
普通預金は年0.001%から年0.400%へ。
100万円を1年預けた利息は10円から4,000円になりました。
② 定期預金と個人向け国債は、もっと上がりました。
個人向け国債の固定5年は年2.24%です。
③ 困るのは借りている側です。
短期プライムレートが2026年8月に0.25%上がり、3,000万円を35年で借りた場合、毎月3,540円・総額で約149万円の差になります。
これから借りる人は、フラット35が年3.46%です。
④ 物価は+1.9%ですが、全部が上がっているわけではありません。
緑茶が+29.2%、まぐろが+20.4%と食べ物が上がる一方で、米類は−11.6%、電気代は−0.1%と下がったものもあります。
金利が上がったと聞いたら、物価を引いた数字まで見ておく。
普通預金の0.400%も、物価の+1.9%を引くと−1.50%です。
そこまで見て、ようやく損得が分かります。
よくある質問(FAQ)
Q1. 金利が上がったら、定期預金に預け替えた方がいいですか?
使う時期で決めるのがええと思うで。
当分使わんお金なら、利率の高い方に置く理由はある。
ただ定期は途中で解約すると利率が下がるから、使うかもしれんお金まで動かすのは勧めへん。
Q2. 住宅ローンは固定金利に借り換えた方がいいですか?
そこは人によって答えが変わる話や。
残りの期間、借りてる額、家計にどれだけ余裕があるか。
その3つで結論が変わる話やから、借りてる銀行に試算してもらうのがいちばん確実や。
Q3. 物価に負けてるなら、預金はやめた方がいいですか?
それはちがうと思ってる。
無リスク資産は増やすために置いてるんやなくて、株が下がったときに慌てんために置いてるからや。
役割がちがうもんを、利回りだけで比べても答えは出えへん。
Q4. これから金利はもっと上がりますか?
読めへんな。
日銀の会合ごとに決まる話やし、物価や景気で変わる。
読めんものを当てにいくより、上がっても下がっても困らん置き方にしておく方が現実的やと思うで。
あわせて読みたい
・金利が上がったら株はどうなる?業種と借金の量で分かれる影響|投資している人向けの話はこちらです
・個人向け国債はどうなの?|長期金利が上がっても、個人がもらう利率は別の話
📊 結局どの高配当株を買えばいい?毎月のランキングがあります
「高配当株に興味はあるけど、結局どれを買えばいいの?」——その入口になるのが、まぐが東証の全上場企業を毎月スクリーニングし、利回り×財務スコアで並べた note「月次・高配当株ランキング」 です。
📅 毎月、最新号を更新中。
スクリーニング条件から通過銘柄、スコア上位のランキング、全利回りランキングまで、すべて無料で読めます。
過去の号もマガジンにまとめてあるので、月ごとの入れ替わりも追えます。
■Kindle Unlimitedなら0円で読めるで📕(二部作)
このブログでやってる手法を、2冊にまとめてある。
読み放題に入ってたら、どっちもタダで読めるで。
第1弾『10年データで選ぶ高配当株入門』は銘柄の選び方編。高利回りの罠の見抜き方から、8つの物差し・10年データでの採点手順まで、このブログの手法を最初から順番に学べるで。
第2弾『10年データで組む高配当株ポートフォリオ』は組み方編。まぐが実際に現金30万円で30銘柄を買った実録をもとに、ポートフォリオの設計から発注・運用の作法までを1冊にしたで。
👆 画像をタップでAmazonへ(Kindle Unlimitedなら0円/入ってなければ各500円)
この記事が役に立ったら、下のバナーを押していただけると更新の励みになります。
にほんブログ村の「高配当株」カテゴリに参加しています。

■投資・お金の感情、関西弁でLINEに乗せたいあなたへ📱
まぐ&チャッピーのLINEスタンプ第1弾「投資・お金関西弁40種」がLINE STOREで販売中や!
爆上げ・暴落・ナンピン・塩漬け・配当まで、投資家あるあるの感情をぜんぶ関西弁でカバーしてるで。
👆 画像をタップでLINE STOREへ(120円・40種)
出典:三菱UFJ銀行・三井住友銀行・みずほ銀行・ドコモSMTBネット銀行・楽天銀行・auじぶん銀行・SBI新生銀行の各公式サイト(円預金金利・住宅ローン金利・短期プライムレート)、日本相互証券(長期金利=新発10年国債利回り)、財務省「個人向け国債」(変動10年 第198回・固定5年 第186回・固定3年 第196回)、総務省統計局「消費者物価指数」(2026年7月分・2026年8月21日公表)、住宅金融支援機構【フラット35】(2026年9月・借入期間21年以上35年以下・融資率9割以下の最頻金利)。
金利はいずれも2026年9月14日時点で確認した数字です。
金利は改定されることがあるため、実際に利用するときは各金融機関の最新の条件をご確認ください。
返済額の試算は元利均等返済で計算したものです。
本記事は情報提供を目的としたもので、特定の金融商品や借り入れを勧めるものではありません。

コメント